Рынок ИИ называют перегретым. Какие акции остались недооцененными?

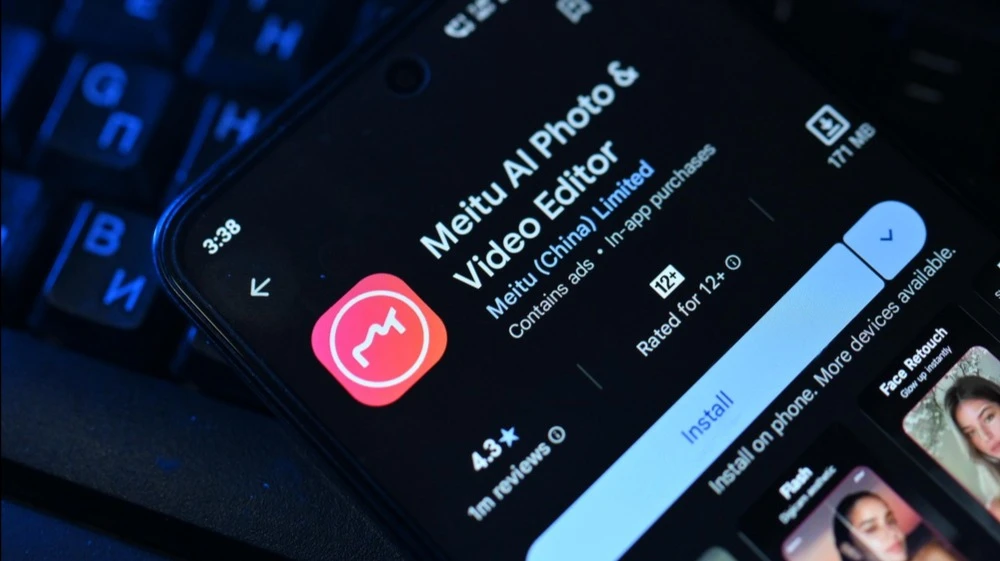
С начала года акции приложения для обработки фотографий Meitu подешевели на 50% / Фото: TREKPix / Shutterstock.com
Опасения вокруг ИИ связаны прежде всего с масштабом инвестиций и их окупаемостью. Крупнейшие облачные компании, по подсчетам Bloomberg, заложили на этот год более $700 млрд капитальных затрат. Инвестор Майкл Бьюрри сомневается, что будущая прибыль оправдает расходы технологических гигантов. Рэй Далио предупреждает, что рост стоимости заемных денег приближает ИИ-пузырь к схлопыванию.
При этом часть небольших компаний уже зарабатывает на ИИ, хотя их акции заметно подешевели. Например, поставщик данных для обучения моделей Innodata во втором квартале увеличил выручку на 58% и удвоил чистую прибыль. У разработчика ИИ-приложений Meitu полугодовая выручка выросла на 22%, а скорректированная прибыль — почти на 40%. Насколько текущие цены учитывают перспективы этих компаний и можно ли найти недооцененные акции внутри рынка, который называют перегретым — разбирался аналитик Oninvest Алдияр Ануарбеков.
Oninvest изучил 31 компанию малой и средней капитализации, связанную с ИИ, и выбрал пять: поставщика данных для обучения моделей, разработчика корпоративного ПО и создателей ИИ-приложений. При отборе учитывались рост выручки, маржинальность и прибыльность бизнеса, а также мультипликаторы акций, снижение от 52-недельного максимума и индекс относительной силы (RSI), отражающий скорость и силу изменения котировок. Разбираем, что поддерживает бизнес этих компаний, насколько привлекательна оценка их акций и какие риски могут помешать восстановлению.
Innodata (INOD)
Innodata готовит данные для обучения и проверки моделей ИИ. Во втором квартале 2026 года, выручка компании выросла на 58% год к году, до $92,1 млн, а чистая прибыль удвоилась и составила $14,4 млн. Компания сохранила прогноз роста годовой выручки не менее чем на 40%.
Два крупнейшего клиента Innodata обеспечивают 71% продаж компании, это ограничивает эффект диверсификации: сокращение программы одного из двух клиентов может заметно повлиять на результаты.
За последние 12 месяцев котировки компании упали почти на 35%. При текущей цене акций $53 прогнозный коэффициент P/E (отношение стоимости акции компании к ее прогнозной годовой прибыли) составляет примерно 32, на основе консенсус-прогноза скорректированной прибыли на акцию за 2026 год. По расчетам Maxim Group, компания оценивается примерно в 24 прогнозных скорректированных показателя EBITDA за 2027 год, тогда как справедливым аналитик считает мультипликатор 39. В конце 2025 года оценка составляла около 37 EBITDA (отчет Maxim Group).
Maxim Group 7 августа подтвердил рекомендацию покупать и таргет $111, он предполагает рост примерно на 109% от цены закрытия 14 октября.
По данным MarketWatch, три аналитика, отслеживающие акции компании, советуют их покупать. Средняя целевая цена — $123,7, что предполагает рост почти на 133% от последнего закрытия.
Progress Software (PRGS)
Progress Software разрабатывает корпоративное ПО, в том числе для работы с данными и внедрения ИИ. В третьем финансовом квартале выручка компании снизилась на 2%, до $246 млн, но скорректированный свободный денежный поток вырос на 17%, до $87,2 млн.
При цене акций $38,6 Progress Software прогнозный P/E компании составляет около 6,2. По оценке Guggenheim, компания также торгуется примерно за 2,6 годовой регулярной выручки против справедливого, по мнению аналитиков, уровня 5,4–6,2 (отчет есть в редакции Oninvest). Это одна из самых низких оценок в нашей подборке: она может отражать опасения инвесторов по поводу долга и перспектив традиционного ПО.
Следующая проверка для бизнеса — приобретенное направление ИИ и данных платформы Domo. По словам менеджмента, более 85% его регулярной выручки приходится на оплату по потреблению. Такая модель может уменьшить риск потери продаж из-за сокращения числа пользовательских лицензий при внедрении ИИ-агентов. Но сделка профинансирована заемными средствами: результат для акционеров будет зависеть от интеграции и погашения долга.
Аналитик D.A. Davidson 1 октября подтвердил рекомендацию покупать бумаги компании и таргет $55, он предполагает около 40% потенциального роста от цены закрытия торгов 14 октября. Главный риск компании связан с долгом: чистая долговая нагрузка после сделки по покупке Domo достигла 3,8 годовой EBITDA, отметил аналитик. Guggenheim 30 сентября подтвердил рейтинг Buy («покупать») с целевой ценой $83 — на 115% выше последнего закрытия.
Всего у акций компании шесть рейтингов Buy и один — Hold от аналитиков Уолл-стрит, по данным MarketWatch. Средний таргет — $56,2, примерно на 45% выше последнего закрытия.
Meitu (1357.HK)
Meitu, развивает приложения для обработки фотографий, видео и создания визуальных материалов с помощью ИИ. В первом полугодии выручка выросла на 22,1%, до 2,21 млрд юаней (около $330 млн), скорректированная чистая прибыль, относящаяся к акционерам, — на 39,5%, до 652 млн юаней.
Компания расширяет инструменты для профессиональной работы — например, создания маркетинговых материалов. К июню регулярная выручка этого направления в пересчете на год достигла примерно 620 млн юаней.
При этом валовая маржа снизилась до 71,5% с 75,3% из-за затрат на вычисления. Компания объясняет это изменением структуры продаж: быстрее растут молодые ИИ-приложения с более высокими относительными затратами на внешние модели, а доля более маржинальной рекламы уменьшается.
С начала года акции подешевели на 46,6%, за 12 месяцев на 57%. По расчетам JPMorgan, акции Meitu торгуются с коэффициентом 12 прогнозных прибылей 2026 и 2027 годов, тогда как справедливым банк считает 15, сопоставимый со зрелыми разработчиками приложений (отчет есть в редакции).
JPMorgan среди рисков называет обесценивание типовых функций редактирования и размывание доли акционеров при конвертации облигаций на $250 млн, выпущенных для Alibaba. JPMorgan 23 сентября начал покрытие компании с рейтингом Neutral («нейтральный») и целевой ценой 4,5 гонконгских доллара — на 28,5% выше цены закрытия торгов 14 октября. Аналитики Jefferies 3 сентября подтвердили рейтинг Buy с целевой ценой 7 гонконгских долларов.
По данным Market Screener, у бумаг компании одиннадцать рекомендаций покупать от аналитиков и две — держать. Средний таргет — 6,6 гонконгских долларов, на 88,5 выше цены последнего закрытия%.
Phancy Group (6682.HK)
Phancy Group, бывшая Beijing Fourth Paradigm, развивает корпоративные ИИ-платформы и услуги доступа к моделям через программный интерфейс — API. В первом полугодии выручка компании выросла на 43,4%, до 3,77 млрд юаней. API-направление увеличило продажи почти в десять раз, до 464 млн юаней, но пока обеспечивает лишь около 12% общей выручки.
Phancy Group вышла на прибыль: чистая прибыль, относящаяся к акционерам материнской компании, составила около 119 млн юаней против убытка годом ранее. Однако рост продаж сопровождается увеличением затрат на вычисления: валовая маржа снизилась с 37,7% до 32,8%, а заимствования выросли с 202 млн юаней в конце 2025 года до 1,66 млрд к концу июня. В апреле компания также разместила 38,8 млн новых акций.
По расчетам JPMorgan, прогнозный P/E составляет около 89 на основе ожидаемой прибыли за 2026 год и 33 — за 2027-й (отчет есть в редакции Oninvest). Такая оценка предполагает существенный рост прибыли: привлекательность акций зависит от того, сможет ли компания оправдать эти ожидания.
С начала года котировки Phancy Group упали на 50%, за 12 месяцев — на 60%.
Компания зарабатывает на спросе китайских клиентов на оптимизацию работы одновременно с ускорителями Nvidia и местными чипами, и JPMorgan ожидает, что валовая маржа направления API приблизится к 30%, и закладывает скорректированную чистую прибыль 2028 года — на 37% выше консенсуса аналитиков.
JPMorgan 23 сентября начал отслеживать акции компании с рейтингом Overweight (совет покупать бумаги) и целевой ценой 50 гонконгских долларов, что предполагает потенциал роста более чем в два раза. Главный риск банк видит в капиталоемкости: покупка и аренда серверов могут поглощать денежный поток даже при быстром росте выручки.
По данным Stock Analysis, у бумаг компании семь рекомендаций покупать от аналитиков. Средний таргет — 51,66 гонконгских долларов.
Intsig Information (688615)
Intsig Information создала приложение CamScanner и корпоративную платформу TextIn для распознавания и обработки документов. Компания продает инструменты, с помощью которых ИИ-агенты могут извлекать данные из счетов и других документов, превращая их в структурированную информацию.
В первом полугодии выручка выросла на 22,3%, до 1,03 млрд юаней. Зарубежные продажи увеличились примерно на 41%, а валовая маржа составила около 87%. Но прибыль, относящаяся к акционерам, выросла лишь на 4,8%, до 246,7 млн юаней: расходы на исследования увеличились почти на 30%, а административные расходы — в том числе из-за единовременного отнесения ранее капитализированных услуг посредников на расходы.
С начала года акции потеряли примерно 50% с начала года. При текущей цене акции стоят около 29 прогнозных прибылей 2026 года, тогда как Huatai Securities считает справедливым уровень 57,8, средний по сопоставимым китайским компаниям (отчет есть в редакции). Иными словами, Intsig оценивается примерно вдвое дешевле аналогов, но рынок ждет подтверждения, что замедление прибыли временное.
Драйверами роста может стать зарубежная аудитория и развитие корпоративной платформы TextIn для ИИ-агентов, а риски в ужесточении требований к защите данных и конкуренция за рубежом. Huatai Securities 20 августа сохранила рейтинг Buy с целевой ценой 163,07 юаня, что дает потенциал роста 96%.
По данным Market Screener, у бумаг Intsig Information пять рекомендаций покупать от аналитиков. Средняя целевая цена — 173,04 юаня — почти в два раза выше цены последнего закрытия.
Не является индивидуальной инвестиционной рекомендацией.