Стресс-тест: какие поставщики Nvidia окажутся под ударом после ухода Хуанга?
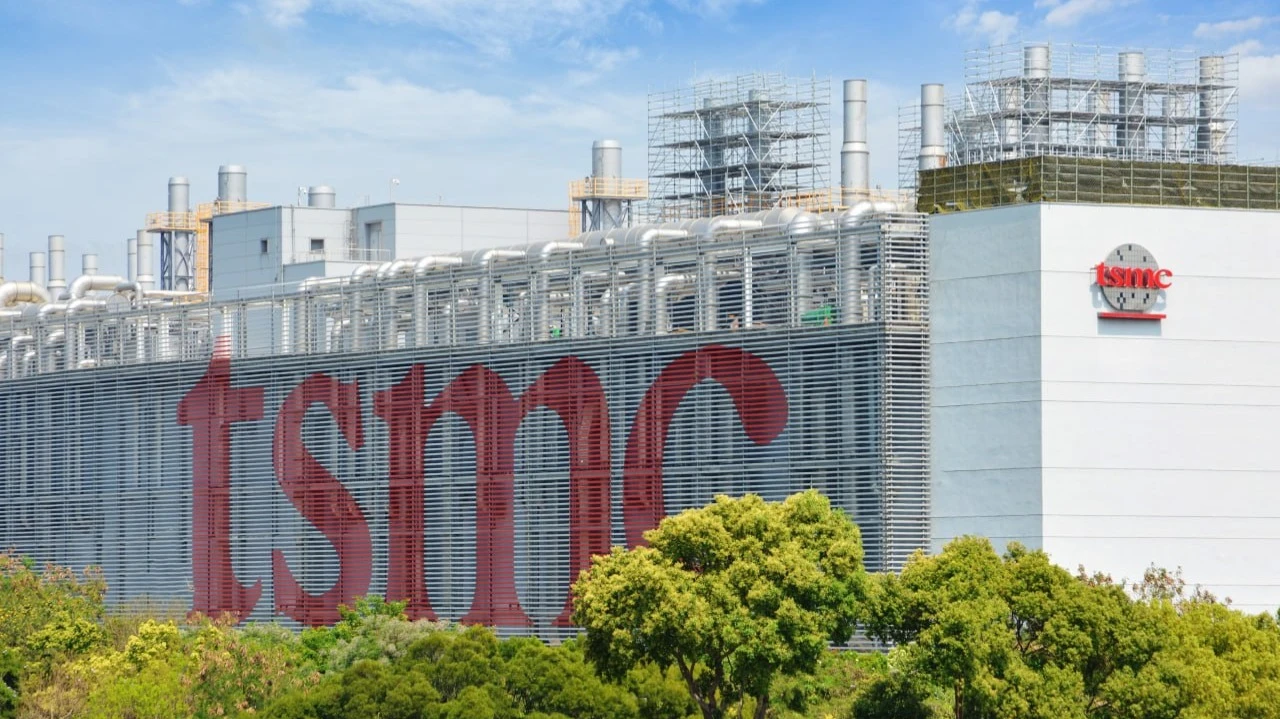
В цепочке поставок Nvidia аналитики нашли слабые звенья, у TSMC самая крепкая позиция / Фото: Vidpen / Shutterstock.com
После отставки Дженсена Хуанга инвесторы гадают, продолжит ли Nvidia поддерживать облачных провайдеров. Но почти незамеченным остается другой риск — для компаний из экосистемы производства чипов Nvidia, которые тестируют и поставляют для нее комплектующие. Они могут столкнуться с тем, что новое руководство компании будет медленнее выводить на рынок следующие поколения ускорителей и серверных платформ для дата-центров или сократит заказы. Кто окажется в наиболее уязвимом положении?
Страхи за будущее
Партнеры и поставщики Nvidia по всей Азии готовятся пересматривать планы расширения производства, если преемник Хуанга не будет так же активно резервировать их мощности, написал Reuters со ссылкой на несколько источников на рынке.
Представитель неназванной тайваньской OSAT-компании, которая собирает и тестирует полупроводниковые чипы по заказу других, cообщил Focus Taiwan, что она рассматривает возможность перераспределить часть бюджета на 2027 год, чтобы снизить риски, связанные с уходом Хуанга. Судьба новых проектов и предприятий, которые продвигал сам бывший глава Nvidia, теперь под вопросом, пишет The Korea Herald со ссылкой на местного чиновника и представителя неназванной компании-партнера Nvidia.
Риски для поставщиков обсуждают и местные аналитики. Например, Kiwoom Securities допускает, что новое руководство Nvidia может изменить распределение заказов между поставщиками и график совместной разработки продуктов. А Daol Investment & Securities указывает на неопределенность в долгосрочной дорожной карте техгиганта и ее будущем сотрудничестве с партнерами.
Почему эти потенциальные изменения для поставщиков связывают именно с уходом Хуанга? По оценке американской исследовательской компании SemiAnalysis, именно он побуждал их наращивать мощности и браться за сложные с технологической и с логистической точки зрения проекты. Хуанг напрямую договаривался с гендиректорами поставщиков, добиваясь для Nvidia приоритетных поставок и более выгодных условий в обмен на доступ к своим передовым GPU. Например, благодаря таким договоренностям в 2027 году память HBM4 от SK hynix может обходиться для AMD, Google и Amazon в среднем на 24% дороже, чем для Nvidia, предположил SemiAnalysis.
Как устроена экосистема чипов Nvidia?
В исследовании Tracing Value Added in the AI Hardware Supply Chain экономисты UNCTAD Лукас Хейдеманн и Николас Майстр реконструируют производство серверной стойки Nvidia GB200 NVL72 на базе Blackwell — от разработки чипов до сборки системы для дата-центра. Для нее Nvidia проектирует GPU и процессоры Grace. Логические кристаллы (чипы) по ее дизайну выпускает тайваньская TSMC, она же выполняет передовую упаковку GPU по технологии CoWoS. Память HBM и DRAM для чипов поставляют южнокорейские SK hynix и Samsung Electronics, а также американская Micron. Отдельно в стойке предусмотрено SSD-хранилище: за него «отвечают» американская SanDisk и японская Kioxia. Упаковкой и тестированием других микросхем занимаются контрактные производители, включая Amkor и SPIL. Серверные узлы и стойки собирают Quanta, Wistron, Wiwynn и Foxconn.
В своем исследовании Хейдеманн и Майстр указывают на асимметрию в распределении экономической ренты от серверной стойки стоимостью $3,3 млн.
Из их расчетов выходит, что Nvidia аккумулирует 67% ее добавленной стоимости. Еще 6,7% уходит поставщикам памяти, почти 5% забирает TSMC и 4% — сборщики.
Остаток распределяется между поставщиками электроники, материалов, систем охлаждения и энергосбережения и другого оборудования, а также тестировщиками. Экономисты объясняют асимметрию тем, что в экосистеме производства чипа именно Nvidia контролирует самые редкие и труднокопируемые активы — программную платформу CUDA с широкой базой разработчиков и технологии связи NVLink и NVSwitch, благодаря которым все компоненты серверной стойки работают как единая система. Остальные участники цепочки производят важные, но более стандартизированные компоненты и услуги. Именно поэтому они будут более чувствительны к объемам заказов, ценам и конкуренции.
Что Nvidia уже зарезервировала?
До сих пор новые архитектуры ускорителей у нее выходили примерно раз в два года: Ampere — в 2020-м, Hopper — в 2022-м, Blackwell — в 2024-м. Между ними Nvidia выпускала обновления, включая H200 в 2023-м и Blackwell Ultra в 2026-м. Согласно дорожной карте, которую Хуанг представил на Computex 2026, в ближайшие годы темпы сохранятся: новая архитектура Rubin должна появиться в 2027–2028 годах, а Feynman — в 2029–2030 годах. Но что будет дальше, компания публично не озвучивала.
Чтобы обеспечивать высокий темп выпуска, Nvidia активно поддерживала расширение производства поставщиков комплектующих. К примеру, в октябре 2026 года она объявила, что американская Amkor планирует увеличить более чем на 300% мощности по упаковке чипов в Южной Корее к концу 2028 года. Nvidia дала Amkor $3 млрд предоплаты за упаковку своих чипов. Японская Ibiden в рамках договоренностей с Nvidia обещала утроить мощности своего завода, производящего подложки для чипов. А тайваньская SPIL собиралась в 15 раз нарастить выпуск оптических модулей к середине 2027 года. Nvidia предоставила обеим компаниям «многомиллиардный аванс». А KYEC получила от Nvidia $1,1 млрд за резервирование мощностей финального тестирования чипов в США. Кроме того, в июне 2026 года Nvidia и SK hynix также объявили о многолетнем партнерстве по разработке памяти следующего поколения, не раскрыв объемы закупок и срок соглашения.
Аналитики американской консалтинговой компании IDC считают, что один из главных показателей, за которым стоит следить инвесторам в связи с пертурбациями в Nvidia, — это ее траты на экосистему.
Nvidia не раскрывает распределение поставок между поставщиками. Из ее отчета за третий квартал 2027 финансового года, завершившийся 25 октября 2026 года, следует, что ее обязательства перед ними выросли — до $390 млрд против $279 млрд кварталом ранее. Компания связывает рост прежде всего с многолетними закупками памяти. Больше всего Nvidia планирует закупить в 2028-м и 2029-м финансовых годах — на $203 млрд и $92 млрд соответственно, до конца 2027-го финансового года она должна приобрести оборудования еще на $69 млрд.
Правда, по этим данным можно судить скорее о масштабе планов закупок, они не являются гарантией того, что весь указанный объем компания обязуется получит в указанные сроки. В отчетности за предыдущий квартал она предупреждала, что до размещения твердых заказов некоторые соглашения можно отменить, перенести или изменить, хотя это может повлечь дополнительные расходы.
Как оценить уязвимость поставщиков?
Один из показателей уязвимости — доля Nvidia в выручке поставщика. Но большая часть компаний, входящих в ее экосистему, не раскрывает крупнейших клиентов в своих финансовых результатах.
Японская Ibiden — одна из немногих компаний, которая раскрывает выручку от Nvidia в деньгах. Из опубликованных цифр следует, что доля американской компании в ее выручке равна 29,4%.
Другие производители в основном дают обезличенные данные. Например, TSMC только указывает в отчетности, что на ее крупнейшего клиента в 2025 году пришлось 19% выручки, а на второго по величине — 17%. Крупнейший ее клиент — Nvidia, пишет Taiwan News, ссылаясь на данные компании и отраслевые публикации. SK hynix в отчетности говорит о «внешнем клиенте A», на которого пришлось 23,9% выручки за 2025 год. Это тоже Nvidia, пишет корейская Seoul Economic Daily. Среди пяти крупнейших клиентов Samsung Electronics, которых она раскрывает в своей отчетности, Nvidia нет (это Alphabet, Apple, Deutsche Telekom, Hong Kong Techtronics и Supreme Electronic). Вместе они обеспечивают компании 15% выручки.
Второй важный вопрос для инвестора — как быстро поставщик сможет найти других покупателей и перенаправить им мощности.
Производители подложек, выпускаемых под конкретные чипы, могут оказаться более уязвимыми. По оценке Goldman Sachs, Unimicron пока получает ограниченную выручку от поставок подложек другим клиентам, помимо Nvidia. Аналитики Bernstein, в свою очередь, предупреждали, что Ibiden рискует потерять значительную часть заказов, если Nvidia сократит закупки.
SK hynix сейчас сильнее, чем Samsung Electronics, зависит от поставок памяти для Nvidia, считает аналитик Mirae Asset Securities Ким Ён Гон. Но изменение конфигурации цепочки поставок не означает снижения спроса на технологии для ИИ. Кроме того, использование памяти в ASIC (микрочипах для узких задач) растет. Более диверсифицированная клиентская база может даже усилить позиции корейских поставщиков в переговорах с Nvidia, считает он.
Зависимость от Nvidia у компаний, которые тестируют и собирают чипы и серверные стойки, неодинакова. По оценке ToAlpha, KYEC, ASE Technology и Wistron работают как с чипами Nvidia, так и с ASIC. Wiwynn, в свою очередь, больше ориентирована на серверы с ASIC, которые разрабатывают сами облачные компании. Это снижает зависимость перечисленных компаний от заказов Nvidia.
В более уязвимом положении может оказаться Quanta: ее бизнес, по оценке ToAlpha, сильнее других зависит от поставок GPU-систем Nvidia.