Аналитик назвал 3 акции, выросшие на фоне падения Russell 2000. Коррекция им на руку
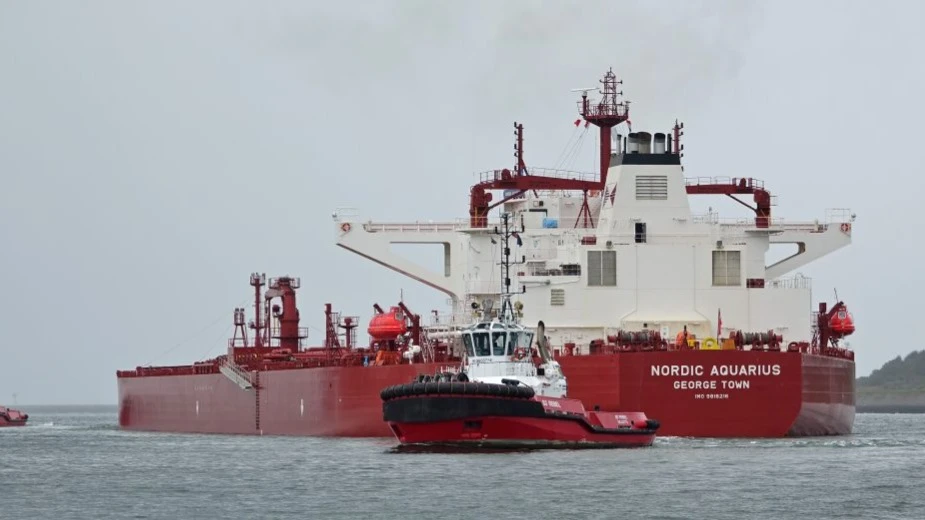
Судоходная компания Nordic American Tankers с капитализацией $1,67 млрд владеет и управляет флотом крупнотоннажных нефтяных танкеров / Фото: www.nat.bm
Индекс Russell 2000, отслеживающий деятельность компаний малой и средней капитализации, вошел на этой неделе в зону коррекции, потеряв 11% от пика. Но есть три small caps с фундаментально сильными финансовыми показателями, которые превзошли рынок, пишет руководитель отдела количественных стратегий Seeking Alpha Стивен Кресс.
Кресс советует покупать их акции и объясняет: недавняя коррекция может открыть перед инвесторам новые возможности. Но несмотря на значительный потенциал роста, акции компаний с малой капитализацией подходят не всем из-за высокой волатильности и риска, оговаривается стратег.
Вот три компании, которые он назвал:
Fortrea Holdings (тикер FTRE)
Контрактная исследовательская организация Fortrea с капитализацией $2,16 млрд занимается клиническими испытаниями препаратов по заказу других фармкомпаний. За последний месяц ее акции прибавили 15,3%, тогда как Russell 2000 показал снижение на 3,4%.
Fortrea работает в 20 терапевтических областях, включая онкологию, иммунологию, редкие и сердечно-сосудистые заболевания. Масштаб, гибкость и специализация на ранних стадиях исследований дают этой контрактной организации преимущества перед конкурентами, отмечает Кресс.
По итогам второго квартала выручка компании снизилась на 4,5% год к году, до $678,2 млн. Однако аналитик обращает внимание на другой показатель — скорректированная EBITDA в отчетном периоде увеличилась на 7%, до $58,7 млн. Чистый объем новых сделок в первом полугодии увеличился на 19% в годовом исчислении, что побудило руководство повысить прогноз на весь 2026 год, продолжает Кресс. Он считает, что улучшение маржи и сильные долгосрочные перспективы, делают акции Fortrea хорошей покупкой.
С ним согласны семь аналитиков Уолл-стрит, присвоивших бумагам компании рейтинг «покупать». Еще пять аналитиков считают, что инвесторам стоит держать акции компании и двое советуют продавать их. Средняя целевая цена составляет $22,18, что чуть ниже стоимости последнего закрытия.
Riley Exploration Permian (REPX)
Riley с капитализацией чуть более $1 млрд занимается горизонтальным бурением в Пермском бассейне в США. Рост цен на нефть и увеличение добычи обеспечили компании значительный рост денежного потока и прибыли, пишет Кресс.
По итогам второго квартала рост цен на нефть привел к увеличению денежного потока Riley от операционной деятельности на 35% по сравнению с предыдущим кварталом, до $63,5 млн. Выручка выросла на 94% в годовом исчислении — до $166 млн. Ссылаясь на высокие объемы добычи, проекты по повышению эффективности производства и улучшение показателей бурения, Riley повысила прогноз по добыче нефти на весь год на 2% и теперь ставит цель достичь 23 тыс. баррелей в сутки (+30% в годовом исчислении), пишет Кресс.
Хорошие финансовые результаты отразились на стоимости акций: с начала года она взлетела на 79%, за последний месяц — почти на 5%.
У бумаг компании пять рейтингов от аналитиков Уолл-стрит и все — покупать. Средняя целевая цена составляет $52,4, что на 11,5% выше стоимости последнего закрытия. Дополнительный плюс — это дивиденды, следует из статьи Seeking Alpha. Компания выплачивает их ежеквартально с момента выхода на биржу в 2021 году, прогнозируемая доходность по ним составляет 3,45%, пишет Кресс.
Nordic American Tankers (NAT)
Судоходная компания Nordic American Tankers с капитализацией $1,66 млрд владеет и управляет флотом крупнотоннажных нефтяных танкеров. Она обслуживает таких нефтяных гигантов , как ExxonMobil, Shell и BP. По мнению Кресса, компания может и дальше выигрывать от рекордных ставок фрахта на фоне конфликта на Ближнем Востоке, который нарушает привычные маршруты и ограничивает доступность судов.
Сейчас у NAT лучшие за десятилетие возможности и хотя пройдена только половина 2026-го, текущий год обещает стать лучшим со момента выхода компании на биржу в 1995 году, писала она, отчитываясь по итогам второго квартала 2026-го. Суда приносят $60-90 тыс. в день на спотовом рынке, ежедневные операционные расходы составляют менее $10 тыс. Это приводит к значительному накоплению денежных средств — сейчас их $175 млн, говорилось в пресс-релизе.
Кресс отдельно указывает на рентабельность бизнеса компании. Особенно впечатляет маржа свободного денежного потока с учетом заемных средств, составляющая почти 20% по сравнению со средним показателем по сектору в 6%, пишет аналитик.
С начала года котировки судоходной компании взлетели более чем на 127%. Но это еще все, отмечает говорится в статье Seeking Alpha: за последние пять лет бумаги NAT показали выдающуюся совокупную доходность благодаря сильному росту их стоимости и солидным дивидендам. Компания выплачивает дивиденды 28 лет подряд.
За последние два дня, с 13 октября, акции компании обвалились на 11% до $7,82 — и это может быть хорошей возможностью для их покупки на спаде, отмечает аналитик.
Уолл-стрит в целом разделяет его мнение. У бумаг компании три совета к покупке от аналитиков, еще один рекомендует продавать их. Средняя целевая цена $7,5 ниже текущих котировок.
Как Кресс выбрал компании
В список Кресса попали акции, которые стабильно получали рекомендации к покупке, а также высокие оценки по пяти факторам, которые учитывает собственный скринер Seeking Alpha. Три из них — Value (оценка стоимости акции по нескольким мультипликаторам в сравнении с конкурентами), Growth (рост финансовых показателей) и Profitability (оценивает маржинальность бизнеса) — помогают выбрать качественные и недооцененные компании. Два — Momentum (оценивает динамику акций) и EPS Revisions (следит за пересмотром прогнозов прибыли на акцию) — помогают выбрать лучший момент для покупки бумаг. Затем он сосредоточился на акциях, которые показывали динамику лучше Russell 2000. За точку отсчета Кресс взял 14 августа — именно тогда бенчмарк для небольших компаний достиг пика.