«Сейчас будет уже поздно»: почему девальвация тенге неизбежна. Мнение финансиста

Истинная причина ослабления курса — слабость внутреннего производства / Фото: Shutterstock.com
Тенге фундаментально переоценен почти на четверть, заявил зампред правления Halyk Finance Бауыржан Тулепов, выступая на конференции Cbonds Capital Markets Kazakhstan, проходившей в Алматы. «Я не считаю девальвацию благом, я не ее сторонник. Но в нашем случае она неизбежна, и если даже она произойдет прямо сейчас – это будет уже поздно», – сказал он в последующей беседе с корреспондентом Oninvest. Мы публикуем материал на основе выступления Тулепова.
Инфляция не может быть бесплатна
Понятие адекватного курса валют можно рассмотреть на основе паритета покупательной способности и инфляции, то есть печатания денег. Предположим, мы смогли купить некие стандартные потребительские корзины за $100 в США, а в Казахстане, скажем, за 15 тыс. тенге. Итак, мы имеем условный курс 150 тенге за доллар. Ровно столько денег было напечатано в каждой стране на единицу товара.
Через год инфляция в Казахстане, предположим, составила 8%, в США – 2%. Если производство не увеличилось – значит, эти деньги были напечатаны и добавились к стоимости наборов. И мы получаем новую стоимость набора: в США он теперь стоит $102. В Казахстане он, по той же логике, будет стоить 16200 тенге – и новый паритетный курс составит 158,8 тенге за доллар. Валюта, имеющая повышенную инфляцию, девальвируется.
Если реальный курс при этом не меняется и остается на уровне 150 тенге, то казахстанский производитель, продав свой товар в Штатах, получит $102, то есть 15300 тенге, и потеряет к местной цене 5,6%. Иностранный производитель получает преимущество: он может продать у нас товар не за $102, а за $108, получив дополнительно 5,9% – и ничего не потеряет с точки зрения конкуренции. Или может не жадничать и продавать товар не за 16200 тенге, а за 15800, одновременно и получая дополнительную выгоду, и выдавливая местного производителя с рынка. И это – результат лишь одного года диспаритета!
В Казахстане повышенная инфляция сохраняется много лет: в среднем с 2001 года она составила 8,8% против 2,6% в США. На графике мы видим, насколько расчетный курс тенге расходится с реальным. И все помнят, что было в результате предыдущего расхождения в 2014-2015 годах.
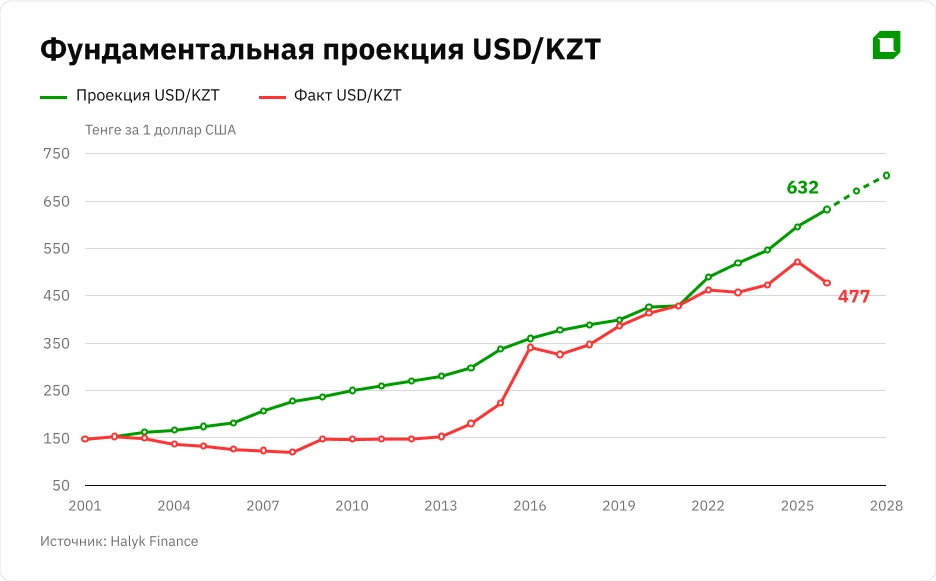
При этом важно понимать, что инфляция как печатание денег – это всегда решение государства. Однако дальнейший путь денег определяет курс валюты. Если напечатанные деньги идут в развитие производства, то мы – пускай с некоторым временным лагом – получаем соответствующее увеличение предложения. И через год на 16200 тенге начинает приходиться больше товаров, а значит, снижаются и инфляция, и курс.
У нас внутреннее производство почти всегда оказывается в позиции догоняющего. Госорганы, принимая решение об ослаблении тенге, руководствуются в первую очередь состоянием бюджета и текущим счетом платежного баланса – с учетом хронического дефицита их обоих. И только потом наступает черед конкурентного внутреннего производства. Хотя оно дает и рабочие места, и долгосрочно формирует доходную часть бюджета, замещение импорта и улучшение платежного баланса и, наконец, обеспечивает приток иностранных инвестиций. И именно слабость внутреннего производства – истинная причина ослабления курса.
А ведь от инфляции страдает и сектор услуг, в том числе государственных. Зарплаты растут неравномерно и с опозданием, что ухудшает продажи в верхних ценовых сегментах. На конкурентных рынках рост операционных расходов плохо компенсируется ростом цен. Импортеры предпочитают товары низкого качества. В сумме это дает рост социального разрыва, снижение торгового ассортимента, износ и устаревание инфраструктуры – и, одновременно, опережающий рост потребления и потребительского кредитования.
В итоге возникает порочный круг: инфляция в сочетании с укреплением национальной валюты вредит экономике в целом и в какой-то момент делает резкую девальвацию неотвратимой, что провоцирует новый виток инфляции.
Деньги в экономике создает не государство
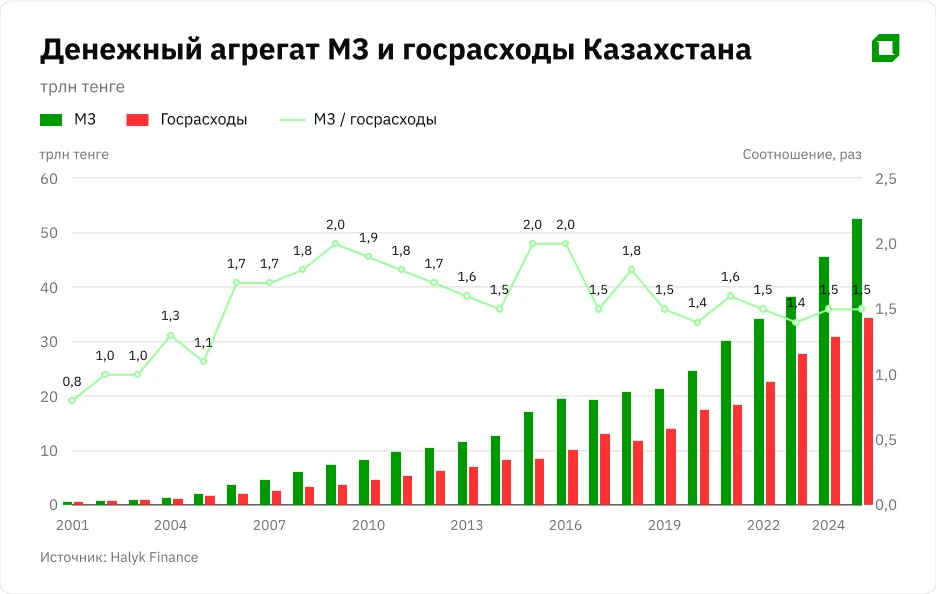
В правильной экономике эмиссия создает фискальную инфляцию, но деньги через домашние хозяйства попадают в банки, а оттуда – в производство, компенсируя инфляционный импульс. В Казахстане сейчас деньги от государства попадают в кошельки домохозяйств, не создающих внутренний продукт – и все обрывается на стадии банка. С 2001 года госрасходы выросли с 0,7 до 35 трлн тенге – в 50 раз! Выросла ли у нас настолько же экономика? Вопрос скорее риторический. Вместо эффективной нормы «жесткая фискальная политика – мягкая монетарная» мы имеем прямо противоположную.
И на фоне инфляции и высоких ставок, делающих кредитование неподъемным для бизнеса, более трети активов банков – 27,3 из 70,8 трлн тенге – не доходит до заемщика. И этот излишек ликвидности растет опережающими темпами.
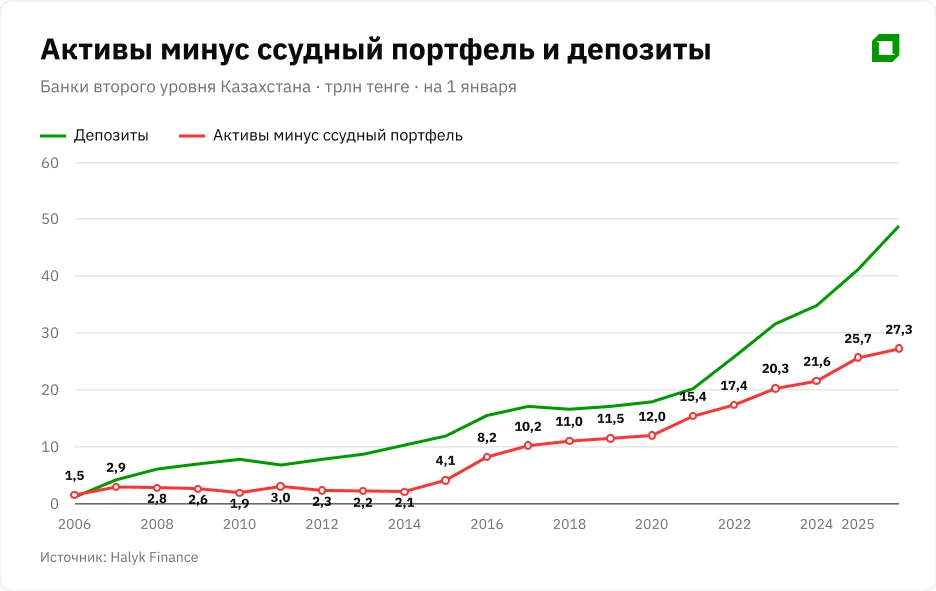
Банковские мультипликаторы становятся менее эффективными: деньги, кровь экономики, в нее не поступают. Отношение денежного агрегата M3 (наличные деньги плюс все клиентские средства в банках) максимум достигало 2, а сейчас упало до 1,5. Для сравнения, в Китае даже для более узкого агрегата М2 оно сейчас составляет 11,8, и за четверть века никогда не опускалось ниже 7,8. В этой экономике реально работают и банки, и фондовый рынок – и, в результате, ей внешние инвестиции просто не нужны.
Государство, в соответствии с принципом «кривой Филлипса», путем инфляции борется с безработицей и добивается экономического роста. Наследие Кейнса, безусловно, ценно – однако Милтон Фридман давно и достаточно убедительно показал, что при таком подходе рост безработицы можно отложить, но невозможно предотвратить. Что мы и наблюдаем в собственной экономике: избыточная ликвидность сочетается с недофинансированием, а высокий спрос на труд из-за инфляции и несоответствия зарплат порождает безработицу – как реальную, так и структурную, что еще больше снижает эффективность экономики.
Стабильность требует перемен
Из положения «высокая инфляция/крепкий курс» есть лишь два выхода: либо «высокая инфляция/слабый курс», либо «низкая инфляция/слабый курс». Вопрос не «будет ли девальвация тенге?». Вопрос лишь «когда и с какими последствиями она будет?»
И выводы абсолютно просты: цель по инфляции необходимо снижать до 2%. Это не мгновенно достижимо, но необходимо понимать, что «приближаться к будущим целевым 5%» – это еще не успех. Поскольку бюджет явно цикличен, то есть зависит от цен на природные ресурсы, введение эффективного, работающего бюджетного правила давно назрело. И, наконец, для такой экономики необходимо повышение независимости центрального банка, чтобы он мог выполнять свою работу правильно.
Сейчас возможность для этого есть: Казахстан – не Аргентина и не Турция. У нас есть серьезные международные резервы, которые, однако, последние пять лет менялись почти исключительно за счет роста цен на золото. С одной стороны, это стабильность, которую нужно не только ценить, но и использовать. Потому что стабильность без перемен, как ни парадоксально, гарантирует потерю стабильности. С другой – возможно, уже пора задуматься, почему в растущей экономике резервы практически не растут.