Высокая планка подвела Victoria’s Secret: акции обвалились почти на 20% после отчета
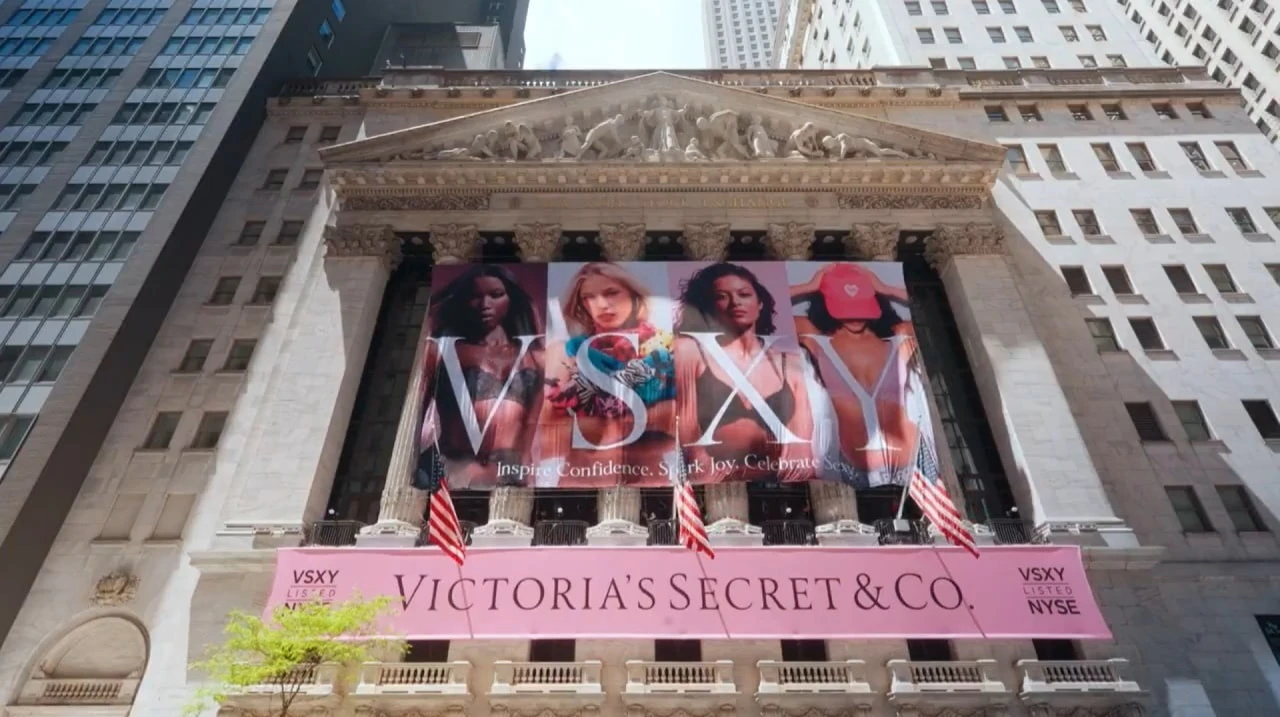
Фото: X / NYSE
Акции ретейлера нижнего белья Victoria's Secret обвалились на премаркете 3 сентября на 19% сразу после публикации квартального отчета. Инвесторов разочаровало замедление темпов роста компании, которая восстанавливается после затяжного кризиса, пишет Bloomberg. Ралли этого года, разогнавшее котировки Victoria's Secret на 57%, подняло планку ожиданий рынка, объясняет агентство.
Сопоставимые продажи ретейлера во втором финансовом квартале, который завершился 1 августа, увеличились на 9%, совпав с консенсус-прогнозом аналитиков, опрошенных Bloomberg, а оценку FactSet даже немного превысив, указывает Barron's. Однако в предыдущем отчетном периоде темп роста продаж составил 13%.
Выручка за прошлый квартал прибавила 10% и достигла $1,61 млрд — тогда как аналитики ожидали $1,62 млрд. При этом скорректированная прибыль подскочила почти втрое — до $0,95 на акцию. Это на 20% больше, чем рассчитывала Уолл-стрит.
Результаты позволили компании повысить прогноз на весь финансовый год: выручка должна составить $7,1–7,18 млрд. Ранее верхней границей были $7,13 млрд. Victoria’s Secret может показать максимальные годовые продажи за семь лет, отмечает Bloomberg.
Что происходит с компанией
В последние несколько лет Victoria’s Secret, известная изначально своими бюстгальтерами, утратила лидирующие позиции на этом рынке из-за конкуренции с другими ретейлерами. Бренд стал «размытым», поскольку слишком старался угодить всем аудиториям, писала ранее газета The Wall Street Journal (WSJ).
В ответ на это генеральный директор Хиллари Супер, возглавившая компанию осенью 2024-го, сделала ставку на возвращение ретейлеру его основной идентичности — «бренда сексуального нижнего белья, который не жертвует комфортом и предлагает скорее эмоциональную, чем функциональную продукцию». В рамках перезапуска бизнеса компания усовершенствовала дизайн бюстгальтеров, включая обновленную линейку «Very Sexy» с двойным пуш-апом, и расширила ассортимент ориентированного на молодую аудиторию бренда Pink.
Успех этой стратегии помог компании переломить затяжной спад и выдержать давление со стороны инвесторов, включая инвестфирму миллиардера Бретта Бланди BBRC International Pte, указывает Bloomberg. Во время общения с аналитиками 3 сентября Супер сообщила, что Victoria’s Secret фиксирует рост клиентской базы уже четыре квартала подряд во всех возрастных категориях и группах по уровню доходов. Покупатели также стали тратить больше и чаще возвращаться в магазины.
«Наши бренды стали сильнее и актуальнее, клиентская база растет, и мы увеличиваем долю рынка, поскольку сам продукт, идентичность бренда, повествование и качество исполнения работают в единой связке», — отметила глава компании.
В дальнейшем Victoria’s Secret намерена удвоить усилия в тех направлениях своей стратегии, которые приносят результат, указывает WSJ. В частности., ретейлер увеличивает инвестиции в маркетинг, планирует запуск документального сериала и возрождение культовых показов Victoria’s Secret Fashion Show в более масштабном формате.
Что говорят аналитики
«Тот факт, что рост [показателей Victoria’s Secret] носит широкомасштабный характер, а успех наблюдается во всех каналах и регионах, доказывает, что за этими цифрами стоит реальный импульс, — указал в аналитической записке аналитик GlobalData Нил Сондерс. — Судя по нашим данным, это подкрепляется тем, что Victoria’s Secret не просто увеличивает траты со стороны существующих покупателей, но и привлекает новых, прерывая затяжной период постоянного сокращения клиентской базы» (цитата по Bloomberg).
Аналитик Guggenheim Симеон Сигел в свою очередь заметил, что Victoria’s Secret продемонстрировала «сильное превышение показателей по чистой прибыли», даже несмотря на то, что продажи оказались чуть ниже ожиданий. При этом подразумеваемая прибыль компании за четвертый финансовый квартал окажется ниже консенсус-прогноза Уолл-стрит, добавил Сигел, пишет Barron’s.
Оценки Уолл-стрит относительно перспектив Victoria’s Secret также в основном остаются позитивными: из 12 аналитиков, которые наблюдают за бумагами компании, семь советуют их покупать, а пять — держать. Средняя целевая цена по бумагам компании — $94,6 — предполагает их рост на 11% относительно последнего закрытия.