Евро против баррикад: что влияет на его курс сильнее кризиса во Франции
Беспорядки в стране попали во все заголовки, но они лишь косвенно влияют на европейскую валюту
Долговой кризис во Франции подрывает позиции евро как альтернативы доллару. Фото: Robert Anasch / Unsplash.com
Протесты во Франции стали самыми масштабными за последние годы и перекинулись на Италию, а евро на этом фоне обновил 17-месячный минимум к доллару. Напрашивается вывод, что курс европейской валюты теперь определяет улица. Однако финансист и член комитета ACI по валютным операциям Сергей Романчук считает иначе: протесты — лишь один из факторов, и далеко не главный. Этому есть шесть причин.
Что показал рынок
Начну с цифр, потому что они расходятся с заголовками. С середины июня евро потерял к доллару около 2,5%: с $1,15 до минимума $1,1161 на 5 октября и примерно $1,12 сейчас. Для пары EUR/USD это заметное, но вполне обычное движение за четыре месяца.
Движение на долговом рынке оказалось гораздо сильнее. Спред между 10-летними облигациями Франции и Германии расширился примерно с 65 б.п. в июне до более чем 150 сейчас — это максимум с конца 2011 года. Доходность французских госбумаг OAT подошла к 5%, чего не было с 2002 года, и Франция теперь занимает дороже Италии и Греции.
Как отреагировал евро на уличные беспорядки в десятках французских городов в минувшие выходные? Небольшим гэпом вниз на открытии в воскресенье. В понедельник он так и не развился ни в распродажу, ни в отскок. Доходность 10-летних OAT выросла с 4,8% до 4,9%. Это в пределах обычного шума — и для облигаций, и тем более для валюты.
ING оценивает краткосрочную справедливую стоимость EUR/USD по дифференциалу ставок в $1,137-1,139. То есть вся политическая премия (по сравнению с текущим курсом), которую рынок сейчас закладывает в курс евро, — около 1,5%.
Это цена всего французского сюжета, включающего протесты, неопределенность с бюджетом и грядущие выборы президента.
Почему улица и политические баталии — не главные факторы
Во-первых, протесты и политическая неопределенность действуют на евро не напрямую, а через облигации и ЕЦБ. Спред между французскими и германскими бондами расширился еще до беспорядков — из-за срыва бюджетных целей и отсутствия у правительства поддержки парламентского большинства.
Улица здесь не причина, а симптом: она лишь подтверждает рынку то, что он и так знал, — консолидировать бюджет до выборов 2027 года политически невозможно. Reuters справедливо отмечает, что беспорядки важны для евро через рынок французского долга, а не сами по себе.
Во-вторых, в краткосрочной перспективе курс евро куда сильнее зависит от других факторов.
— Это дифференциал ставок. ЕЦБ в июне и сентябре повышал ставку из-за роста инфляции (она составила 3,8% в сентябре, из которых вклад энергоносителей составил 1,71 п.п.). ФРС в сентябре тоже вернулась к повышению ставки.
— Это нефть: Brent стоит выше $100 за баррель, а страны еврозоны являются нетто-импортерами энергии. Евро заметно слабеет и к валютам нефтеэкспортеров — норвежской кроне и канадскому доллару, исходя из условий торговли.
В-третьих, стоимость пары EUR/USD определяется главным образом тем, как ведет себя доллар. И здесь сейчас работает собственный магнит для капитала.
Рост крупнейших ИИ-компаний, их планы по привлечению финансирования и текущие капитальные затраты в секторе дата-центров — все это является одним из самых мощных инвестиционных циклов в истории. Иностранные деньги идут в американские акции и в долговые бумаги крупнейших компаний, то есть, по сути, в доллар. Это меняет оценку его привлекательности сильнее, чем любая европейская политика.
Для евро это конкуренция за капитал. И здесь у Европы нет сопоставимого нарратива роста. Французский сюжет — попытки правительства сбалансировать бюджет и справиться с протестами, а также политическая неопределенность перед выборами президента весной будущего года — снижает привлекательность евро ровно в тот момент, когда у доллара есть что предложить.
Мой долгосрочный взгляд на доллар не изменился: политический риск в США остается самостоятельным валютным фактором. Но сегодня его перекрывает влияние ставок, цен на нефть и развитие ИИ.
У этого есть и обратная сторона, и для евро она важнее.
Доллар стал, по сути, ставкой на ИИ с плечом. В дни, когда Nasdaq сомневается в окупаемости затрат, доллар уже не укрепляется как убежище, а падает вместе с акциями. ING прямо пишет, что нервозность вокруг ИИ подорвала защитную функцию доллара. Финансирование капитальных расходов в долг добавляет риска: корпоративные облигации ИИ-компаний уже конкурируют с казначейскими за длинные деньги. Если пузырь схлопнется, развернутся и потоки: после краха доткомов индекс доллара потерял треть за три года.
В-четвертых, для евро есть фактор по-настоящему долгосрочный.
В прошлом году я писал, что рост доли евро в мировых резервах остановили не курс и не политика, а опасения инвесторов по поводу надежности облигаций в европейской валюте: пик в 28% пришелся на 2009 год, накануне долгового кризиса, и с тех пор доля держится около 20%.
Французский кризис бьет по этому аргументу, так как это второй по размеру рынок госдолга еврозоны, который еще недавно был бенефициаром бегства в качество, а теперь сам стал его источником. Пока Франция занимает дороже Италии и Греции, разговор о евро как альтернативе доллару в резервах откладывается. Но кардинально это не меняет положения евро как единственной значимой альтернативы доллару.
В-пятых, форма кривой доходности французских гособлигаций говорит о том, что рынок не закладывает близкий кризис. На 2 октября спред доходности двухлетних французских гособлигаций к немецким составлял около 65 б.п., а десятилетних — около 140 б.п. К настоящему времени по 10-летним бондам спред расширился до 150 б.п. По-прежнему все это заметно выше на длинном конце кривой, что указывает на опасения по поводу долгосрочных бюджетных проблем, а не на угрозу скорого дефолта.
Протесты эту картину не меняют.
В-шестых, политические премии в евро исторически затухают, если не перерастают в кризис фрагментации. Страх перед Ле Пен в 2017 году рассосался за вечер второго тура выборов. После роспуска парламента в июне 2024-го евро просел примерно на 1% и восстановился за несколько недель.
Даже в экзистенциальный для евро долговой кризис 2010-2012 годов он не опускался заметно ниже $1,2. В то время у доллара не было преимущества по ставкам: ФРС держала их почти на нулевом уровне и проводила количественное смягчение, а ЕЦБ в 2011 году даже повышал ставку. Курс — величина относительная, и кризис одной валюты не превращается в ее неограниченное падение, если вторая сторона пары не предлагает альтернативы. Пока ЕЦБ сохраняет способность действовать, политическая премия в курсе евро измеряется процентами, а не десятками процентов.
Что все это значит для курса
Единственный способ, при котором улица может стать главным фактором, определяющим курс европейской валюты, — косвенный. Если протесты окончательно сделают сокращение бюджетных расходов невозможным, дальше будет работать уже долговая математика: бюджет не принят, Moody's понижает рейтинг, спред с германскими бондами уходит выше 175-200 б.п., и встает вопрос о применении TPI (Transmission Protection Instrument) — инструмента ЕЦБ для покупки облигаций проблемной страны. Его ни разу не применяли.
Для Франции он доступен лишь условно: она c июля 2024 года находилась под процедурой чрезмерного бюджетного дефицита (предполагает, что страна должна представить план по его сокращению), но в июне 2026 года ее действие приостановлено. И главное, ЕЦБ может применить его по своему усмотрению и только в том случае, если сочтет динамику доходности облигаций той или иной страны необоснованной. В случае с французскими спредами он пока считает ситуацию оправданной.
Allianz Research считает, что ЕЦБ может вмешаться в ситуацию, если французский спред к германским увеличится до примерно 200 б.п. при аналогичном итальянском выше 175 б.п. В этом сценарии ЕЦБ останавливает процесс ужесточения ДКП, и у евро одновременно ломаются обе опоры — и ставки, и доверие. Он может упасть до уровня $1,1 и ниже.
Но и здесь причиной падения станет не улица, а политический календарь. Главное событие — президентские выборы во Франции в апреле 2027 года. Лидер крайне правых Марин Ле Пен по опросам лидирует с 35-38%, а в ряде опросов на второе место выходит крайне левый политик Жан-Люк Меланшон. Возможный второй тур между двумя кандидатами, скептичными к европейским правилам, способен превратить временную премию в долгосрочный фактор.
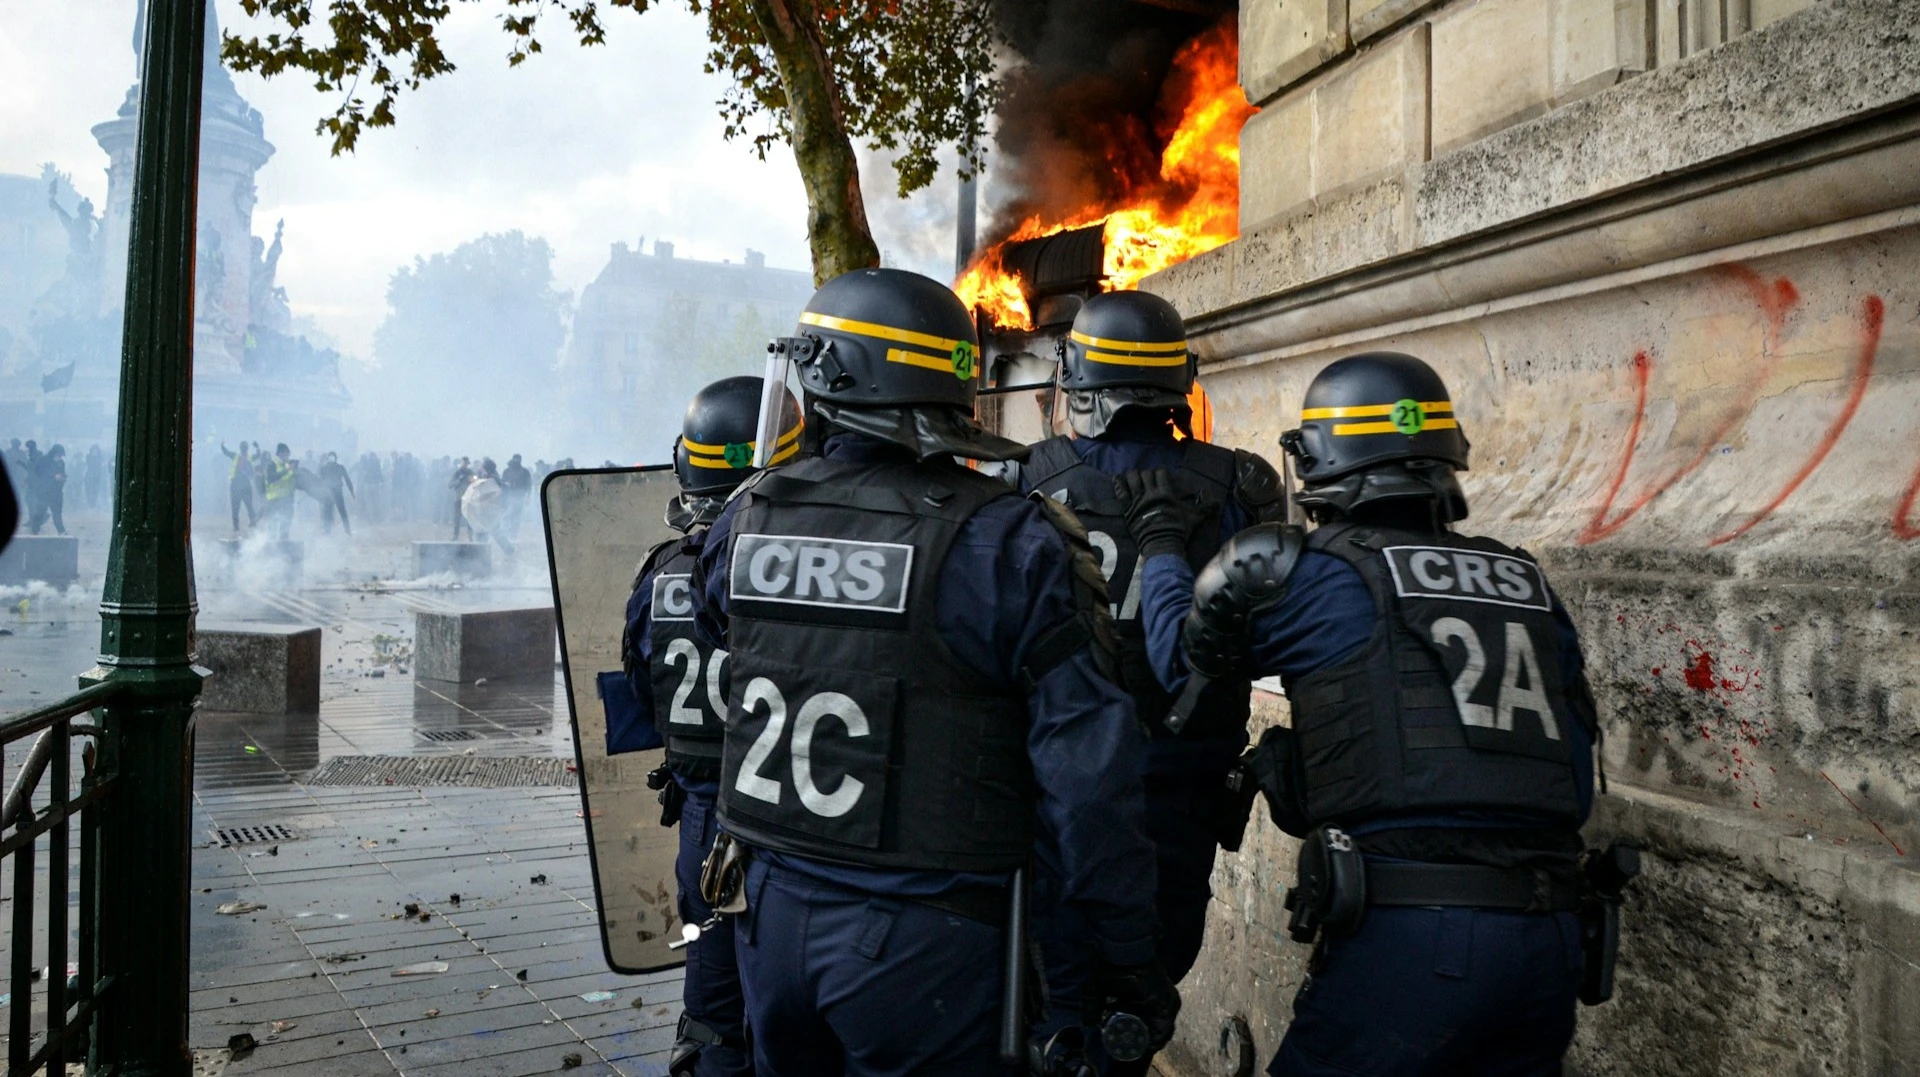
Заражение остальной Европы при этом пока ограниченное: испанские облигации торгуются на 75 б.п. ниже французских, а итальянский спред к германским облигациям сейчас составляет 130 б.п. против 500 с лишним б.п. в 2011 году.
Базовый сценарий, на мой взгляд, выглядит так: до выборов политический дисконт евро к доллару в 1-2% останется, а направление EUR/USD внутри диапазона $1,1-1,15 будет задавать разница ставок ЕЦБ и ФРС и цена на нефть. Но это временный дисконт, а не разворот тренда.
Здесь уместна сверка с моими прежними ориентирами. В июле 2025-го я допускал рост евро до $1,3 к концу года, но пара так и не пробила уровень в $1,2.
Ориентир для апреля 2027 года в $1,25 за евро я бы отложил, но не отменял.
Основания для более слабого доллара тоже есть — политический риск в США, дефицит бюджета и давление американской администрации на ФРС. Все это никуда не делось, просто сейчас цены на нефть и повышение ставок являются более сильными факторами.
Главный сценарий, в котором евро будет растет вопреки кризису во Франции — это схлопывание ИИ-пузыря в США и бегство капитала из доллара.
Хоронить евро из-за беспорядков рано. Самое честное, что можно сказать инвестору сегодня: судьбу евро определяет не парижская улица, а нефть, ЕЦБ и французский избирательный календарь. Улица лишь напоминает, что календарь «неумолим». И, как всегда, прогнозирование валютных курсов — занятие ненадежное, так что не стоит относиться к этим выводам как к торговой рекомендации.