Гуру облигаций ждет от них доходности до 8%. Как построить портфель?
Сейчас можно собрать высококачественный облигационный портфель с самой высокой доходностью за 25 лет, считает директор по инвестициям Pimco Дэн Айвесин

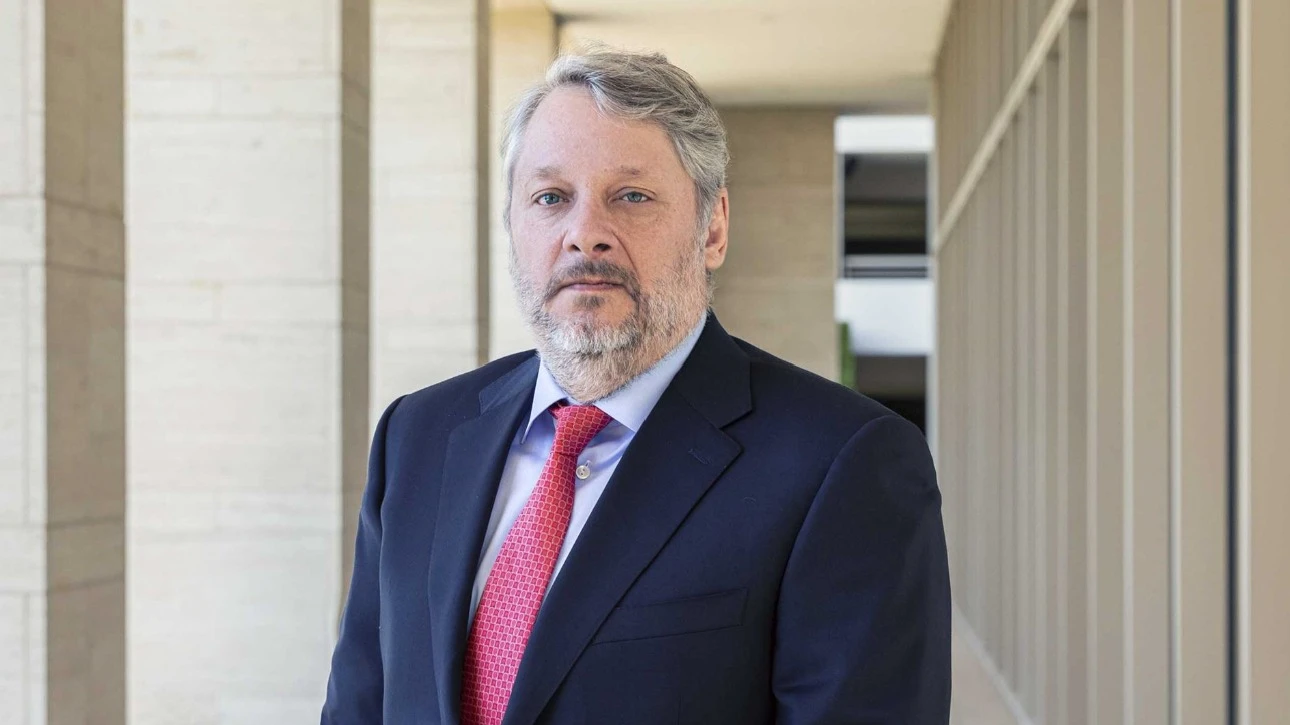
Директор по инвестициям Pimco Дэн Айвесин ждет от облигаций до 8% в ближайшие годы / Фото: Pimco
Директор по инвестициям Pimco Дэн Айвесин, управляющий крупнейшим в мире активным облигационным фондом Pimco Income Fund, допустил, что в ближайшие годы облигации смогут принести инвесторам 7–8% годовых. Получить такой доход, по его словам, позволят взлетевшие доходности облигаций, которые приблизились к многолетним максимумам, пишет Barron’s.
«Мы можем показать 7% или 8%. Можно собрать высококачественный портфель и получить самую высокую доходность за 25 лет», — сказал Айвесин на конференции в Нью-Йорке, которую организовал инвестиционный бюллетень Grant’s Interest Rate Observer. По его мнению, облигации принесут больше, чем многие другие классы активов.
Фонду Pimco Income почти 20 лет, он может вкладываться в любые сегменты долгового рынка и управляет $222 млрд. Текущая доходность портфеля — около 5,5%, средний срок погашения бумаг — 10 лет. С начала 2026 года фонд потерял 1,8% — год оказался тяжелым для большинства рынков облигаций.
Главная ставка фонда — ипотечные облигации. На 30 сентября 36% портфеля занимали бумаги ипотечных агентств Fannie Mae и Freddie Mac, еще 17% — ипотечные облигации других эмитентов. На корпоративные облигации, включая высокодоходные, приходилось всего 9%. Айвесин считает бумаги агентств более выгодными: они приносят более чем на процентный пункт больше 10-летних трежерис, а премия корпоративных облигаций высокого кредитного качества к трежерис исторически мала.
Айвесина настораживает огромный объем долга, который привлекают под дата-центры и ИИ-инвестиции. Покупать облигации таких заемщиков он готов только при дополнительной кредитной защите.
Возможности управляющий видит и за пределами США. На развивающиеся рынки приходится 10% портфеля фонда, а среди них Айвесину особенно нравятся бразильские облигации в реалах. Доллар он пока считает дорогим по отношению к другим ведущим валютам и ожидает его постепенного ослабления.
Главный вопрос, который клиенты задают Айвесину, — об угрозе роста бюджетного дефицита США. Он приближается к $2 трлн в год, или 6% ВВП, хотя экономика страны в хорошей форме. Управляющий советует диверсифицировать вложения по странам, хотя в активах его фонда преобладают долларовые облигации.
Контекст
Доходности гособлигаций развитых стран резко выросли в третьем квартале. По данным Reuters, за июль–сентябрь доходности трежерис прибавили больше, чем в любом другом квартале XXI века. Среди причин: неопределенность из-за войны на Ближнем Востоке, растущий бюджетный дефицит, ужесточение денежно-кредитной политики и конкуренцию со стороны корпоративных облигаций, которые компании выпускают для строительства ИИ-инфраструктуры.
С тех пор рынок немного успокоился. 13 октября доходность 10-летних трежерис снизилась до 5,21%, 30-летних — до 5,56% вслед за подешевевшей нефтью. Доходность 10-летних французских облигаций опустилась до 4,85%, 10-летних британских гилтов — до 5,4%, сообщает Trading Economics.
Рост доходностей удорожает ипотеку, автокредиты, кредитные карты и студенческие займы, констатирует Fox Business. На этой неделе инвестиционный гигант BlackRock с активами свыше $15 трлн впервые за шесть лет повысил рекомендацию по казначейским облигациям США. Короткие бумаги он теперь оценивает как «лучше рынка» (Overweight), длинные — как нейтральные. Одновременно BlackRock ухудшил рекомендацию по американским акциям — с Overweight до нейтральной — и частично зафиксировал по ним прибыль, чтобы увеличить долю трежерис.
BlackRock давно прогнозировал, что процентные ставки надолго останутся высокими, и теперь доходности трежерис дошли до уровней, которые соответствуют этому прогнозу. Покупая облигации сейчас, BlackRock хочет зафиксировать привлекательные процентные выплаты по ним, пояснил инвестгигант в последнем еженедельном обзоре.