История велосипедного бума: как рынок угадал технологию, но ошибся с акциями
Реальная велосипедная революция в свое время разогнала рынок акций — и что-то в этой истории напоминает сегодняшний хайп вокруг ИИ
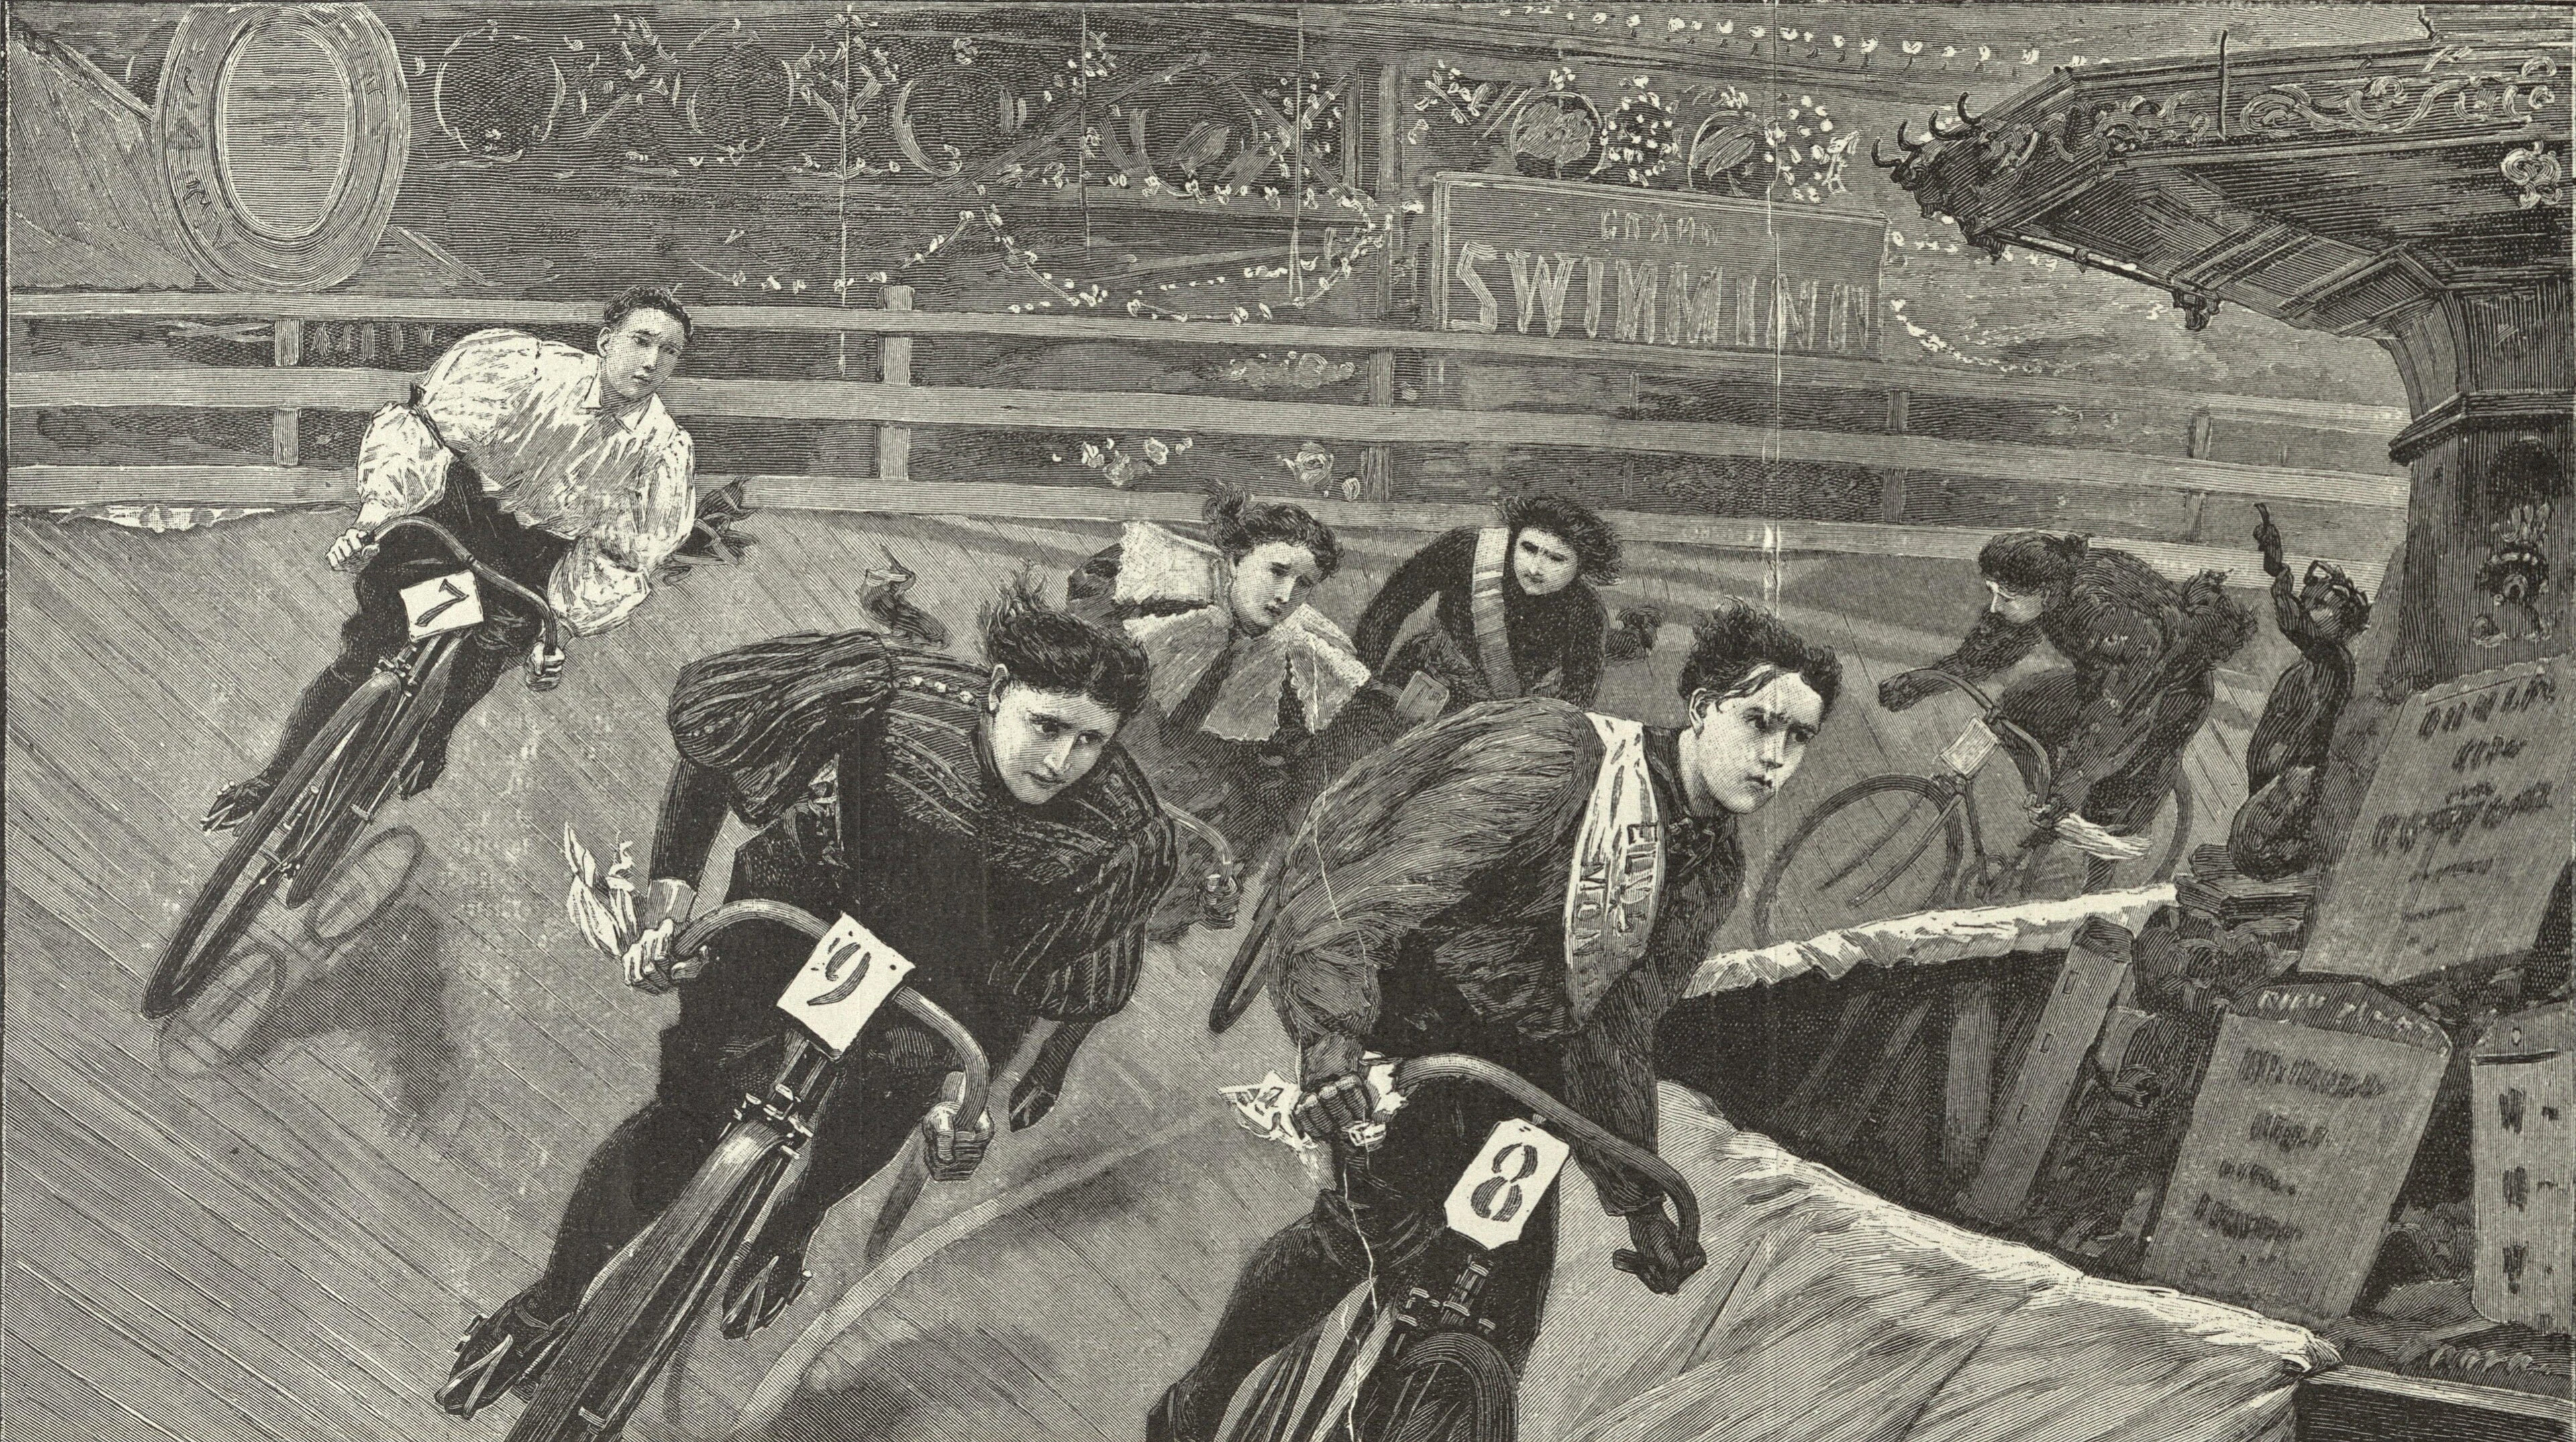
Женские велогонки в Лондоне, 1897 год. Источник: Schlesinger Library, RIAS, Harvard University
Юная велосипедистка Ада Сил успела объехать экипаж, но это ее не спасло. Она резко свернула влево, смогла объехать кэб, и врезалась в стеклянную витрину магазина.
Об этой аварии в 1896 году писала The Yorkshire Herald. К тому времени велосипед уже настолько вошел в повседневную жизнь, что подобные истории регулярно попадали в городскую хронику. Вокруг велосипедов выросла большая промышленность — от производства рам, шин и труб до ремонта, торговли и туризма. Вслед за потребительским и производственным бумом начался финансовый: за несколько лет на рынок вышли сотни велосипедных компаний, а в 1896 году отрасль привлекла более £17 млн.
Инвесторы ставили не на выдуманную революцию. Спрос действительно рос, фабрики расширялись, а новые технологии меняли транспорт. Но рынок переоценил то, как долго сохранятся высокие темпы роста и прибыли и сколько компаний смогут на них заработать. Именно эта разница между успехом технологии и результатом для ее акционеров и сделала велосипедный бум одним из первых крупных технологических пузырей Британии.
Свобода на двух колесах
К началу 1890-х велосипед сильно изменился. Высокий и опасный «пенни-фартинг» сменил более устойчивый велосипед с двумя одинаковыми колесами и цепным приводом. Ездить на нём было проще и безопаснее, а после появления пневматической шины Данлопа — еще и комфортнее: не так трясло на плохих дорогах. Стальные трубы позволили заметно облегчить велосипед: к концу 1890-х его средний вес снизился примерно с 20 до 11–15 кг. Стандартизация деталей позволила к массовому производству велосипедов.
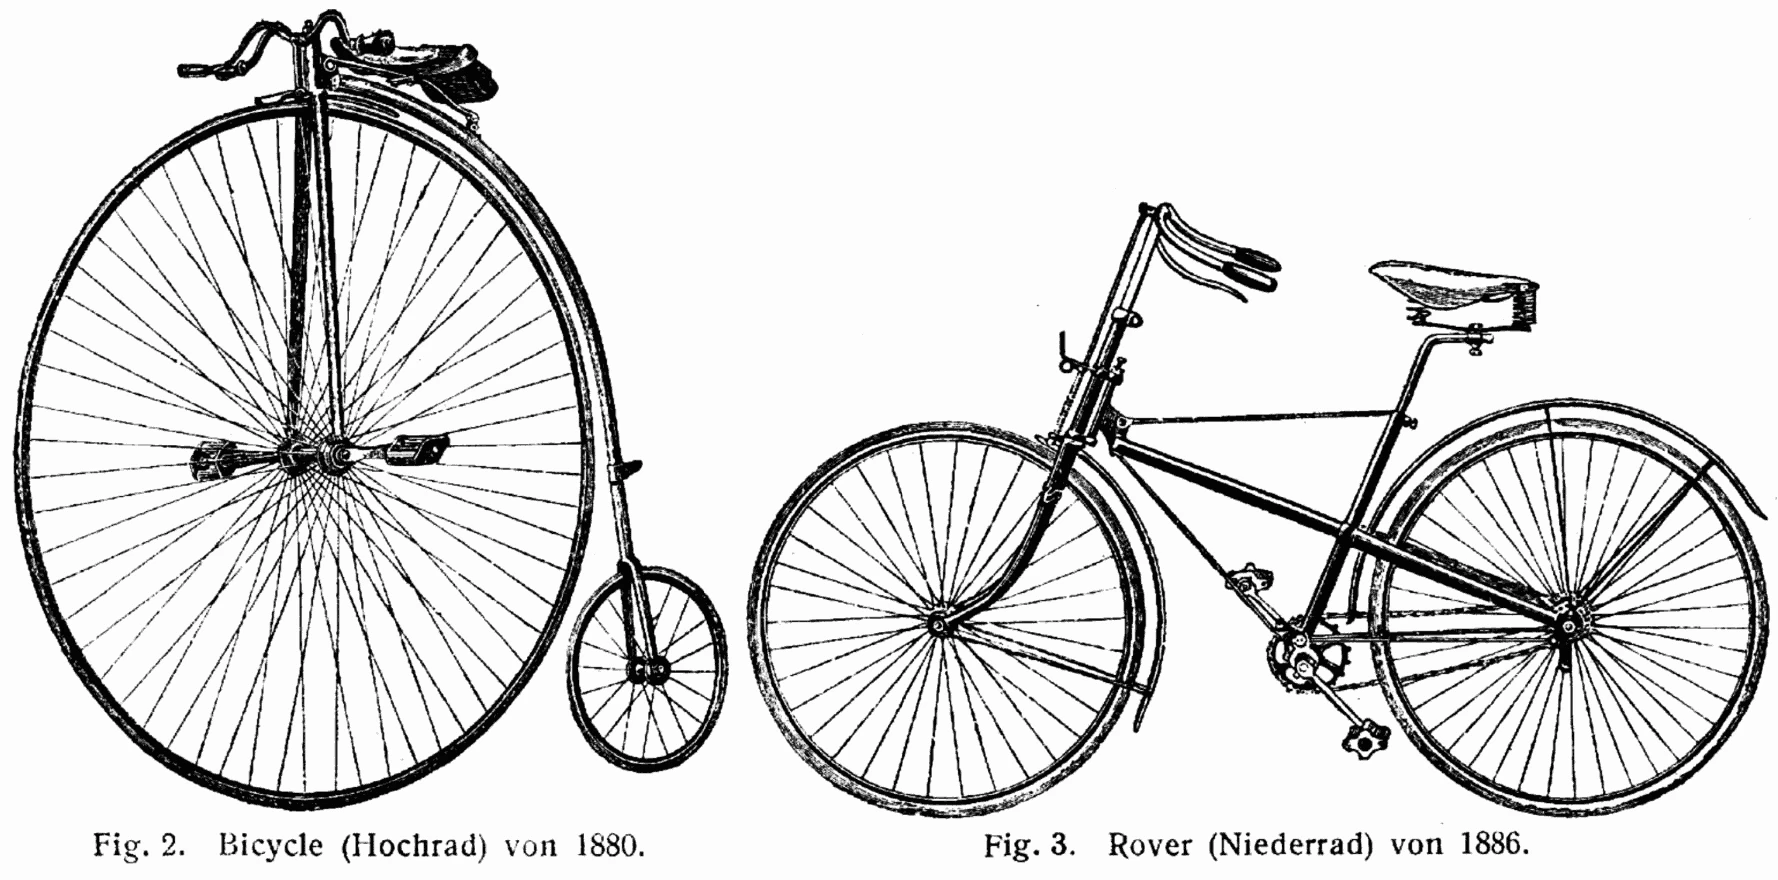
Тяжелый «пенни-фартинг» 1880 года (слева) и безопасный велосипед Rover 1886 года (справа). Источник: «Энциклопедия всей техники и вспомогательных наук», 1920 год.
Развитие технологий сделало велосипеды и трициклы доступнее: в конце 19 века британская промышленность выпускала около 750-800 тыс. велосипедов в год, около 1,5 млн из 35 млн жителей пользовалась этим видом транспорта.
Университет Бирмингема считает это «революцией личной мобильности». Автомобиль еще был дорогим и ненадежным, а велосипед стоил значительно дешевле лошади или экипажа и позволял самостоятельно выбирать маршрут и время поездки. Особенно сильно велосипед изменил повседневную мобильность женщин, которые теперь не зависели от мужчин и могли самостоятельно ездить на работу, в гости или за город.
Как велосипеды разогнали биржу
В середине 1890-х велосипедное производство в Британии быстро росло. Его главными центрами стали Бирмингем и Ковентри — старые промышленные города, где уже были развиты металлообработка и производство стальных труб, работали машиностроительные и оружейные предприятия, которые смогли перестроиться под новые задачи.
Производство разрасталось не только за счет сборки самих велосипедов. Вместе с ним рос спрос на шины, трубы и другие компоненты, а вокруг крупных производителей появлялось всё больше специализированных предприятий. Велосипедная промышленность постепенно превращалась в разветвленную производственную цепочку. В 1890–1896 годах чистая прибыль велосипедной отрасли росла примерно на 13% в год.
За производственным последовал бум акционерных компаний. С 1895 по 1897 в Британии на фондовый рынок вышло почти 700 велосипедных компаний. Компаний было так много, что началось соревнование за капитал. Публичные размещения в велосипедной, шинной и трубной отраслях в 1896 году привлекли свыше £17 млн — около восьмой части всех новых выпусков ценных бумаг в Соединенном Королевстве за этот год. В 1897 году было привлечено ещё £7,7 млн.
Одновременно резко росла стоимость самих компаний: их совокупная рыночная капитализация увеличилась примерно с £2,5 млн в 1895 году до £20,8 млн в апреле 1897-го — более чем в восемь раз.
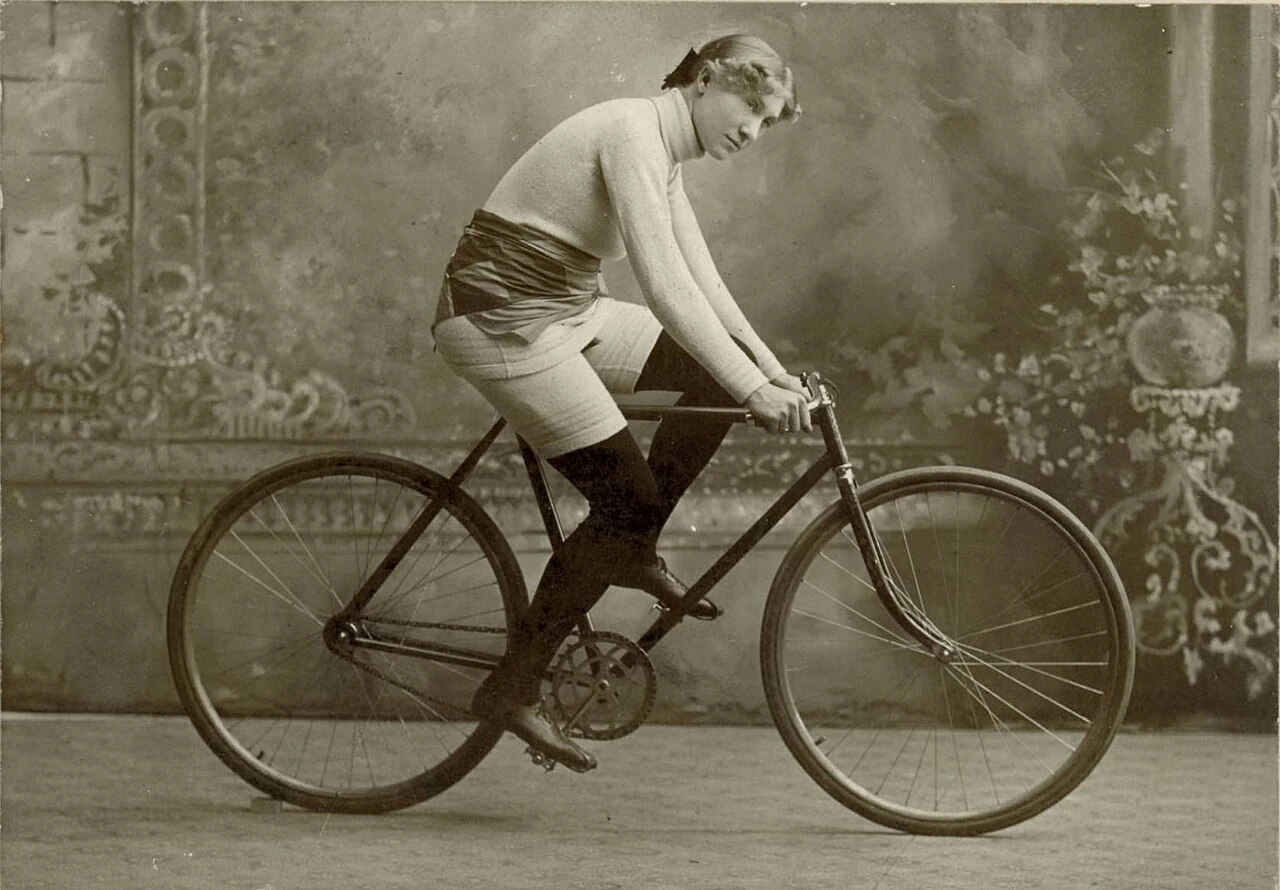
Велогонщица в типичной гоночной форме, 1895 год. Фото: Alice Olson Roepke.
Dunlop: сделка, которая зажгла рынок
Одним из главный катализаторов велобума стала компания Pneumatic Tyre Company, производящая пневматические шины.
В апреле 1896 года предприниматель Эрнест Тера Хули купил ее за £3 млн — примерно в десять раз дороже ее номинального капитала. За высокой оценкой стоял быстрорастущий бизнес. По расчётам исследователей, с 1890 по 1896 год чистая прибыль Pneumatic Tyre Company каждый год в среднем удваивалась. Цена сделки в £3 млн была примерно в 13,6 раза выше годовой прибыли компании.
Через несколько недель после покупки Pneumatic Tyre Company Хули зарегистрировал новую компанию с заявленным капиталом £5 млн, которую назвал в честь изобретателя шины — Dunlop. Она приобрела Pneumatic Tyre Company вместе со связанными патентами и другими активами. Dunlop создавала дочерние компании за рубежом и передавала им права на использование своих патентов. Такая модель позволяла расширять производство без создания полного производственного цикла на каждом рынке.
IPO Dunlop Company стало самым крупным в секторе: в мае 1896 года её разместили на £5 млн. Спрос на ее акции, по разным оценкам, превысил предложение в 8–15 раз. Но рынок, похоже, увидел переподписку не как предупреждение о перегреве, а как подтверждение, что крупнейшая ставка на новую технологию прошла проверку.
Почти одновременно Beeston Pneumatic Tyre Company объявила о намерении выплатить за 1896 год дивиденд в 100%. Реакция рынка была бурной: 22 апреля Financial Times писала, что торговля велосипедными акциями на Бирмингемской фондовой бирже «сошла с ума». Уже через неделю газета предупреждала, что «велосипедные акции рискуют раздуться так же, как шины».
С января по май 1896 года индекс велосипедных акций вырос с 88 до 250 пунктов — на 184%.
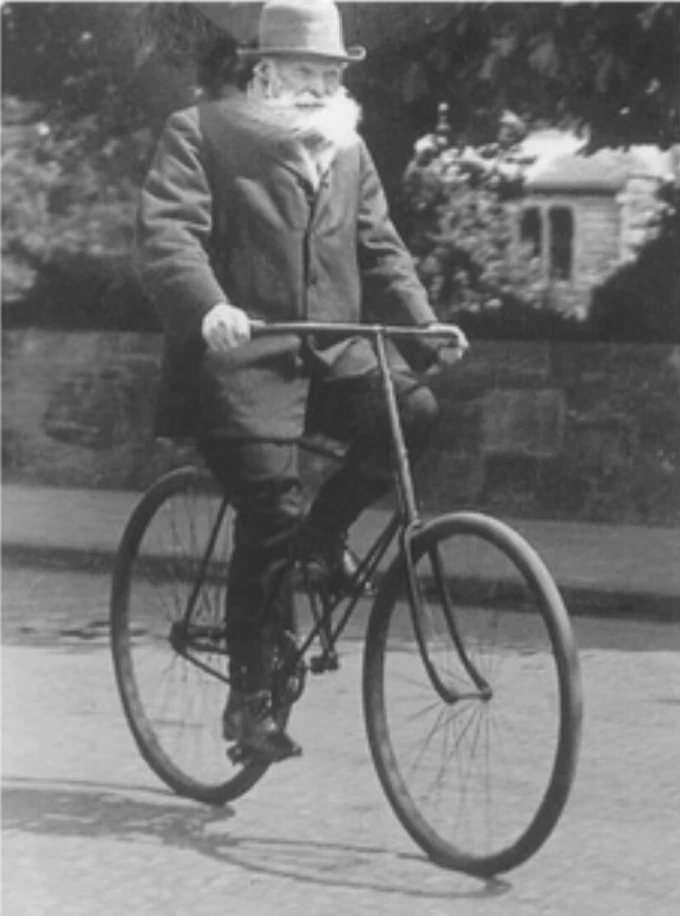
Джон Бойд Данлоп на велосипеде, 1915 год. Источник: Большая норвежская энциклопедия
Наполеон финансов
Одним из самых заметных участников велосипедного бума стал Эрнест Тера Хули, который сам велосипедов не производил. Он находил быстрорастущие компании, выводил их на фондовый рынок и продавал акции инвесторам. После сделки с Dunlop пресса прозвала Хули «Наполеоном финансов». Позднее The Economist писал, что у Хули была репутация человека, способного создавать миллионы и состояния почти «взмахом волшебной палочки».
Хули родился в Ноттингемшире в 1859 году и начинал в кружевном бизнесе отца, а затем занялся недвижимостью, брокерскими операциями и созданием публичных компаний. В Лондон он перебрался в 1896 году, когда велосипедный бум приближался к пику. Хули покупал частные компании, учреждал на их основе акционерные общества, формировал советы директоров и организовывал выпуск акций.
Хули продавал инвесторам не только цифры, но и громкие имена. В советы его компаний входили графы, герцоги, политики и военные. Сам он называл таких директоров «лица с первой страницы проспекта»: их имена должны были придавать компании вес и открывает ей доступ к финансовым кругам. Исследование 73 велосипедных, шинных и связанных компаний, выпускавших акции в 1892–1897 годах, показало: наличие аристократа в совете директоров повышало вероятность подачи заявки на листинг Лондонской фондовой биржи примерно в 7,5 раза.
Журналисты прозвали таких директоров guinea-pig directors. Название строилось на каламбуре: guinea pig — «морская свинка», guinea — золотая монета, которыми таким директорам оплачивали «участие» в работе совета. В совет Dunlop вошли представители наследственной британской знати, чьи имена придавали выпуску акций вес в лондонском финансовом мире: наследственный граф и крупный землевладелец, семье которого принадлежала значительная часть курортного города Бексхилл; 15-й герцог Сомерсет, который участвовал в коронациях Эдуарда VII и Георга V; 8-й граф Албемарл, который был депутатом Палаты общин, заседал в Палате лордов и служил при королевском дворе.
Хули оказался почти идеальной фигурой для рынка того времени: он раньше многих понял, что на новой технологии можно заработать не только производством, но и созданием компаний, акции которых инвесторы готовы покупать в ожидании следующего большого успеха. Он брал хороший бизнес в горячей отрасли и превращал его успех в аргумент для гораздо более высокой оценки.
Постепенно граница между финансовым мастерством и манипуляцией стиралась. Позднее сделки Хули стали предметом публичных скандалов, в материалах разбирательств всплывали и крупные выплаты людям, чьи титулы появлялись в проспектах его компаний.
Конец красивой модели
Инвесторы не выдумали спрос на велосипеды. Они лишь переоценили темпы его роста, устойчивость высоких прибылей и число компаний, которые смогут на нем заработать.
Проспекты одновременно продавали несколько историй: быстро растущий спрос, ценность патентов, будущие доходы от лицензий и сверхприбыли, которые первые участники рынка уже успели получить. Особенно убедительно выглядели патенты: права на новую технологию обещали доход не только от собственного производства, но и от всей отрасли.
На пике бума производители не успевали за заказами и быстро наращивали мощности. В 1896 году производители велосипедов Raleigh могла выполнить лишь четверть поступивших заказов и начала строить новую фабрику. Но сами заказы не всегда отражали реальный спрос: некоторые дилеры заказывали втрое больше велосипедов, чем рассчитывали продать.
К весне 1897 года отрасль столкнулась с перепроизводством. Управляющий директор Rudge Whitworth объявил о снижении цен на велосипеды на 25%, а к Пасхе газеты писали о растущих запасах и предстоящих скидках. Один из комментаторов отмечал, что прибыли, обещанные в проспектах при больших объемах продаж и высоких ценах, в «постыдно перекапитализированных предприятиях» получить будет трудно.
Расчеты, заложенные в проспекты компаний, больше не сходились: многие из них строились на одновременном росте продаж и сохранении высоких цен, снижение цен сделало прежние прогнозы прибыли нереалистичными. В мае 1897 года Financial Times предупреждала об ухудшении ситуации в отрасли, а в июле — что велосипедные акции заметно подешевели. С середины марта 1897 года рынок снижался непрерывно: к январю 1899-го индекс упал на 73%.
Проблема была не только в лишних велосипедах на складах. Во время бума инвесторы закладывали в стоимость компаний и доходы от патентов — на шины, трубы, компоненты и способы производства. Лицензии позволяли зарабатывать не только на собственном выпуске, но и на продажах других производителей, поэтому даже небольшая компания с ценным патентом могла получить высокую оценку.
Но оценить такие доходы было гораздо сложнее, чем стоимость фабрики: технологии менялись, патентные права оспаривались, а конкуренты находили способы их обойти. По данным исследователей, многие размещения опирались прежде всего на ожидаемые доходы от интеллектуальной собственности, а не на уже существующие производственные активы.
Инсайдеры нажали на тормоза, рынок покатился дальше
Для большинства публичных велосипедных компаний бум закончился плохо. Из 141 компании, которые изучил историк Уильям Куинн, 122 обанкротились, добровольно ликвидировались или прекратили работу. У 43 компаний, закончивших банкротством, последняя зафиксированная цена акций в среднем составляла лишь 3,9% от номинала.
Если учитывать и более удачные исходы — например, поглощения, на которых акционеры иногда зарабатывали, — результат все равно оставался отрицательным. В среднем последняя цена акций всех 141 компании составляла около половины номинала, а потери инвесторов достигали 48,7%.
По мере падения рынка состав акционеров менялся. Директора и работники велосипедной отрасли чаще сокращали позиции: доля директоров в капитале исследованных компаний снизилась с 25,6% до 20,1%. Одновременно доля обеспеченных мужчин и представителей знати среди акционеров выросла с 15,6% до 31%, стало больше и инвесторов, живших рядом с Лондонской и Бирмингемской биржами. Исследователи Уильям Куинн и Джон Тернер считают, что близость к рынку и постоянный доступ к котировкам не защищали от потерь и могли, наоборот, подталкивать инвесторов продолжать торговать даже после начала падения.
В среднем лучше других из бума выходили первоначальные владельцы бизнеса и инвесторы, которые активно торговали и вовремя сокращали позиции. При этом среди тех, кто оставался в акциях на поздней стадии, было много состоятельных и опытных участников рынка. То есть доступ к информации и близость к бирже сами по себе не помогали вовремя выйти из перегретого актива.
Уроки викторианского пузыря для эпохи ИИ
Конечно, велосипедный бум конца XIX века и сегодняшний бум искусственного интеллекта нельзя сравнивать напрямую. Но в обоих случаях инвесторы пытаются заранее понять, какие компании смогут получить основную прибыль от технологии, рынок которой еще только формируется.
Масштаб велосипедного бума был огромным: в 1896 году отрасль привлекла более £17 млн, а за следующие полтора года в Британии появилось более 600 новых велосипедных акционерных обществ. Сегодня капитал концентрируется иначе — прежде всего в инвестициях крупнейших технологических компаний: по приведённой в источнике оценке Reuters, расходы Big Tech на дата-центры в 2026 году могут превысить $730 млрд.
Похож и механизм, через который отдельная сделка начинает влиять на ожидания по всему сектору. В 1896 году таким сигналом стала Dunlop: капитал новой компании составил £5 млн, а спрос на ее акции многократно превысил предложение. Сегодня похожую роль могут играть крупные раунды частных ИИ-компаний: высокая оценка и спрос на ограниченное число акций сами становятся ориентиром для рынка.
Ещё одна параллель — скорость вложений в инфраструктуру. Велосипедный бум показал, что мощности могут расти быстрее устойчивого спроса. В ИИ исход пока неизвестен, но компании уже вкладывают огромные средства в дата-центры, ускорители и энергоснабжение задолго до того, как станет понятна окупаемость всех этих мощностей.
История велосипедного бума показывает: рынок может верно оценить значение новой технологии и ошибиться в том, какие компании на ней заработают. Многие компании, созданные в разгар бума, исчезли, но велосипедная промышленность пережила биржевой крах, а накопленные отраслью технологии и производственные навыки позже пригодились в мото- и автомобилестроении.
Правда, для большинства велоакционеров это было слабым утешением.