Как инвесторам заработать на проблемах Европы: 10 акций и рынок Польши
На европейском рынке в этом году лучшие показатели демонстируют энергетический, сырьевой и банковский секторы. Фото: Immo Wegmann / Unsplash.com
Экономическая ситуация в Европе ухудшается, а проблемы ее энергетического сектора усугубляются. Но на рынке есть отдельные сферы и акции, которые выигрывают от этого.
Нефть, газ и ставки
Цена на нефть Brent на прошлой неделе в четверг превысила $109 из-за обострения противостояния между США и Ираном вкупе с ударами йеменских хуситов по энергетическим объектам Саудовской Аравии. Эскалация снова ведет к сокращению поставок из региона, которые частично удалось наладить летом.
Газ в Европе сейчас стоит, как в декабре 2022 года. Тогда, правда, цена на него падала с рекордных пиков. Но в этом году она уже выросла более чем на 150% по сравнению с концом февраля, когда началась война на Ближнем Востоке. Европейские газохранилища заполнены на 67,6% (минимум с 2009 года), обычно в это время года запасы уже достигают 83%.
Газовый фьючерс Dutch TTF стоит более €80 за МВт-ч (около $1000 за 1000 кубометров). Цена подходит к «зоне стресса», превышение отметки в 100 евро/МВт ч начнет подрывать экономическую ситуацию, считает Дэвид Чжун, специалист по количественному анализу данных Bloomberg.
Рост цен на энергоносители ускорил инфляцию в еврозоне (3,3% в августе). ЕЦБ 10 сентября второй раз в этом году повысил ставку по депозитам на 0,25 процентного пункта до 2,5%. В заявлении ЕЦБ признал, что инфляция «будет значительно превышать цель» регулятора в 2% в течение длительного периода. Он прогнозирует 3% в этом году, 2,5% — в 2027, 2,1% — в 2028.
В октябре ЕЦБ может повысить ставки еще раз, сообщил Bloomberg со ссылкой на людей, знакомых с ситуацией. Трейдеры ждут трех повышений до конца года.
Энергетика
В очевидном выигрыше в такой ситуации находятся энергетические компании и те, которым помогает рост ставок, промышленные предприятия, напротив, могут столкнуться с трудностями, пишет Bloomberg. Но и в последнем случае не все однозначно: например, химические компании, которые должны были бы пострадать от роста цен на ископаемое сырье, наоборот, выиграли из-за прекращения поставок химической продукции c Ближнего Востока.
«Разумнее оценивать последствия по отдельности по секторам и по акциям в рамках каждого сектора», — сказала агентству Карен Жорж, управляющая фондом акций во французской Ecofi.
Напрямую выигрывают производители газа и нефтепереработчики. У последних норма прибыли сильно выросла в результате ближневосточного кризиса: цены на нефтепродукты поднялись гораздо сильнее, чем на сырую нефть.
В числе таких норвежская Equinor — c начала года ее бумаги на бирже в Осло выросли в цене на 75%, пять аналитиков советуют держать ее акции, четыре дают рекомендацию «Ниже рынка» или «Продавать»)
Французская TotalEnergies прибавила с начала года примерно 40%, семь аналитиков из 11 рекомендуют покупать ее бумаги, еще трое — держать и один — продавать.
Также Bloomberg называет британскую BP, ее бумаги подорожали примерно на треть с начала года, 14 аналитиков рекомендуют ее акции к покупке, у 13 рекомендация «Держать» и только у трех — «Ниже рынка» или «Продавать». Еще одна британская компания — Shell. С начала года ее акции также прибавили в цене почти 30%, у нее 13 рекомендаций «Выше рынка» или «Покупать», 19 — «Держать», один — «Продавать».
Отраслевой индекс энергетических компаний, входящих в панъевропейский Stoxx 600, вырос с начала года почти на 50%, показав лучшую динамику среди всех секторов.
При этом в относительном выражении акции в нем заметно подешевели, отмечает Bloomberg. Прибыли компаний росли значительно быстрее, чем котировки.
В начале года отношение капитализации к прогнозируемой на ближайшие 12 месяцев прибыли (P/E) составляло в секторе около 11,5. В марте оно подскочило почти до 15, когда цены на энергоресурсы и котировки уже стали расти, а прибыли — еще нет. Затем последовали резкое повышение прогнозов по прибыли и отчетность за второй квартал: P/E упал ниже 10, а в начале сентября составил 10,8.
Промышленность
За энергетическим сектором следуют акции других сырьевых компаний — горнодобывающих, металлургических, деревообрабатывающих и др. Отраслевой индекс STOXX Europe 600 Basic Resources вырос с начала года на 25%.
Индекс химических предприятий поднялся на 14%. Хотя в качестве сырья для некоторых видов продукции они используют подорожавшие нефть и газ, европейские компании выиграли от практически одномоментного исчезновения ближневосточных конкурентов. Вопрос в том, как быстро те смогут вернуться. По словам Себастьяна Брея, аналитика по химической отрасли банка Berenberg, инвесторы «по-прежнему взвешивают все за и против» при оценке перспектив сектора — временного роста цен на химическую продукцию с одной стороны и потенциального ослабления спроса, дорожающего кредитования и рост затрат на энергоносители с другой.
Хотя прогноз на второе полугодие для химической промышленности неплохой, Брей, к примеру, скептически оценивает возможность увеличения прибыли в 2027 году у таких компаний, как BASF и Evonik Industries, когда иранский фактор станет ослабевать.
Котировки первой выросли в цене с начала года почти на 17%, но у аналитиков смешанная оценка: из 21 команды девять дают по BASF рекомендации «Выше рынка» или «Покупать», семь — «Держать», пять — «Ниже рынка» или «Продавать». Цена акций второй с начала года выросла почти на 34%, консенсусная рекомендация рынка — «Держать».
В случае с французской Air Liquide, крупнейшей компанией в отраслевом индексе (плюс 14% c начала года), уверенности больше: 18 аналитиков дают рекомендации «Выше рынка» или «Покупать», четыре — «Держать».
В коммунальных компаниях тоже есть бенефициары кризиса. Этот сектор можно разделить на три категории в зависимости от бизнес-модели: выигравшие, компании с нейтральной динамикой и проигравшие, говорит Карен Жорж из Ecofi.
Котировки испанской Endesa, к примеру, растут (плюс 37% с начала года), а итальянской Italgas и британской Centrica — падают. Испания построила мощный сектор возобновляемой энергетики, сильно снизив свою зависимость от газа (в том числе при определении цен на электричество), Италия этого не сделала.
В выигрыше от перехода на зеленые технологии оказываются и производители электромобилей.
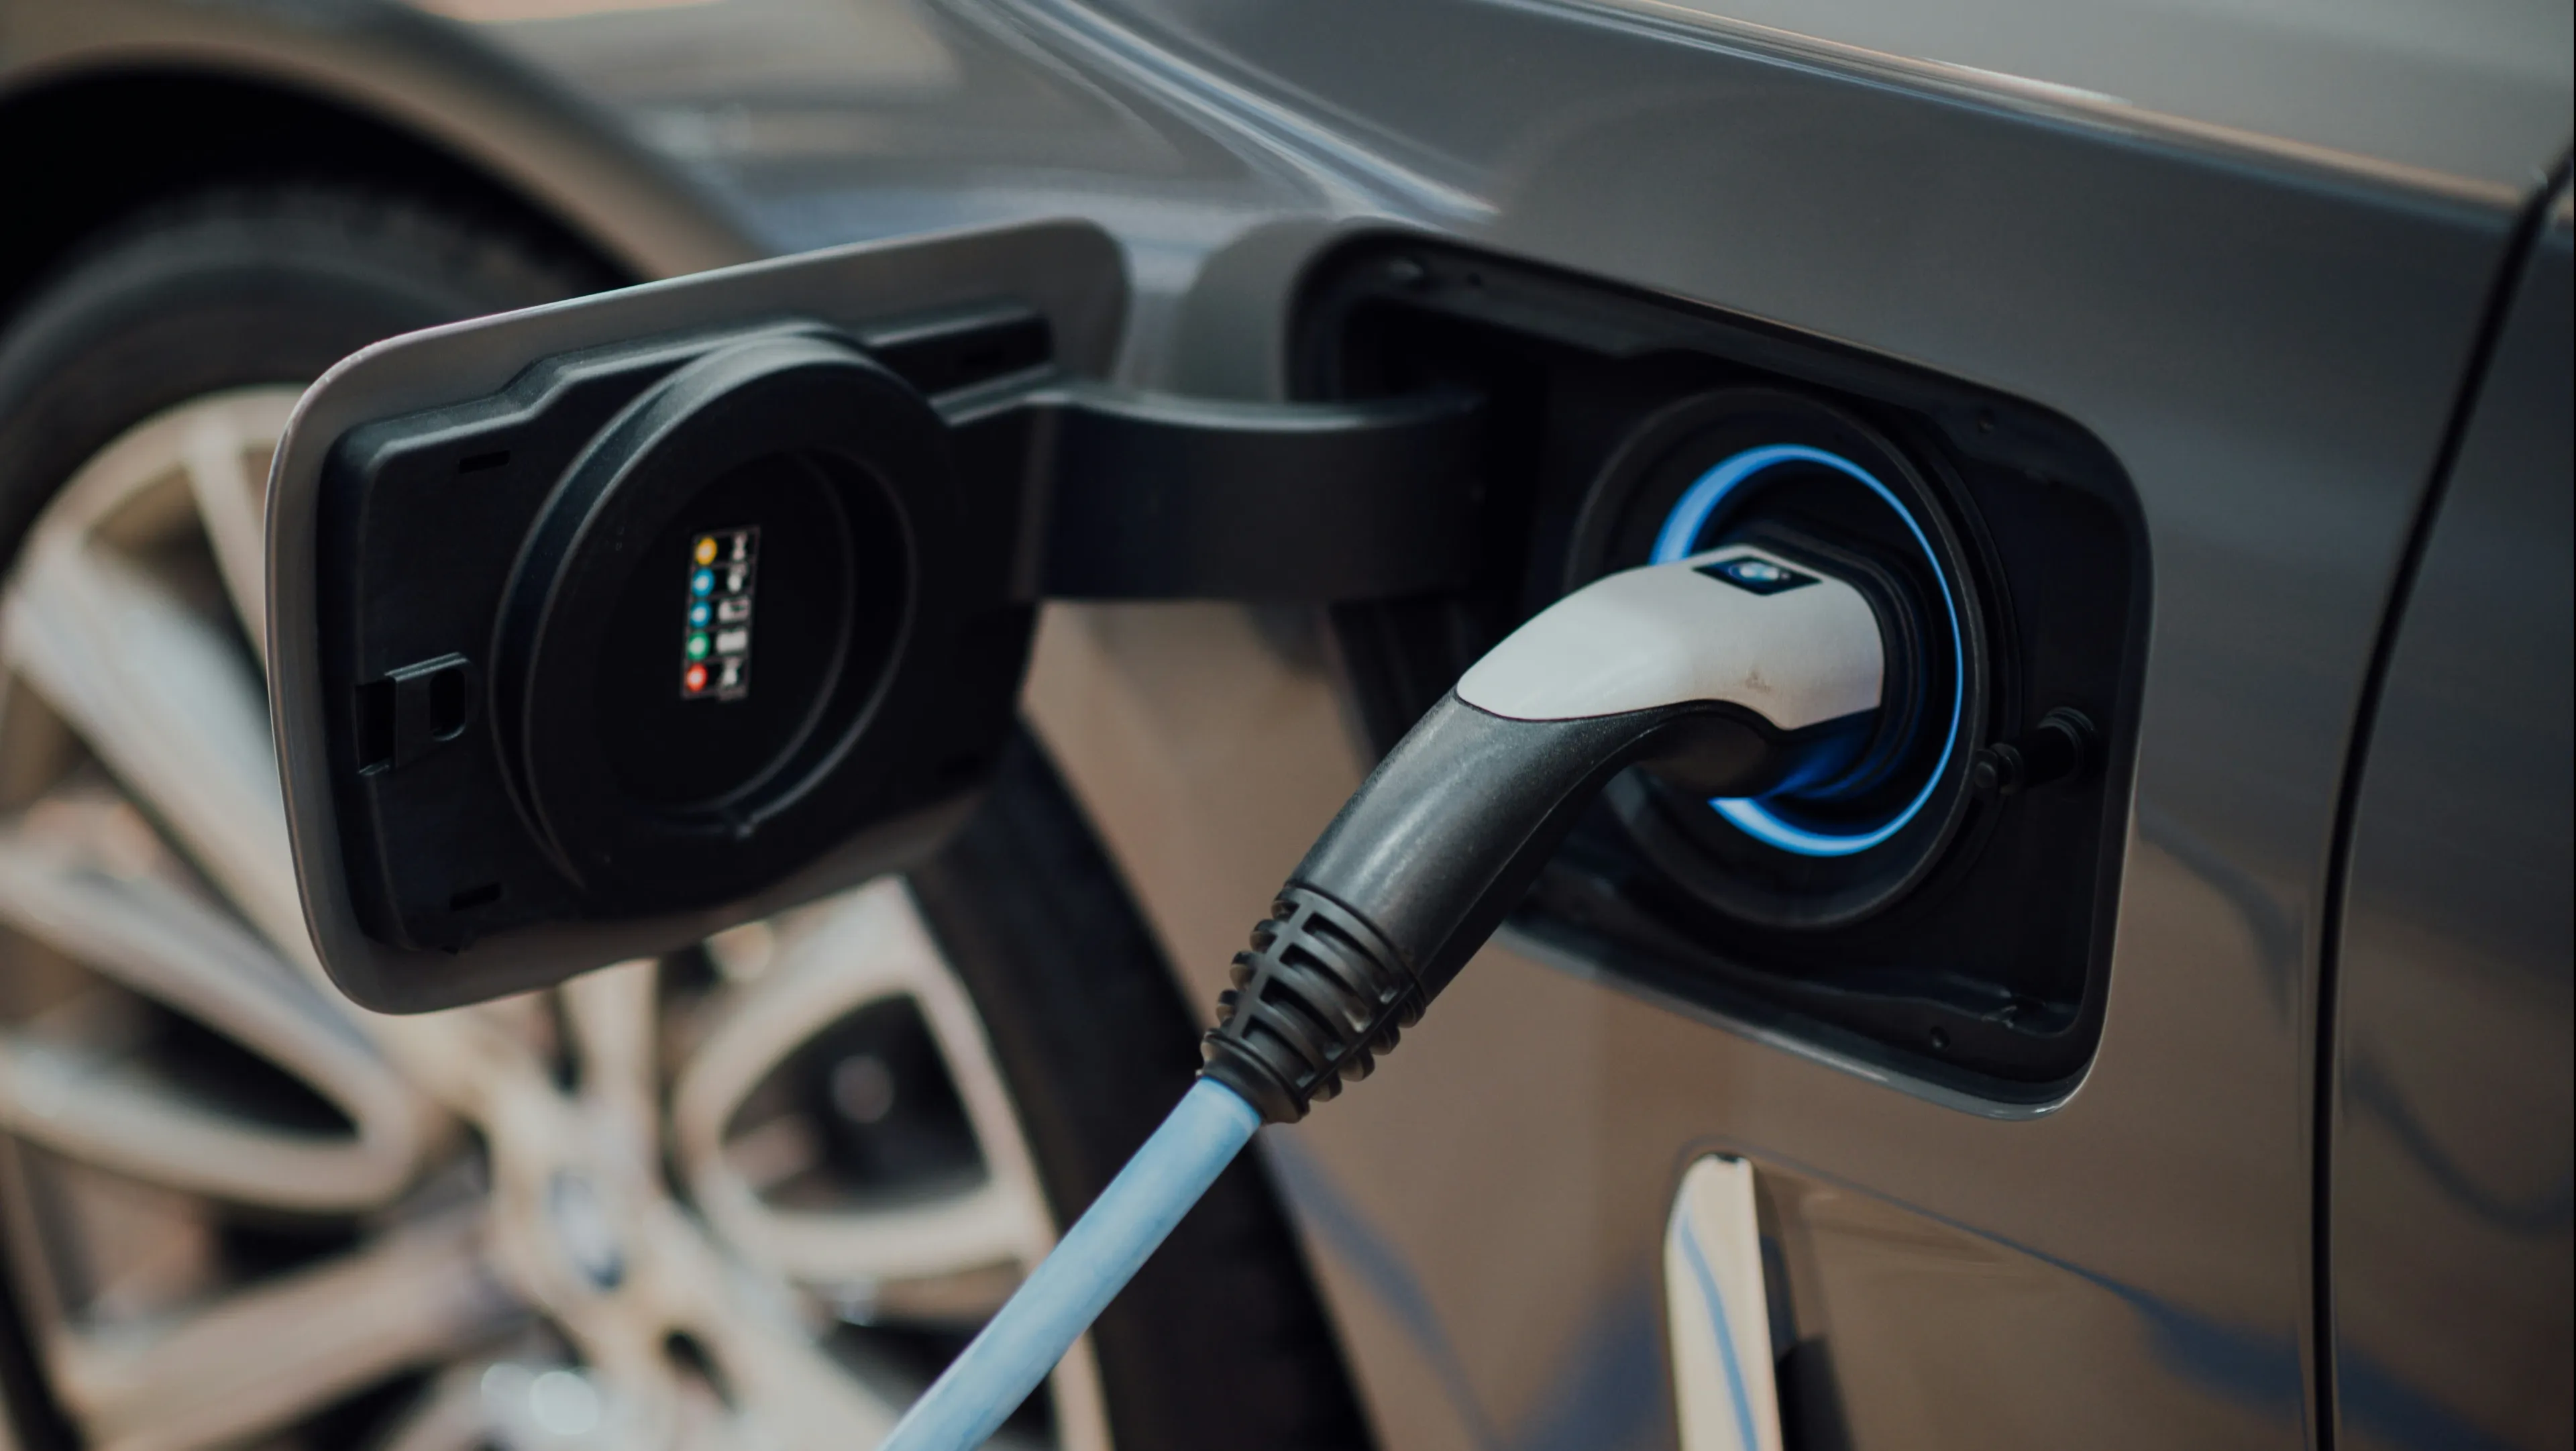
Правда, это в большей степени относится к китайским компаниям, ведущим активную экспансию в Европе, где местным автоконцернам сложно с ними конкурировать.
А вот акции франко-итальяно-американской Stellantis, которая сильно «порезала» разработку и производство электромобилей, стали худшими на европейском рынке. С начала года они упали в цене более чем вдвое.
Учитывая рост цен на топливо (в США бензин стоит более $5 за галлон, а цена дизеля впервые достигла $6), «иметь мощный двигатель уже не так круто», говорит Пьер-Оливье Эссиг, аналитик AIR Capital.
Банки и финансы
В Европе удорожание энергоносителей ведет к росту процентных ставок и доходностей облигаций, так что хорошие результаты должны показать банки и другие выигрывающие от этого отрасли, например, страховщики, говорит Надеж Дуфосс, директор по инвестициям Candriam.
Bloomberg пишет, что акции европейских банков уже стали для инвесторов инструментом защиты от инфляции.
Банковский отраслевой индекс стал третьим по результатам в Европе, прибавив с начала года 19%. Правда, в результате его P/E превысило средний исторический уровень, что делает акции уже не такими дешевыми.
Котировки британского HSBC, крупнейшего банка Европы, c начала года выросли почти на треть. Большинство аналитиков — 10 из 21 советуют держать его бумаги, еще 8 дают рекомендации «Выше рынка» или «покупать», 3 — «Продавать».
Акции крупнейшей финансово-страховой компании Польши Powszechny Zakład Ubezpieczeń первые полгода провели в боковике, а затем быстро пошли вверх, в итоге прибавив с начала года более 14%. Среди аналитиков по ней нет «медведей»: шесть аналитиков советуют покупать ее бумаги, еще трое — держать.
Польша вообще обогнала в этом году и рынок США, и европейский Stoxx 600, и индекс развивающихся рынков благодаря росту экономики (ее ВВП уже превышает $1 трлн), и корпоративных прибылей. Главный фондовый индекс страны — WIG20 — прибавил с начала года 30%, половина роста пришлась на последние два месяца. Прибыли выросли как у энергетических компаний PGE и Orlen, так и у розничных Dino Polska и Allegro.eu благодаря буму в потребительском секторе.
В следующем году провайдер индексов S&P Dow Jones Indices планирует перевести польский рынок из разряда развивающихся в развитые.
Он растет уже четыре года. С исторической точки зрения акции выглядят дорогими, а порой и очень дорогими, но благодаря высоким прибылям их оценка по показателю P/E выглядит более умеренной, говорит Томаш Хондо, аналитик паевого фонда Quercus TFI.