Утро в Нью-Йорке: Nvidia ищет CEO — индексы ищут опору
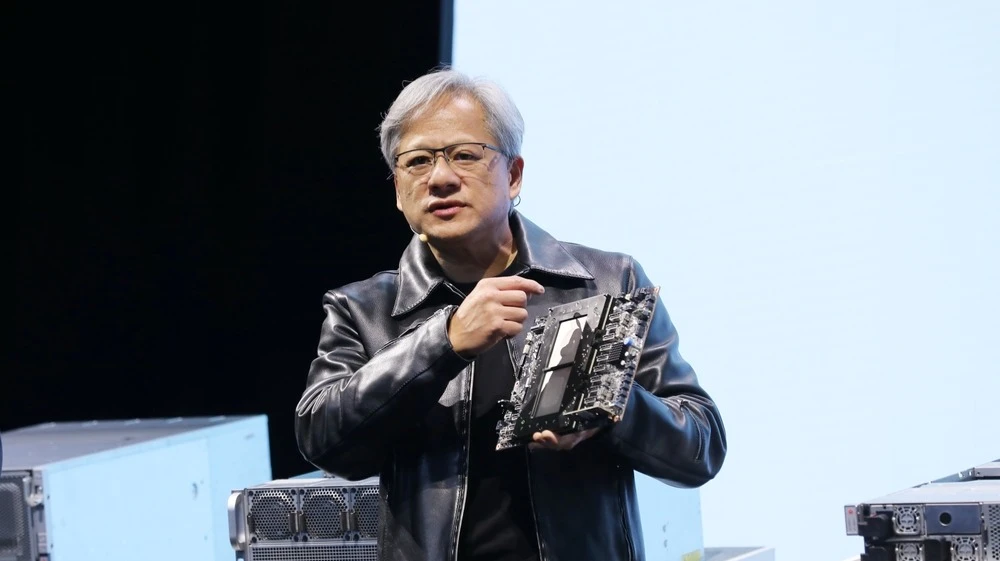
Совет директоров Nvidia сообщил, что еще выбирает кадровое агентство для поиска CEO и формально ни с кем из кандидатов не связывался / Фото: Tada Images / Shutterstock
Ежедневный обзор и прогноз событий на фондовом рынке США от Михаила Денисламова, заместителя директора Freedom Capital Markets Research.
Мы ожидаем
Для инвестсообщества и ФРС неделя начинается с темы ИИ. Сегодня в ФРБ Сан-Франциско пройдут первые выездные слушания рабочей группы регулятора по производительности и занятости, посвященные влиянию ИИ на экономику. Со вступительным словом выступит председатель ФРС Кевин Уорш. Событие совпало с распродажами в ИИ-сегменте: за прошлую неделю акции NVIDIA (NVDA) потеряли почти 13%, а завтра после закрытия корпорация опубликует первый отчет после отставки Дженсена Хуанга. Сигналов по ставке от Уорша, вероятно, не будет. Более информативными могут оказаться выступления других членов ФРС. Если они поддержат идею повышения ставки сразу на 50 б.п., это подтолкнет вверх доходность трежерис и усилит давление на чувствительные к монетарным условиям сегменты. Аналитики Freedom Broker прогнозируют повышение ставки на 25 б.п. в декабре, а вероятность аналогичного шага в январе 2027-го оценивают в 40%.
Ключевыми макропубликациями текущей недели станут данные розничных продаж за октябрь и протоколы FOMC. Сегодня в 8:30 по восточному времени (ET) выйдет индекс деловой активности в промышленности ФРБ Нью-Йорка (Empire Manufacturing) за ноябрь (консенсус: 15 пунктов, октябрь: 25,5 — максимум с декабря 2021-го).
С комментариями выступит член совета управляющих ФРС Майкл Барр. Глава ФРБ Нью-Йорка Джон Уильямс в конце прошлой недели заявил, что экономика не выглядит разбалансированной, а предложение Кристофера Уоллера поднять ставку на 50 б.п. никто из руководителей регулятора пока не поддержал.
Нефть WTI консолидируется в районе $89 за баррель на фоне обострения ближневосточного конфликта вкупе с признаками восстановления поставок. Объемы транспортировки грузов через Ормузский пролив приблизились к довоенному уровню. МЭА ожидает, что в четвертом квартале предложение превысит спрос на 1,7 млн баррелей в сутки. Дональд Трамп на 90 дней продлил приостановку действия закона Джонса, расширив доступ танкеров к перевозкам между портами США.
До начала основной сессии отчитаются Tyson Foods (TSN), Baidu (BIDU) и XPeng (XPEV). После закрытия результаты представят AECOM (ACM) и Powell Industries (POWL).
Фьючерсы на американские фондовые индексы демонстрируют умеренно негативную динамику, Nasdaq-100 в лидерах снижения. Баланс рисков на предстоящую сессию оцениваем как умеренно негативный при повышенной волатильности. Сдерживающими факторами выступают неопределенность в ИИ-сегменте в преддверии публикации отчета NVIDIA (NVDA), риск более агрессивного ужесточения ДКП и эскалация конфликта на Ближнем Востоке.
Главное на премаркете
— По данным Financial Times, Дженсен Хуанг, покинувший пост CEO NVIDIA (NVDA), обсуждает с доверенными лицами свое возвращение в компанию. Союзники Хуанга в Кремниевой долине убеждают совет директоров восстановить его в должности. В пятницу СД сообщил, что еще выбирает кадровое агентство для поиска CEO и формально ни с кем из кандидатов не связывался. Это усиливает неопределенность накануне выхода квартального отчета. Помимо финансовых результатов, рынок ждет разъяснений по вопросам управления.
— Цена размещения Anthropic (ANT) должна быть определена 18 ноября, торги ее акциями на Nasdaq стартуют 19 ноября. По сообщениям СМИ, спрос на IPO превышает предложение в 6–7 раз, что отражает высокий интерес инвесторов. Размещение может стать дополнительным импульсом для сектора ИИ, которому в последнее время не хватает позитивных катализаторов.
— L3Harris Technologies (LHX) дешевеет более чем на 3% после заявления министра транспорта США Шона Даффи о том, что сбой в системе управления воздушным движением произошел во время модернизации сети, которую проводила компания. Власти выясняют, что стало причиной ЧП — ошибка персонала или неисправность оборудования. Из-за сбоя FAA на несколько часов запретило все вылеты в США, к вечеру 13 ноября было отменено почти 10 тыс. рейсов.
— Акции Delta Air Lines (DAL), United Airlines (UAL) и American Airlines (AAL) демонстрируют умеренное снижение на фоне упомянутого сбоя в работе авиадиспетчерских служб. Расписания этих перевозчиков в выходные восстанавливались, но расходы на компенсации негативно повлияют на результаты четвертого квартала.
— Amazon (AMZN) корректируется в пределах 0,7% после потери 40 спутников интернет-сети Amazon Leo из-за падения ракеты Vulcan совместного предприятия Boeing (BA) и Lockheed Martin (LMT) United Launch Alliance через 10 минут после старта. Запуск должен был ускорить развертывание сети, состоящей из менее чем 400 спутников. Из-за аварии планы Amazon усилить конкуренцию со Starlink под вопросом: компания выкупила 38 запусков Vulcan.
— Акции Summit Therapeutics (SMMT) рухнули почти на 20% после отказа FDA в одобрении использования ключевого для компании препарата ивонесцимаб в комбинации с химиотерапией для пациентов с немелкоклеточным раком легкого. Фокус внимания инвесторов смещается на результаты исследования HARMONi-3.
Рынок накануне
Торги 13 ноября на американских площадках завершились разнонаправленно, но выше дневных минимумов. S&P 500 опустился на 0,4%, Nasdaq-100 — на 1,22%, Russell 2000 снизился на 0,31%, а Dow Jones прибавил 0,1%. Коррекцию вновь спровоцировал ИИ-сегмент. Дешевели акции чипмейкеров. Продолжилось падение котировок NVIDIA (NVDA). Среди аутсайдеров в S&P 500 оказались Dell (DELL: −7,2%), Coherent (COHR: −6%) и Sandisk (SNDK: −5,6%). При этом ширина рынка была положительной: равновзвешенный S&P 500 (RSP) опередил SPY более чем на 60 б.п., на NYSE растущих бумаг было немного больше, чем падающих (1,05:1), хотя на Nasdaq преобладали снижающиеся (1,62:1).
Среди секторов в лидеры роста за счет перетока средств в защитные активы вышли поставщики нециклических потребительских товаров (XLP: +1,42%). В лидерах снижения из-за распродаж в бумагах чипмейкеров, производителей софта и сетевого оборудования оказался ИТ-сектор (XLK: −2,01%).
Доходность десятилетних трежерис выросла на 3,6 б.п., до 5,16%, тридцатилетних — на 3 б.п., до 5,48%, а двухлетних снизилась на 1 б.п., до 4,86% (за неделю ее рост составил около 35 б.п.). Короткий конец кривой стабилизировался после данных цен производителей, которые поддержали ожидания повышения ставки в декабре на 25 б.п., а не на 50 б.п. Главы ФРБ Бостона и Чикаго Сьюзан Коллинз и Остан Гулсби указали на распространение инфляционного давления, а их коллега из Сан-Франциско Мэри Дейли назвала текущую ДКП недостаточно жесткой.
Индекс цен производителей в октябре вырос на 0,3% м/м при консенсусе 0,4% после 1,4% в сентябре (пересмотрен вверх с 1,3%), в годовом выражении — на 6,5%. Базовый PPI прибавил 0,3% м/м в соответствии со средними прогнозами при ориентире аналитиков Freedom Broker 0,2% или ниже. Сентябрьское значение пересмотрено вверх с 0,7% до 0,8%.
Акции Cisco (CSCO: −6,2%) подешевели, так как объем ее заказов оказался ниже ожиданий, а аналитики указали на риск давления на маржу из-за расширения доли гиперскейлеров. Cerebras Systems (CBRS: +11,2%) поддержали сильный квартальный прогноз и соглашение с Microsoft (MSFT), ставшей ее третьим крупным облачным клиентом наряду с AWS и Oracle (ORCL). За пределами техсектора Modine Manufacturing (MOD: +27,9%) взлетела на сообщении Bloomberg о переговорах о ее покупке Samsung Electronics. Котировки Flowers Foods (FLO: −8%) упали на фоне снижения гайденса на 2026 ФГ ввиду давления на бюджеты домохозяйств.
По итогам недели основные индексы показали уверенный рост: распродажи в ИИ-сегменте пока носят характер ротации, а не бегства от риска.