Спрос на транзит и «новая норма»: как Air Astana вышла в прибыль за квартал
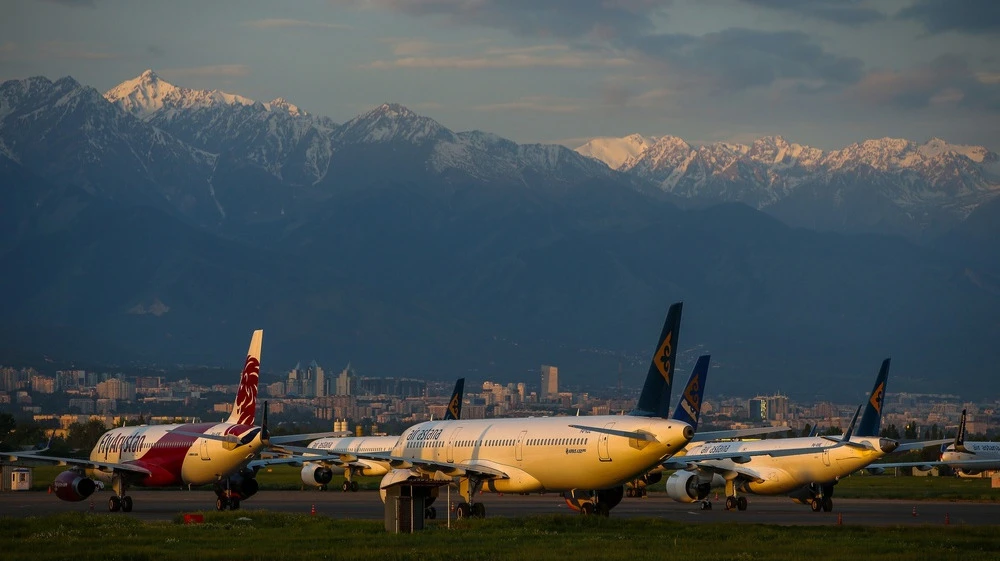
Для достижения плановых результатов Air Astana нужно продолжить подъем. Фото: Pavel Mikheyev/Shutterstock.com
Авиакомпания Air Astana сообщила о получении в III квартале 2026 года чистой прибыли в $18,5 млн после убытка $0,1 млн во II квартале и $21,1 млн в I квартале. Компания увеличила провозные емкости, расширила международную маршрутную сеть и постепенно восстанавливает работу самолетов. Результаты пока слабее прошлого года, а итог девяти месяцев остается отрицательным, но руководство Air Astana заявляет, что сделанные ранее обещания остаются в силе.
Позитивный результат
Выручка и прочие доходы группы в июле–сентябре составили $529,1 млн против $433 млн кварталом ранее. Рост по сравнению с прошлогодним аналогичным периодом составил 20,6% – также увеличившись по сравнению с прошлым кварталом (18,3%).
Прибыль до вычета процентов, налогов, амортизации и арендных платежей (EBITDAR) по сравнению со II кварталом выросла с $93,6 млн до $105,6 млн. По отношению к III кварталу прошлого года рост составил лишь 0,4% – но это улучшение после снижения показателя на 3,7% во II квартале.
В то же время рост абсолютной прибыли и выручки не означал восстановления прежней доходности: относительная рентабельность EBITDAR опять уменьшилась – с 21,6% до 20%.
Один из факторов улучшения – увеличение доступных провозных емкостей. Предлагаемые пассажиро-километры (ППКМ), то есть число доступных кресел на выполненных рейсах с учетом их дальности, выросли в III квартале на 4% год к году, до 7,07 млрд – тогда как во II квартале их количество сократилось на 0,2%. Пассажиропоток в июле–сентябре также увеличился на 0,9%, до 3,05 млн человек, после снижения на 1,7% во II квартале. Коэффициент загрузки кресел вырос с 81,6% до 83,4%.
Компания связывает рост выручки прежде всего с перераспределением вместимости на более доходные международные направления. В III квартале провозные емкости на маршрутах в Китай выросли на 99% относительно прошлого года, в Индию – на 23%. Международный транзитный пассажиропоток через Казахстан увеличился на 75%, это по мнению Air Astana, свидетельствует о «контрциклическом характере деятельности авиакомпании в условиях «новой нормы». В 2026 году компания запустила 24 новых маршрута. «Несмотря на сохраняющуюся нестабильность в регионе Персидского залива, гибкость маршрутных сетей обеих авиакомпаний позволила нам воспользоваться растущим спросом на транзитные перевозки между Востоком и Западом через Казахстан и продолжить расширение международной маршрутной сети», – говорится в пресс-релизе Air Astana.
Особенно заметным было улучшение показателей входящего в группу компаний дискаунтера FlyArystan. Его EBITDAR в III квартале увеличилась на 33,9% год к году, а соответствующая маржа – на 3,1 процентного пункта.
<b>Рост прибыли пока недостаточен</b>
Несмотря на выход в прибыль, финансовые итоги III квартала все-таки хуже сопоставимого периода 2025 года. Тогда Air Astana заработала $20,6 млн чистой прибыли – на 10,3% больше, чем теперь. Маржа EBITDAR составляла 24%, то есть на 4 процентных пункта больше. Пассажирская загрузка составляла 85%
против нынешних 83,4%.
За январь-сентябрь группа получила $1,29 млрд выручки и прочих доходов, на 17,9% больше прошлогоднего уровня. Но EBITDAR за этот период снизилась на 5,7%, до $247,3 млн, а маржа по ней – с 23,9% до 19,1%. Всего за девять месяцев группа перевезла 7,44 млн пассажиров, что на 1,1% меньше, чем в прошлом году.
В III квартале доходы в расчете на один пассажиро-километр увеличились год к году на 16%, до 7,48 цента, а расходы – на 20%, до 6,95 цента. Положительная разница составила 0,53 цента против 0,66 цента годом ранее. Правда, кварталом ранее разница был 0,49 цента, так что динамика положительная.
Итогом девяти месяцев пока остается чистый убыток $2,7 млн против прибыли $31,2 млн годом ранее. Финансовый директор группы Гонсалу Пиреш на конференц-колле по поводу выхода отчетности признал, что планируемый уровень прибыльности не достигнут и связал дальнейшее восстановление маржи с повышением интенсивности использования авиапарка.
<b>Проблемы с двигателями и траты на топливо</b>
Одна из ключевых проблем – дефекты двигателей Pratt & Whitney, установленных на самолетах Airbus A320neo. Их выявление в 2023 году потребовало ускоренных
проверок и внеплановых ремонтов, затронувших авиакомпании по всему миру. По данным Air Astana, в начале 2026 года средний срок простоя неисправных двигателей составлял 18 месяцев. На конференц-колле глава Air Astana Ибрахим Жанлыел сообщил, что длительные переговоры с Pratt&Whitney завершились соглашением об ускорении поставок и замены двигателей. В III квартале простои самолетов из-за двигателей сократились по сравнению с прошлым годом на 60%.
В августе аналитик Freedom Finance Данияр Оразбаев называл улучшение ситуации с двигателями основным положительным фактором для оценки Air Astana: компания добилась трехкратного увеличения количества доступных ремонтных слотов на 2026 год, а в первом полугодии дополнительно законтрактовала 11 запасных двигателей, увеличив резерв до 26. Сейчас она
подтвердила ожидание более чем трехкратного роста темпов поступления двигателей в течение 2026 года по сравнению с 2025 годом и намерена полностью исключить простои самолетов по этой причине в пиковый летний сезон 2027 года.
Второй источник давления на финансовые показатели – цены на авиатопливо. По информации Air Astana, в III квартале его средняя цена в зарубежных аэропортах была на 47% выше прошлогодней. За квартал компания смогла увеличить долю заправок в Казахстане до 75% против 71% год назад. На конференц-колле также было сообщено о закупке дополнительных объемов топлива. Однако Ибрахим Жанлыел также признал, что в итоге компания понесла дополнительные расходы из-за укрепления тенге.
<b>Прогнозы остаются в силе</b>
Среднесрочные финансовые ориентиры Air Astana остаются прежними. Компания рассчитывает поднять маржу EBITDAR в среднесрочной перспективе до «среднего-высокого уровня 20%», поддерживать коэффициент ликвидности выше 25%, отношение чистого долга к EBITDAR ниже 3 и загрузку кресел на уровне 80-85%.
На конец сентября основные балансовые параметры отчетности, кроме рентабельности, оставались в установленных группой пределах: коэффициент ликвидности был 31%, а отношение чистого долга к EBITDAR – 1,9.
Компания рассчитывает продолжать улучшать результаты прежде всего за счет роста международных перевозок. С конца сентября Air Astana увеличила флот с 63 самолетов до 65. К концу 2030 года группа планирует нарастить его до 86 воздушных судов, включая три Boeing 787-9 Dreamliner, которые должны заменить Boeing 767. В октябре Air Astana заключила соглашение о стратегическом партнерстве с China Southern Airlines: перевозчики намерены координировать расписания, расширять совместное использование кодов рейсов и проводить маркетинговые программы.
«Судя по темпам восстановления прибыли в предыдущие два квартала, компания, вероятно, завершит текущий год с прибылью», – говорится в комментарии Halyk Finance.
По итогам торгового дня 12.11.2026 акции Air Astana на KASE подорожали на 0,29% до 669,52 тенге ($1,51 по текущему курсу Нацбанка Казахстана). На AIX к 19.30 по времени Астаны они подешевели на 1,62% до 667 тенге ($1,5). На LSE депозитарные расписки компании стоили $6.