Говард Маркс: ИИ — наименее предсказуемое явление для инвесторов. Что он советует?
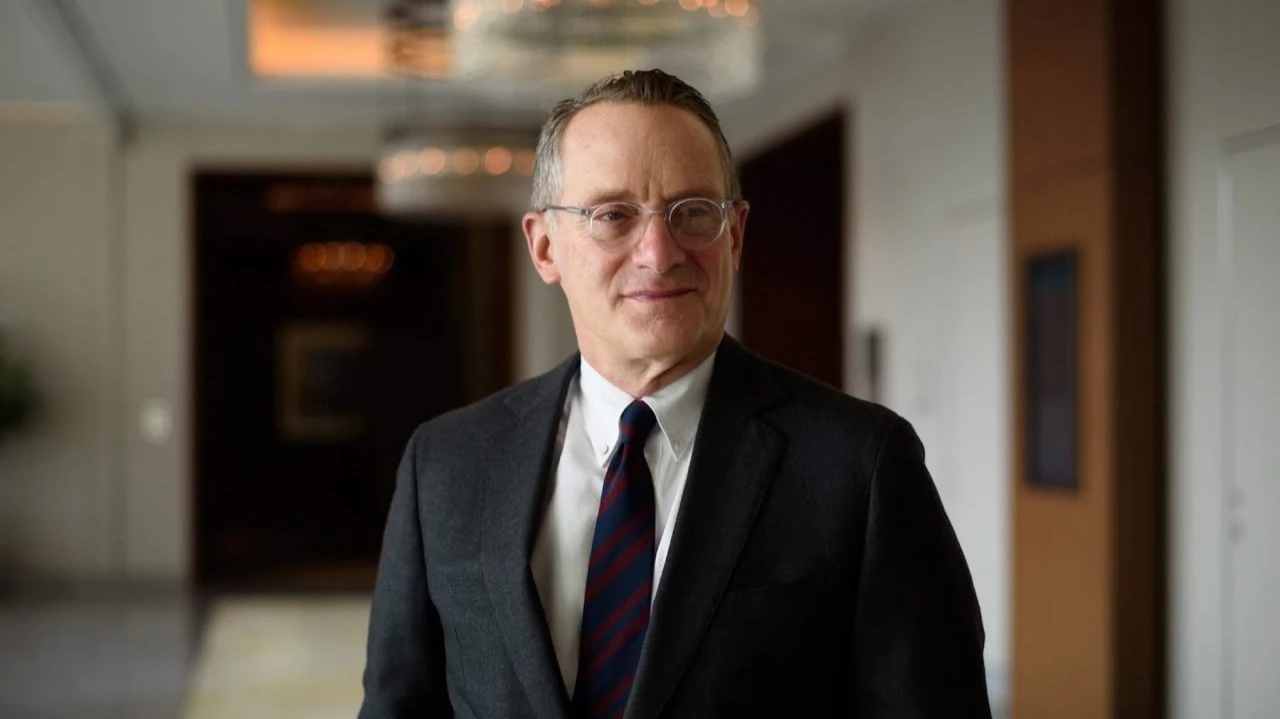
Сооснователь Oaktree Capital Говард Маркс назвал ИИ наименее предсказуемым явлением для инвесторов. Однако, по его мнению, это не должно становиться поводом отказываться от вложений в этот сектор. Фото: Facebook / Howard Marks
Известный стоимостной инвестор и сооснователь Oaktree Capital Management Говард Маркс cчитает, что оценить инвестиционные перспективы ИИ сложно из-за множества неопределенностей, но не отговаривает от вложений в отрасль. Как принять решение об инвестициях в ИИ, он написал в своем новом меморандуме.
Как это работает?
В документе Маркс задает несколько десятков вопросов для инвесторов в ИИ. Среди них есть и вполне практические, и довольно философские.
Например, начинает он с довольно общего вопроса «Как именно работает искусственный интеллект?» и за ответом обращается к Claude от Anthropic (модель соглашается, что действительно мало кто понимает, как именно ИИ делает то, что он делает).
Сам Маркс предлагает задуматься о том, действительно ли кто-нибудь до конца понимает, как будет развиваться и на что окажется способен ИИ, как его будут использовать в будущем и как он повлияет на прибыльность компаний.
«Возможно, инвесторам необязательно знать ответы на все эти вопросы. Но, насколько я понимаю, лишь немногие люди обладают действительно глубоким пониманием этих процессов. Если это так, то может ли вообще кто-нибудь достоверно ответить на вопросы, которые следуют далее?» — задается вопросом Маркс.
ИИ — это пузырь? Cтоит ли беспокоиться из-за роста зависимости экономики и рынка от ИИ-сектора?
По определению инвестора, пузырь возникает, когда чрезмерный оптимизм приводит к необдуманным решениям, избыточным инвестициям и завышенным ценам на активы.
И сейчас у Маркса нет четкого ответа на вопрос, сформировался ли вокруг ИИ пузырь: пока нет достаточных знаний, чтобы обоснованно прогнозировать прибыль компаний и доходность инфраструктурных проектов, нельзя судить, оправданы ли цены акций и предлагаемые доходности облигаций. Главный вопрос заключается в том, сможет ли ИИ создать для пользователей достаточную ценность, чтобы обеспечить приемлемую отдачу от триллионных инвестиций.
Это напоминает мне цитату, приписываемую американскому экономисту и писателю Стюарту Чейзу: «Для тех, кто верит, доказательства не нужны. Для тех, кто не верит, никакие доказательства невозможны». Как бы я ни старался, я не могу найти более подходящего разрешения для вопросов вокруг ИИ, чем это.
В случае угрозы для экономики и рынков он более уверен. Он напоминает о двух главных принципах Майкла Милкена, стоявшего у истоков рынка высокодоходных облигаций: инвестор может принимать повышенный риск, если получает достаточную компенсацию за него и диверсифицирует вложения. Однако сегодняшняя концентрация рынков акций и облигаций на секторе ИИ, по мнению Маркса, делает их более уязвимыми к возможным проблемам в отрасли.
Основной вклад ИИ в экономический рост обеспечивают масштабные инвестиции, прежде всего в строительство дата-центров. Эти расходы быстро увеличиваются, в то время как остальных сегментах строительства наблюдается спад. Кроме того, поставщики оборудования получают дополнительную прибыль, а расходы сотрудников ИИ-компаний стимулируют спрос на товары и услуги.
На фондовом рынке зависимость от ИИ еще заметнее. По данным JPMorgan, всего 42 компании, связанные с технологией, обеспечили около двух третей роста S&P 500 с января 2024 года. В течение 14 кварталов подряд по 30 июня 2026 года прибыль «Великолепной семерки» росла быстрее, чем у остальных компаний индекса. Часть прибыли техногигантов связана с ростом стоимости их долей в других компаниях. По данным FactSet, во втором квартале Alphabet и Amazon отразили в общей сложности $151 млрд прибыли от таких инвестиций, преимущественно в Anthropic и SpaceX.
На что будет способен ИИ и кто сможет на нем заработать?
Еще несколько лет назад основное преимущество ИИ заключалось в анализе накопленных знаний, выявлении закономерностей и выполнении задач на основе исторических данных, но сегодня он уже может рассуждать. Его дальнейший потенциал зависит от того, сможет ли он учитывать человеческие ценности и цели, оставаться честным, объективным и этичным и не поддаваться манипуляциям, рассуждает Говард Маркс.
Открытым, по его мнению, остается и вопрос, появится ли одна универсальная модель или разные системы будут специализироваться на отдельных задачах. И, наконец, будут ли существовать разные уровни интеллекта ИИ и области, в которых он чего-то не знает.
Рассуждая над вторым вопросом, Маркс цитирует Уоррена Баффета, который во времена интернет-бума говорил, что революционные технологии не обязательно вознаграждают инвесторов. Маркс считает, что это актуально и сейчас: ИИ может повысить эффективность бизнеса, но неизвестно, приведет ли его использование к росту прибыли и кто ее получит.
Если конкуренция между ИИ-моделями приведет к снижению цен и прибыльности разработчиков, то выгоду получат пользователи — и это отразится на доходности триллионных вложений в ИИ-инфраструктуру.
Но если отдельные компании в ИИ-секторе займут монопольное положение, именно они смогут диктовать цены и получать высокую прибыль, как Nvidia и TSMC сегодня, отмечает Маркс.
Еще один вопрос, которые волнует инвестора, — будущее налогообложение ИИ. Сегодня для людей с самыми высокими доходами совокупная налоговая нагрузка может превышать 50%. Будет ли ИИ платить налоги и к какой налоговой категории он будет относиться, интересуется Говард Маркс.
Учитывая, что одним из наиболее вероятных последствий развития ИИ станет вытеснение работников с рынка труда, а правительствам придется компенсировать потерю налоговых поступлений, которые раньше обеспечивались за счет налогообложения людей, лишившихся работы из-за ИИ, что мешает государствам облагать искусственный интеллект налогами так же, как обычных работников?
Насколько прибыльными будут ИИ-компании и что станет с конкуренцией?
Стоимостные инвесторы оценивают компанию на основе ее будущей прибыли. Чтобы спрогнозировать ее, необходимо оценить объемы продаж компании, цены, производственные затраты и долю прибыли, которую потребуется вложить в разработку новых продуктов.
Но, пишет Маркс, в случае с ИИ к этим вопросам добавляются новые: какими возможностями будут обладать продукты ИИ, как клиенты станут их использовать и будут ли эти продукты продаваться как обычный товар или как уникальные решения. Кроме того, важно понять, обеспечат ли сегодняшние капитальные затраты приемлемую доходность, и как учитывать сроки службы чипов и амортизацию дата-центров.
Маркс отмечает, что не припомнит такой масштабной неопределенности даже во времена интернет-бума конца 1990-х и в 1970-е годы, когда он как аналитик оценивал корпорации, которые скупали компании из разных, зачастую не связанных между собой отраслей.
Те компании, какими бы новыми и сложными они тогда ни казались, сегодня выглядят простыми и понятными по сравнению с компаниями, работающими в сфере ИИ.
Отчасти текущая неопределенность связана с тем, что неясно, насколько точно инвесторы могут спрогнозировать прибыль облачных компаний – гиперскейлеров и ведущих ИИ-разработчиков, к примеру, в 2030 году, и можно ли полагаться на такие оценки при принятии инвестрешений.
Маркс предлагает инвесторам тест: спрогнозировать прибыль ИИ-компании на акцию через пять лет и оценить, готовы ли они поставить на то, что фактический результат будет отличаться от прогноза не более чем на 50%. Например, при прогнозе $10 на акцию прибыль должна оказаться в диапазоне от $5 до $15.
Что же касается конкуренции, он отмечает, что всего несколько лет назад об OpenAI и Anthropic почти никто не знал, а сегодня они лидируют на рынке. Но раз эти компании так быстро вырвались вперед, пишет Маркс, не значит ли это, что их самих могут так же быстро вытеснить.
Он напоминает, что предыдущая технологическая революция уже показала, насколько трудно удерживать лидерство: Microsoft и Amazon сохранили свои позиции, но Napster, Yahoo и Netscape сошли с дистанции.
Какие перспективы у центров обработки данных?
Это вопрос, пожалуй, сейчас на рынке является одним из самых актуальных. Маркс считает инвестиции в дата-центры менее рискованным способом заработать на ИИ, хотя и здесь нет гарантии успеха таких вложений, отмечает он.
Такая стратегия напоминает продажу кирок и лопат золотоискателям вместо попыток угадать, кто именно найдет золото. Теоретически такой подход снижает необходимость определять будущих победителей технологической гонки, поскольку независимо от того, какая компания в итоге окажется лидером, ей все равно потребуется соответствующая инфраструктура.
Но важно учитывать, что при строительстве дата-центров само здание составляет лишь небольшую часть стоимости проекта: основные расходы приходятся на чипы, затраты на которые и риск их устаревания обычно несут пользователи дата-центров. Плюс реализация проекта зависит от доступности электроэнергии, систем охлаждения, наличия земельных участков и оптоволоконной связи. Развитию проектов могут помешать регуляторные ограничения и сопротивление местных жителей. Это уже достаточно неизвестных. Плюс сама стоимость привлечения капитала для будущих проектов может оказаться неожиданно высокой.
Все это усложняет жизнь компаниям, запускающим дата-центры, но с другой стороны, любое замедление роста предложения вычислительных мощностей может повысить прибыльность таких проектов и стоимость уже существующих объектов.
Как следует подходить к инвестициям в ИИ?
Маркс называет ИИ самым значимым и наименее предсказуемым явлением для инвесторов как минимум за последнее поколение. Правильная реакция на это, пишет он — «взвешенная скромность» при выборе стратегии, определении размера позиций и принятии рисков, а во-вторых, готовность действовать, несмотря на неопределенность.
К примеру, инвестору, покупающему акции передовой ИИ-лаборатории, важно правильно оценить темпы технологического прогресса, конкурентные позиции компании, ее способность влиять на цены, будущую прибыльность и справедливую стоимость бизнеса. Кредитору, финансирующему строительство дата-центра на основании долгосрочного контракта, нужно учитывать кредитоспособность арендатора, условия договора, доступность электроэнергии и остаточную стоимость объекта.
Для удобства Маркс составил список вопросов, на которые потенциальный инвестор должен постараться ответить при принятии решения о вложениях в ИИ.
Сколько условий должно быть выполнено, чтобы я получил приемлемую доходность?
Сколько я могу потерять, если мои основные предположения окажутся неверными?
За какие риски мне платят, а какие я просто принимаю на себя?
Сколько оптимизма уже заложено в цену актива?
Как эта инвестиция меняет общий профиль риска портфеля? Усиливает ли она уже существующие для меня риски, или, наоборот, обеспечивает диверсификацию?
***
В разделе «Портфели гуру» на Oninvest можно отслеживать структуру и изменения портфелей крупнейших мировых инвесторов и фондов. Сервис позволяет анализировать крупнейшие позиции, новые идеи и изменения долей активов на основе отчетности 13F, а также сравнивать динамику портфелей во времени.