Премиальный фитнес: рост Technogym замедлился. На что рассчитывают аналитики?
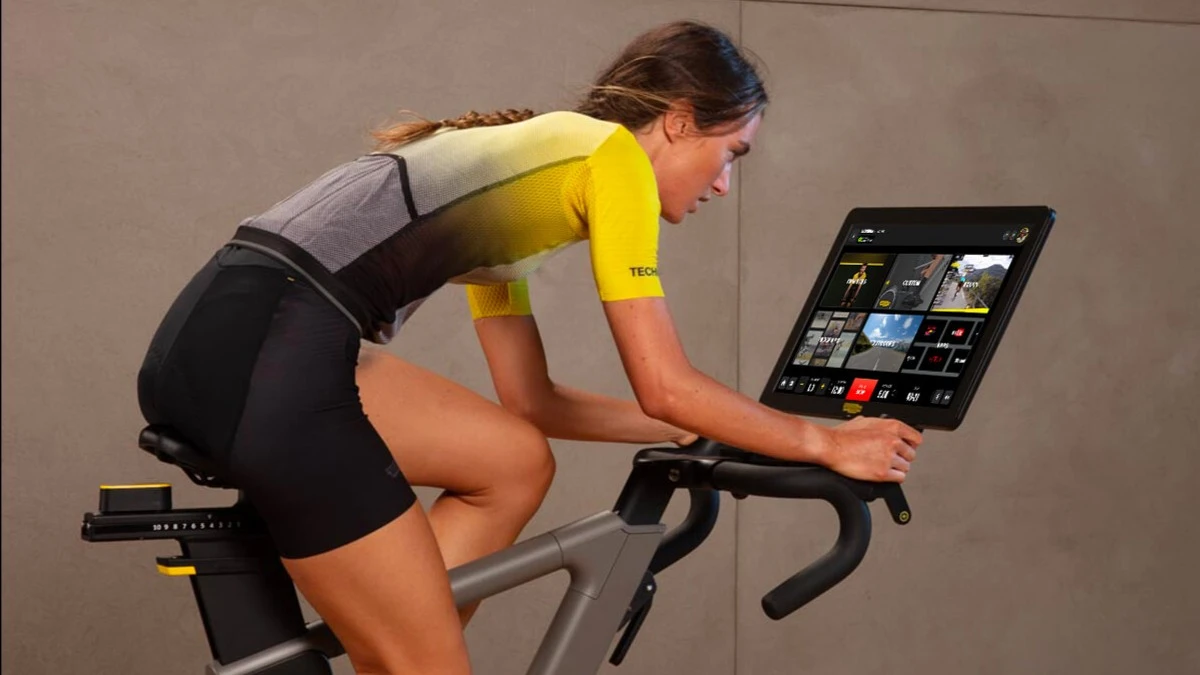
Среди клиентов Technogym 46 отелей рейтинга «World's 50 Best Hotels 2026» / Фото: www.technogym.com
Тренажеры итальянской Technogym стоят в пятизвездочных отелях, олимпийских залах и частных резиденциях. В 2025 году компания впервые получила больше €1 млрд выручки, но по итогам девяти месяцев 2026-го ее рост замедлился — более чем в два раза. Сейчас акции Technogym стоят примерно на 30% ниже майского максимума, но большинство аналитиков советует их покупать. Как Technogym стала люксовой компанией, кто приносит ей основную выручку и за счет чего она может снова расти двузначными темпами — в материале Oninvest.
Как тренажеры стали частью интерьера
В начале 1980-х в спортзале, куда ходил основатель компании Нерио Алессандри, занимались в основном бодибилдеры, а из оборудования там были скамьи, гантели и штанги. В 1983 году 22-летний Алессандри собрал в семейном гараже тренажер, на котором было проще и безопаснее делать приседания, и продал его местному залу. Через три года Technogym выпустила Unica — компактный комплекс, который заменял несколько тренажеров и помещался дома.
Сейчас у Technogym — несколько линеек оборудования, предназначенных для разных типов тренировок и пространств. В 2006 году итальянский архитектор и дизайнер Антонио Читтерио спроектировал для Technogym настенный тренажер Kinesis Personal. Он спрятал механизм за зеркальными панелями, чтобы тренажер вписался в домашний интерьер — с этой модели началась линейка Personal Line. Покупатели в ОАЭ ставили Kinesis на виду в гостиных, как диван или книжный шкаф, рассказывал Алессандри. Особенно популярна там была версия золотистого цвета — в австрийском каталоге компании золотистый Kinesis с отделкой из коричневой кожи стоит €18 360.
Вместе с Dior Technogym выпустила лимитированную коллекцию для домашних тренировок. По данным компании, она получила более 60 наград за дизайн, среди них Compasso d’Oro и Red Dot.
Кто покупает тренажеры Technogym
Сегодня основную выручку Technogym приносят продажи бизнесу. За девять месяцев 2026 года они выросли на 7,1% — на B2B пришлось €608,3 млн, или 81% общей выручки группы. Тогда как продажи частным клиентам прибавили 2,2% и составили €143,7 млн.
Среди клиентов Technogym — фитнес-сети Virgin Active и Life Time, гостиничные группы Four Seasons, Hilton и Marriott. По данным самой Technogym, ее оборудование используют 46 из 50 отелей из рейтинга The 50 Best Hotels 2026. Для таких клиентов компания проектирует залы, поставляет и обслуживает тренажеры, обучает персонал и предлагает цифровую платформу для работы с посетителями. В 2025 году новые корпоративные велнес-центры появились, например, у Morgan Stanley, Samsung и Siemens. Компания также поставляла оборудование для десяти Олимпиад, включая Игры в Милане и Кортине в 2026 году.
Выручка растет, денежный поток снизился
В 2025 году выручка Technogym выросла на 13,1%, до €1,02 млрд, а скорректированная чистая прибыль — на 33%, почти до €120 млн. За девять месяцев 2026 года рост выручки замедлился до 6,1% (до €752 млн) после роста на 14% годом ранее. Быстрее всего росли продажи в Европе без Италии (+9,7%) и в самой Италии (+7%). В Азиатско-Тихоокеанском регионе выручка сократилась на 1,3%.
По итогам девяти месяцев компания раскрыла лишь данные о продажах. По итогам первого полугодия скорректированная EBITDA выросла на 1,1%, до €85,7 млн, а ее маржа снизилась с 18,5% до 17,4%. Technogym объяснила это ростом расходов на перевозку, сырье и компоненты. Кроме того, компания сообщила в своем отчете, что в июле повысила цены на продукцию.
Свободный денежный поток без учета разовых инвестиций сократился с €44,2 млн до €20 млн. Technogym объяснила это наращиванием запасов готовой продукции и компонентов в расчете на продажи и производство во втором полугодии.
В полугодовом отчете компания оценивала совокупные инвестиции на 2026 год примерно в €80 млн, а в отчете за девять месяцев называла их рекордными. Чтобы стать поставщиком комплексных решений для здоровья, компания интегрирует ИИ в свои тренажеры и сервисы, расширяет производственные мощности в Словакии, строит исследовательскую лабораторию Healthness Lab. Так Technogym развивает направление, связанное с персонализированными тренировками и профилактикой. Один из продуктов в этой области — Technogym Checkup, станция с ИИ, которая оценивает физическую форму и помогает подобрать программу тренировок.
Что ждут аналитики
После публикации результатов по продажам за девять месяцев аналитики Equita SIM снизили целевую цену акций Technogym с €22 до €18, а Intesa Sanpaolo — с €18 до €17, сохранив рекомендацию покупать бумаги. Согласно таргетам бумаги компании могут вырасти на 12% и 18% соответственно от цены закрытия торгов 12 ноября.
Еще до публикации данных, 22 октября, аналитик BofA Securities Тьерри Кота снизил целевую цену с €16 до €14 и сохранил нейтральный рейтинг. BofA рассчитала цель, учитывая в том числе, мультипликаторы сопоставимых компаний: например, производителя тренажеров Johnson Health Tech и люксовых брендов, таких как LVMH и Hermès (отчет есть в редакции Oninvest).
Тьерри Кота ожидал, что в четвертом квартале рост продаж вернется к низким двузначным темпам. По его мнению, этому могут помочь заказы на оборудование из линейки Sand Stone, которые в октябре еще выполнялись, и июльское повышение цен. На 2027 год BofA снизила прогноз роста выручки с 9% до 7,8%, сославшись на слабый потребительский спрос на люксовые товары и ухудшение ожиданий по Ближнему Востоку. Банк сократил прогноз восстановления скорректированной маржи EBITDA в 2027 году и ее полного восстановления до уровня 2025-го ждет не раньше 2028-го.
Следующее важное событие для инвесторов — результаты Technogym за 2026 год, которые ожидаются в марте 2027-го.
Семь аналитиков, отслеживающих деятельность компании, дают совет покупать ее акции, и три — держать. Средняя целевая цена составляет €17,64 — это на 16% выше цены закрытия 12 ноября. Максимальный таргет от аналитиков $24,5 означает потенциал роста более 60%.