Компания одного продукта: чему учит история с отложенным IPO Oura
Производитель умных колец не смог убедить инвесторов в том, что является технологической платформой

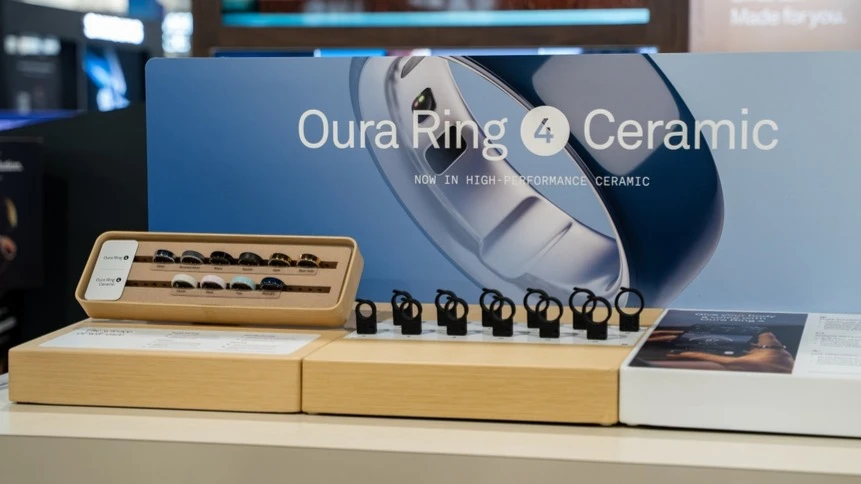
Oura позиционирует себя как платформу для анализа данных о здоровье, тогда как многие инвесторы видят лишь продавца модного гаджета / Фото: Erman Gunes / Shutterstock.com
Производитель умных колец Oura в конце сентября отложил IPO на Nasdaq, сославшись на «неопределенность на рынке». Рост доходности трежерис действительно осложнил бы размещение, но более существенной проблемой стало несовпадение в том, как видит себя сама Oura и как ее воспринимают потенциальные инвесторы, говорится в материале The Wall Street Journal.
В чем проблема
В проспекте Oura позиционировала себя как технологическую платформу для анализа данных о здоровье, тогда как многие инвесторы увидели в компании лишь продавца модного гаджета, пишет WSJ. Эта разница имеет принципиальное значение: платформы способны масштабироваться быстро и с низкими издержками, а производителям устройств приходится снова и снова убеждать потребителей купить новую модель.
Инвесторы уже обжигались на похожих историях, напоминает WSJ: компании Peloton (умные тренажеры), Fitbit (фитнес-браслеты), Casper Sleep (товары для сна) и GoPro (экшн-камеры) создавали узнаваемые бренды, но упирались в одну и ту же проблему — необходимость постоянно продавать новый товар ради роста выручки.
Профессор Университета Флориды Джей Риттер проанализировал 13 компаний, производящих потребительские товары одного типа и вышедших на биржу в 2005–2024 годах. По его подсчетам, через пять лет после IPO их акции в среднем потеряли около 32% стоимости, тогда как рынок в целом за тот же период вырос на 49%. Единственным исключением стала Roku, которая сумела обогнать рынок. Компания, начинавшая с производства видеоплееров, трансформировалась в медиаплатформу. В июне купить ее за $22 млрд согласилась Fox Corp.
Что дальше
История Roku — урок для компаний с единственным потребительским продуктом, пишет WSJ. Издание видит три возможных пути для таких бизнесов, если они хотят удержаться на рынке надолго.
Один из них — последовать примеру Roku и трансформироваться в платформу или сервис с регулярной подпиской. Но это не случай Oura: назваться платформой еще не означает стать ей, обращает внимание WSJ. Около 80% выручки компании приходится на продажу колец и лишь 20% — на подписки.
«Бизнес, построенный вокруг аппаратного обеспечения, закономерно оценивают по более низкому мультипликатору выручки», — говорит Робин Болдт, директор по инвестициям хедж-фонда Rock2 Capital, специализирующегося на сфере здравоохранения. В ходе подготовки к IPO Oura запрашивала оценку примерно в 10 выручек за последние 12 месяцев. Для сравнения, производитель фитнес-браслетов Fitbit в свое время был продан Google за сумму меньше двух годовых выручек.
Ранее Bloomberg со ссылкой на источники писал, что некоторые инвесторы отказались от участия в IPO Oura, сочтя заявленную компанией оценку в $15 млрд слишком высокой.
Еще один возможный путь — перестать быть компанией, специализирующейся на одном продукте, как сделала Garmin. Компания была наиболее известна своими GPS-навигаторами для автомобилей, но смартфоны разрушили этот бизнес. Сейчас Garmin получает большую часть прибыли от фитнес-часов, товаров для активного отдыха, а также авиационной и морской электроники.
Наиболее перспективным путем для Oura и других wellness-стартапов было бы переложить оплату с потребителя на третью сторону — например, работодателей или страховщиков, пишет WSJ. По страховке потребители получают аппараты для лечения апноэ ResMed и глюкометры Dexcom, а работодатели оплачивают приложение для физиотерапии Hinge Health. У Oura есть партнерские соглашения — в частности, с приложением для планирования беременности Natural Cycles, куда передаются данные о температуре тела. Работодатели готовы тратить значительные средства на репродуктивные программы для сотрудников, но Oura еще предстоит доказать, что ношение ее кольца реально улучшает здоровье, а не просто его измеряет, отмечает газета.
Самым простым выходом, по крайней мере для инвесторов, может стать поглощение. Теоретически Oura могла бы купить технологическая компания, но более естественно в роли покупателя выглядел бы крупный игрок сектора здравоохранения. До IPO в компанию инвестировал американский гигант Eli Lilly. Для фармпроизводителя может быть ценно знать, лучше ли спят и больше ли двигаются пациенты, принимающие ее препараты Zepbound и Mounjaro, отмечает издание.