Самые рентабельные small caps из Russell 2000 дешевле почти на 40%: как их найти?
Oninvest составил шесть финансовых фильтров, используя подход фонда Royce и выбрал три качественных small caps

Cогласно расчету Oninvest, в текущем составе Russell 2000 компании с наиболее высоким ROIC торгуются дешевле почти на 40% / Фото: Shutterstock.com
Акции компаний с высокой рентабельностью капитала не обязательно стоят дорого, сделала вывод управляющая компания Royce Investment Partners, которая специализируется на инвестициях в small caps. Oninvest проверил эту теорию на текущем составе Russell 2000: по расчетам, наиболее рентабельные small caps сейчас стоят почти на 40% дешевле остальных прибыльных компаний. Аналитик Oninvest Алдияр Ануарбеков нашел 34 качественные акции, используя подход Royce, и выбрал из них три, которые могут сохранять высокую рентабельность годами.
Высокая рентабельность по низкой цене
Фонд Royce Premier выбирает среди small caps компании, которые стабильно зарабатывают на вложенном капитале, генерируют денежный поток и не перегружены долгом. В своем исследовании управляющие Royce отмечают, что качественные компании не обязательно стоят дорого.
Исторические данные подтверждают эту идею: с июня 2001 года по июнь 2026-го наиболее рентабельная пятая часть компаний в каждом секторе Russell 2000 приносила в среднем 11,6% годовых на десятилетних отрезках, тогда как сам индекс — 9,1%.
На 30 июня 2026 года мультипликатор EV/EBIT у таких компаний составлял 14,6 против 29,7 у Russell 2000. То есть наиболее рентабельные компании оказались дешевле индекса, а не дороже.
Что показал расчет Oninvest
Oninvest проверил, сохраняется ли этот ценовой разрыв в текущем составе Russell 2000. В качестве приближения к индексу мы использовали состав фонда iShares Russell 2000 ETF. Из выборки исключены финансовые компании: их долг и операционная прибыль устроены иначе, поэтому сравнивать их с промышленными или технологическими предприятиями по тем же показателям некорректно.
По расчету Oninvest, пятая часть компаний с наиболее высокой рентабельностью инвестированного капитала (показатель ROIC) в каждом секторе оценивается с коэффициентом 13,9 к годовой операционной прибыли (показатель EV/EBIT), прибыльные компании из остальных 80% — с коэффициентом 22,6. Получается, что компании с наиболее высоким ROIC стоят дешевле примерно на 38%.
Как найти качественные акции самостоятельно
Сама по себе низкая оценка не делает акцию привлекательной. Так называемые компании-компаундеры (от англ. compounder) много зарабатывают на вложенный капитал и годами вкладывают прибыль обратно с той же отдачей. В результате их прибыль растет по принципу сложного процента. Если компания полностью реинвестирует заработанное и сохраняет отдачу на уровне 20% в год, за десять лет ее прибыль теоретически увеличится примерно в 6,2 раза. При отдаче 5% — только в 1,6 раза, следует из расчетов Oninvest.
Oninvest перевел принципы выбора акций фонда Royce Premier в шесть конкретных критериев, каждый из которых инвестор может найти в отчетности компании:
ROIC должен несколько лет подряд превышать 15%. Этот показатель отражает, сколько операционной прибыли компания получает на вложенный в бизнес капитал;
свободный денежный поток должен оставаться положительным в течение четырех лет;
чистый долг не должен превышать годовую EBITDA — прибыль до вычета процентов, налогов и амортизации;
рост выручки;
число акций не должно увеличиваться более чем на 5% за последние несколько лет;
коэффициент EV/EBIT не должен превышать медиану рынка — сейчас это около 19 для компаний из Russell 2000.
При отборе важно учитывать, что высокая рентабельность может оказаться временной — например, из-за благоприятного экономического цикла или резкого роста цен в отрасли.
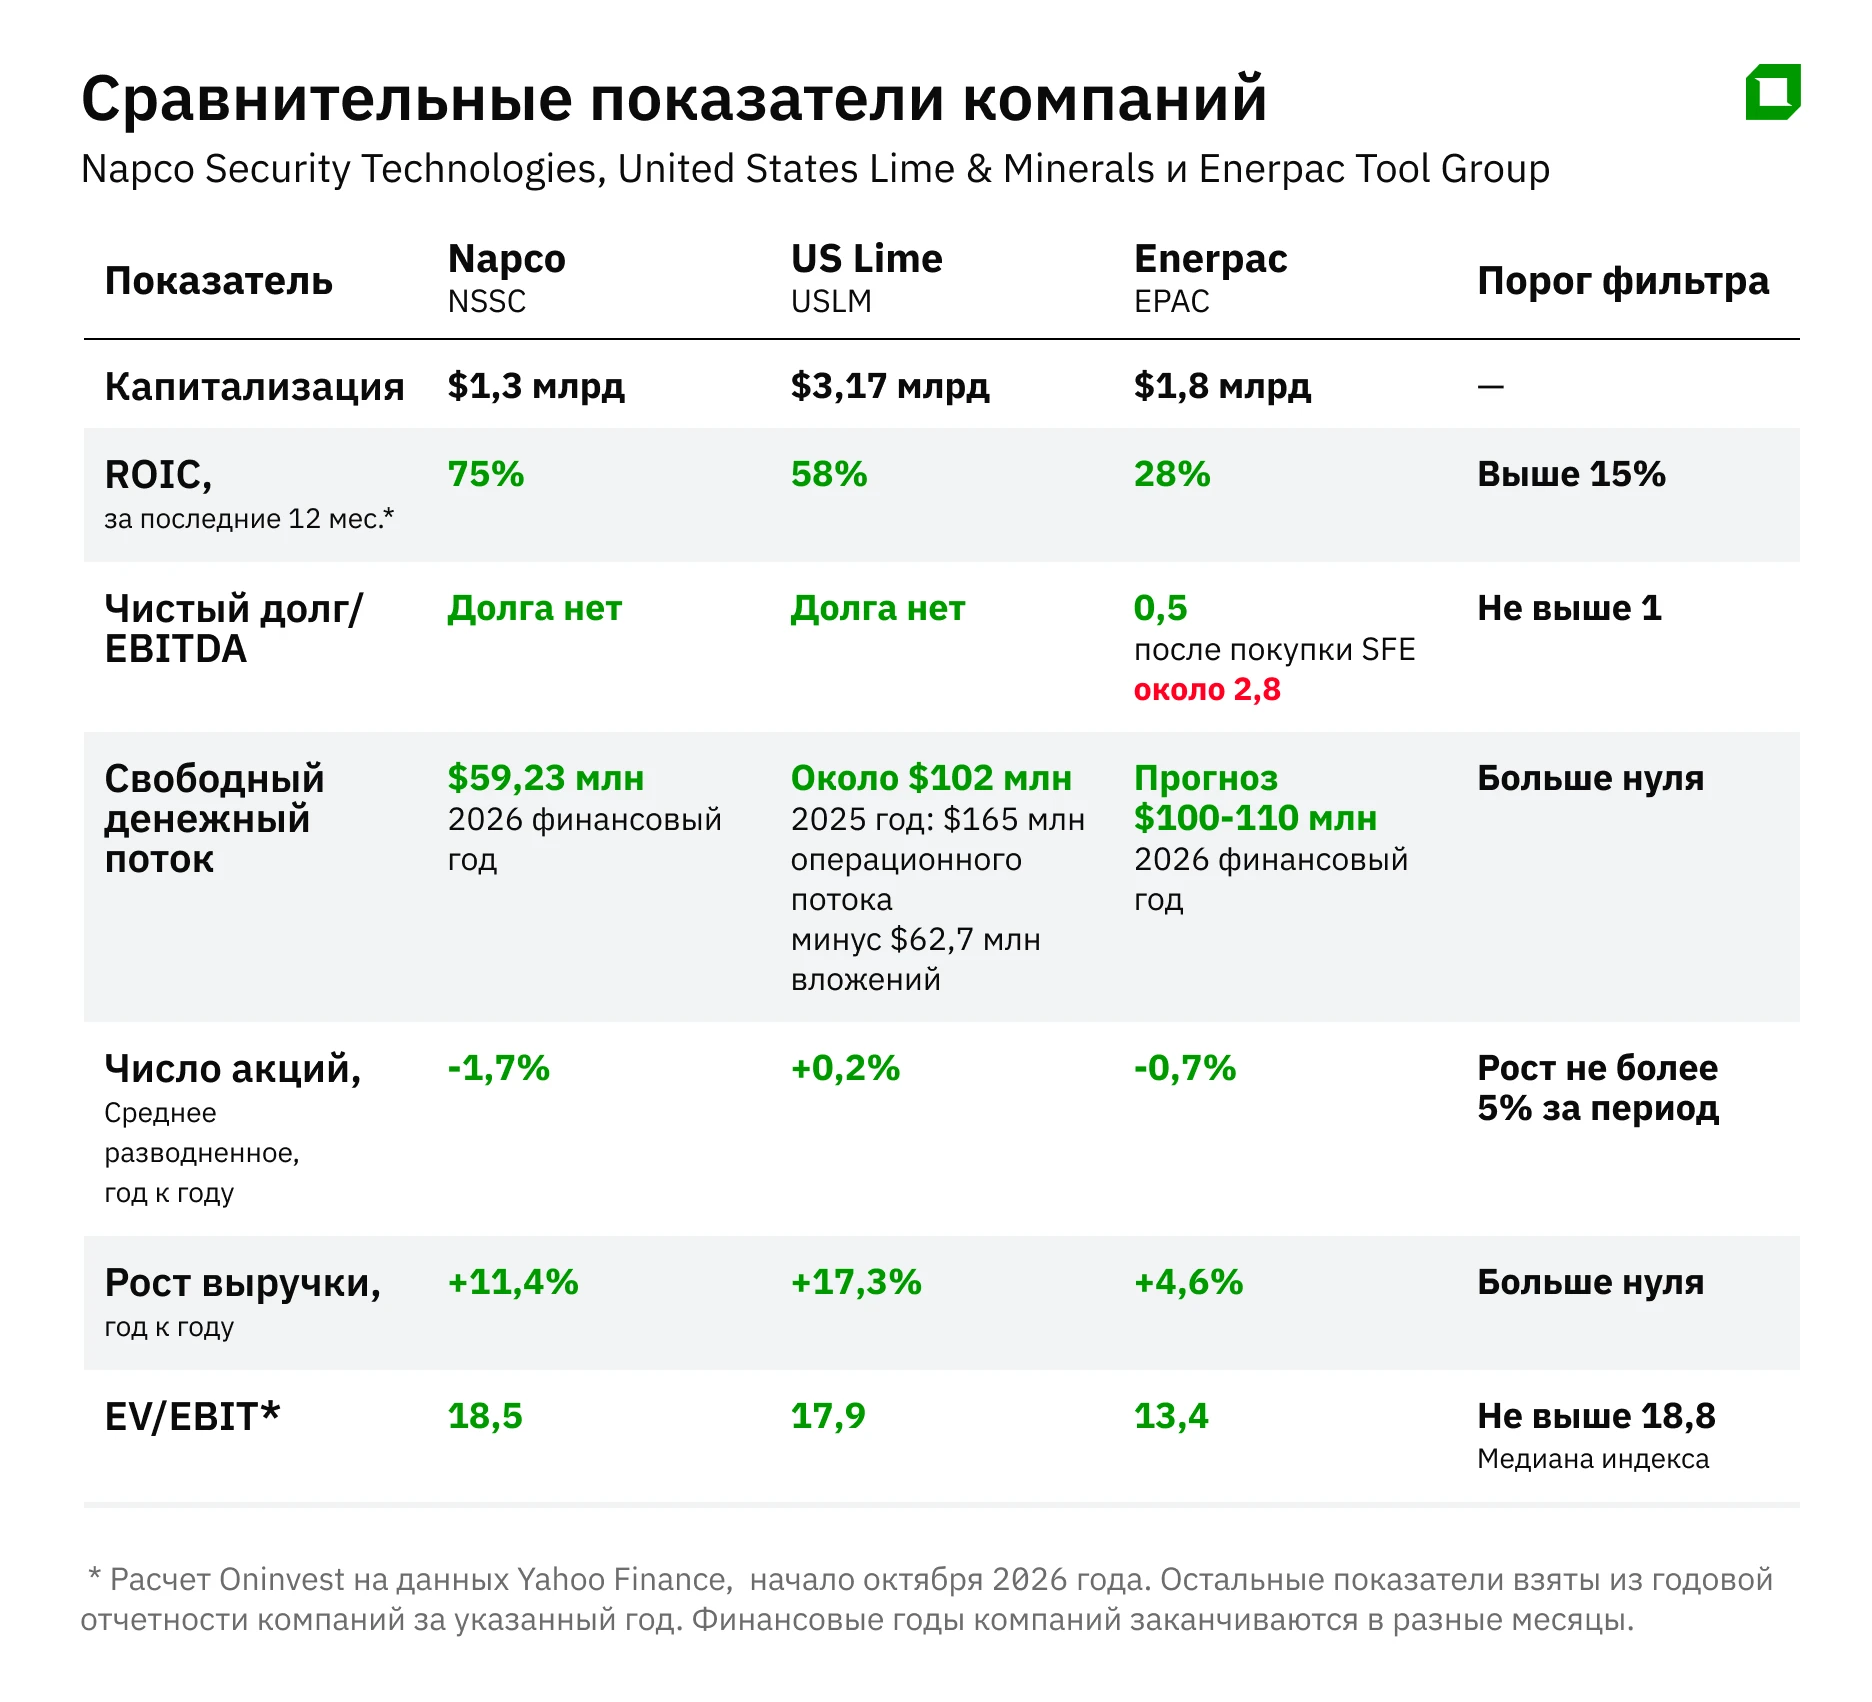
Все шесть условий выполнили 34 из 1420 компаний индекса Russell 2000. Oninvest выбрал три small caps, преимущество которых выглядит устойчивым — Napco Security Technologies, United States Lime & Minerals и Enerpac Tool Group.
Napco Security Technologies (тикер NSSC)
Napco выпускает охранные и пожарные системы и радиомодули StarLink, передающие сигнал тревоги на пульт. После установки и активации радиомодуля дилер платит Napco ежемесячную плату за связь и доступ к ее платформе. «Проданный сегодня радиомодуль завтра становится регулярной выручкой», — говорил глава Napco Кевин Бьюшел.
В 2026 финансовом году (завершился 30 июня 2026 года) выручка Napco выросла на 11,4% до $202,3 млн. Абонентская выручка увеличилась на 13% до $97,5 млн, а ее валовая рентабельность превысила 90%. Свободный денежный поток прибавил 15,2% до $59,23 млн. Долга у компании нет, денежные средства на счетах составили $126,93 млн, по данным на 30 июня 2026 года.
Консенсус шести аналитиков, опрошенных S&P Global, советует «активно покупать» акции компании. Средняя целевая цена $50,67 предполагает потенциал роста около 40% к цене закрытия торгов 5 октября. 24 августа 2026 года аналитик TD Cowen Лэнс Витанза повысил целевую цену до $55 с $53, сохранив рекомендацию покупать акции. Главный риск связан с разовыми факторами. Возврат пошлин добавил около 6 п.п. к валовой рентабельности четвертого квартала. Кроме того, Napco признала $16 млн расходов по урегулированию иска, связанного с прежними финансовыми раскрытиями, еще два судебных разбирательства продолжаются.
United States Lime & Minerals (USLM)
Компания из Далласа добывает известняк и производит из него известь для строительства дорог, металлургии, очистки воды и сельского хозяйства. Известь — дешевый и тяжелый материал, поэтому ее обычно доставляют не дальше 400 миль (640 км) от завода. Чтобы выйти на такой локальный рынок, конкуренту нужно найти месторождение, получить разрешения и построить производство рядом с покупателями. Поэтому US Lime считает барьеры для входа в отрасль высокими.
Во втором квартале 2026 года выручка выросла на 8,3% год к году до $99,13 млн, чистая прибыль увеличилась на 11,9% до $34,51 млн. При этом, за все полугодие выручка увеличилась лишь на 2,3%, а чистая прибыль — на 0,2%
Операционная прибыль во втором квартале составила $40,66 млн, или 41% выручки. Долга у компании нет, а денежные средства на конец 2025 года составляли $371,1 млн. «Мы ожидаем, что проекты дата-центров продолжат поддерживать высокий спрос со стороны строительной отрасли, а новая печь на нашем предприятии в Техасе начнет работу этим летом», — говорил президент и генеральный директор U.S. Lime & Minerals Тимоти Бирн. Компания пока не сообщала о запуске печи, инвестору стоит искать подтверждение в отчете за третий квартал 2026 года.
В марте Freedom Broker повысил целевую цену акций компании до $138 со $125, сохранив рейтинг Buy («покупать»). Таргет предполагает рост на 24,5% к цене закрытия торгов 5 октября. Риски компании в цикличности стройки и в расходах на топливо и перевозки, которые в первом полугодии сдерживали рост валовой прибыли.
Enerpac Tool Group (EPAC)
Компания из Милуоки, основанная более ста лет назад, выпускает гидравлический инструмент высокого давления и системы для точного перемещения тяжелых грузов.
В третьем финансовом квартале (март–май 2026 года) выручка выросла на 6% год к году до $167,6 млн, чистая прибыль увеличилась до $29,8 млн с $22 млн. Капитальные затраты за девять месяцев 2026 финансового года (завершился 31 мая) составили $9,24 млн при операционном денежном потоке $69,26 млн. Отношение чистого долга к EBITDA составило 0,5, за девять месяцев компания выкупила собственные акции на $81,13 млн.
При этом Enerpac снизила прогноз на весь 2026 финансовый год: ожидания по выручке с $635–650 млн до $635–645 млн, по скорректированной EBITDA - со $158–163 млн до $151–156 млн.
В июле 2026 года Enerpac договорилась купить SFE Group, производителя сварочного и станочного оборудования, за $472 млн и планирует закрыть сделку в период с сентября по ноябрь 2026 года. После чего отношение чистого долга к EBITDA, по оценке компании, вырастет примерно до 2,8. Еще один риск связан с сервисным направлением, где выручка снизилась на 8% без учета приобретений.
У акций компании два рейтинга Buy от аналитиков и один Hold («держать»), по данным MarketWatch. Средняя целевая цена — $48, что на 33% выше цены акций на закрытие торгов 5 октября 2026 года.
Что важно для инвестора
Фильтры отсекают слабые компании, но не гарантируют доходность. Качество может годами отставать от рынка, как это и случилось за последний год: за 12 месяцев, которые закончились 30 июня 2026 года фонд Royce Premier прибавил 31,17%, тогда как полная доходность Russell 2000 составила 40,78%.
Изъян есть даже у компании, которую Royce приводит в статье как образцового компаундера в своем портфеле — Quaker Houghton, производителя промышленных смазочных и технологических жидкостей для металлургии и машиностроения. Управляющие Royce признают, что покупки компаний добавили долга на баланс Quaker Houghton.
По этой же причине Enerpac формально проходит отбор по последнему отчету, но после покупки SFE ее долговая нагрузка превысит установленный редакцией порог.
Не является индивидуальной инвестиционной рекомендацией.