Между баррикадами и инвесторами: станет ли Франция новым очагом кризиса в еврозоне
Рост доходности облигаций и политическая нестабильность ставят Францию в положение, напоминающее долговой кризис еврозоны

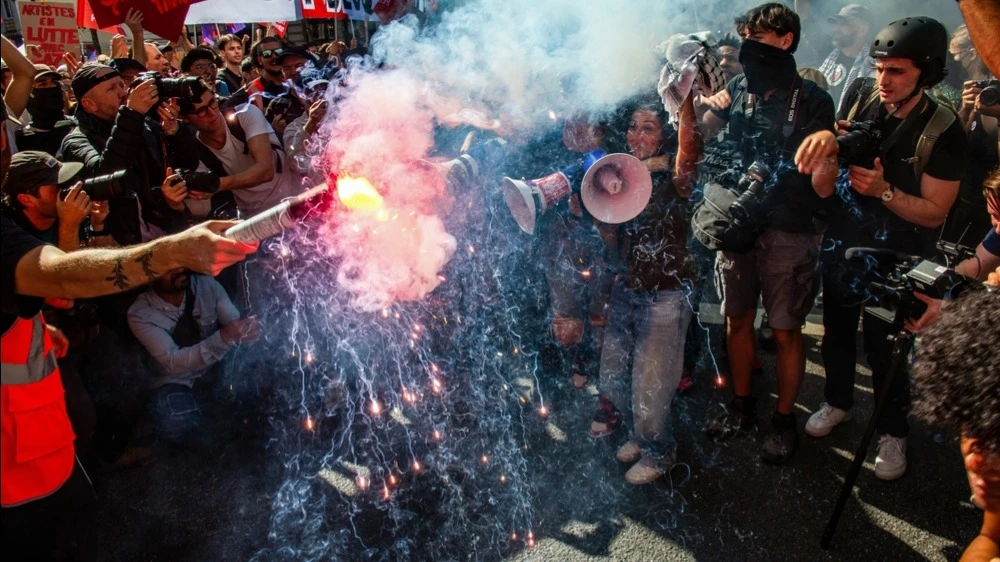
Напряженность во Франции нарастает по мере углубления бюджетного противостояния и приближения президентских выборов / Фото: Pierre Laborde / Shutterstock.com
Распродажа французских облигаций на прошлой неделе привела к росту стоимости заимствований практически до 5% — это максимум почти за четверть века. Одновременно Франция столкнулась со всплеском общественного недовольства, который может сорвать планы правительства по обузданию бюджетного дефицита. Сотни тысяч госслужащих по всей Франции вышли на улицы, протестуя против экономии расходов, а выступления лицеистов переросли в беспорядки, по итогам которым были задержаны более 5000 человек.
Франция оказалась зажата между протестующими и так называемыми облигационными вигилантами — институциональными инвесторами, которые массово распродают гособлигации в знак протеста против неэффективной фискальной политики, пишет Financial Times. Напряженность нарастает по мере углубления бюджетного противостояния и подготовки к президентским выборам, в которых могут столкнуться крайне правые и крайне левые силы. Может ли Франция скатиться в полномасштабный долговой кризис, который потрясет еврозону?
«Медленно тлеющий кризис»
«Мы уже находимся в медленно тлеющем, глубоком и структурном кризисе, — заявил Financial Times Пьер Московиси, занимавший пост министра финансов в конце кризиса еврозоны в 2012 году. — Франция, вероятно, слишком велика, чтобы рухнуть, но не слишком велика, чтобы рынок не мог ее наказать».
Всего за месяц спред между доходностью 10-летних французских бумаг и германских бундов — ключевой индикатор доверия инвесторов — вырос почти на две трети, примерно до 1,4 процентного пункта, приближаясь к уровням времен долгового кризиса еврозоны. Распродажу французского долга на прошлой неделе не остановила даже публикация проекта бюджета, в котором правительство предусмотрело меры жесткой экономии на €43 млрд, включая ограничение индексации пенсий и частичную заморозку зарплат госслужащих.
«Франция словно с закрытыми глазами движется по пути, ведущему к финансовому кризису, — говорит управляющий фондом в Fidelity International Майк Ридделл. — Похоже, более широкий рынок начинает это замечать».
Контекст
Госдолг Франции сейчас достигает €3,5 трлн, или почти 120% ВВП — это существенно выше среднего показателя по еврозоне. Расходы на его обслуживание стали крупнейшей статьей расходов государства, обогнав образование и оборону. Заимствования теперь обходятся Франции дороже, чем Италии и Греции. Более того, по данным Goldman Sachs, более четверти французских компаний инвестиционного рейтинга по состоянию на конец сентября занимали дешевле, чем само государство.
За девять лет президентства Эмманюэля Макрона госдолг Франции вырос более чем на триллион евро: его реформы, дружественные бизнесу, быстро уступили место масштабным тратам на смягчение последствий череды кризисов. После того как Макрон в 2024 году назначил досрочные парламентские выборы, тупиковая ситуация в раздробленном парламенте превратила обсуждения бюджета в позиционную борьбу, стоившую постов двум премьер-министрам. Последние три года дефицит бюджета держится выше 5% ВВП.
Макрон подталкивает нынешнего премьера Себастьена Лекорню к масштабному сокращению расходов, чтобы успокоить рынки. Однако здесь возникает другой риск — чем жестче и непопулярнее предлагаемые сокращения, тем уязвимее правительство перед угрозой отставки по решению парламента, пишет FT. У французского правительства есть конституционные инструменты, позволяющие протолкнуть принятие бюджета, но это вызовет резкое недовольство оппозиции.
Если правительство уйдет в отставку в ходе бюджетных дебатов, которые могут продлиться до конца года, новая волна турбулентности на долговом рынке станет почти неизбежной, пишет FT.
Дополнительную неопределенность вносит приближение выборов. Опросы указывают на возможный второй тур между крайне правой Марин Ле Пен и крайне левым Жан-Люком Меланшоном. Ле Пен в попытке успокоить рынки пообещала сократить бюджетные расходы на €125 млрд и предложила ограничить госдолг уровнем 60% ВВП. Однако ее предвыборная программа также предусматривает сокращение пенсионного возраста и НДС на энергию и товары первой необходимости, что может увеличить долговую нагрузку на десятки миллиардов евро.
Меланшон в свою очередь заявлял, что облигации, которыми владеет центробанк, можно «бросить в огонь» — то есть списать без последствий. Сам факт появления столь радикальной идеи в публичной дискуссии встревожил инвесторов, отмечает FT.
Что будет дальше
Некоторые экономисты опасаются, что Франция может попасть в закручивающуюся спираль: стоимость обслуживания долга будет продолжать расти, увеличивая дефицит бюджета, а инвесторы отреагируют на это дальнейшей распродажей и повышением доходности облигаций, пишет издание.
Инвесторы также начинают обсуждать, не приведет ли рост спредов в доходности между облигациями Франции и соседних европейских стран к вмешательству ЕЦБ. Большинство считает, что вероятность вмешательства центрального банка будет особенно велика, если произойдет серьезное «заражение» других европейских долговых рынков со стороны Франции, пишет FT. Гигант в сфере управления активами Vanguard на прошлой неделе предупредил, что «игра на публику» политических партий в преддверии выборов может поставить под угрозу меры по бюджетной корректировке, предусмотренные в проекте Лекорню. Тогда спреды могут расшириться по всей еврозоне.
В таком сценарии способность ЕЦБ скупать огромные объемы облигаций могла бы стать последней линией защиты, учитывая, что центральный банк не допустит, чтобы крупная европейская экономика скатилась в полномасштабный долговой кризис, пишет FT. У ЕЦБ есть специальный инструмент экстренного выкупа облигаций (TPI), который еще ни разу не применялся. Однако его использование требует, чтобы страна проводила «разумную и устойчивую» бюджетную политику — критерий, который Франции пока трудно выполнить.
Поправить государственные финансы без снижения безработицы и повышения пенсионного возраста, против которых решительно выступают французы, невозможно, говорит Эрик Ломбар, занимавший пост министра финансов в прошлом году: «Фундаментальная проблема Франции в том, что мы недостаточно работаем». Если больше людей будут иметь работу, а пособия сократят, то «при толике везения через пять лет удастся переломить ситуацию», считает он.
Повышение налогов также может быть чревато серьезными рисками. Налоговая нагрузка во Франции достигает 44% ВВП и без того является одной из самых высоких в мире. Для сравнения, в ОЭСР, так называемым клубе развитых стран, этот показатель в среднем равен 34%.
В Париже между тем не склонны преувеличивать риск того, что Франция может столкнуться с полномасштабным долговым кризисом, пишет FT. «Франция — это не Греция времен кризиса еврозоны», — заявил изданию глава Банка Франции Эммануэль Мулен. По его словам, принятие предложенного бюджета с сокращением расходов успокоит рынки. Текущую обстановку на рынке облигаций Мулен называет «серьезной и тревожной», но считает, что Франция способна вернуться на правильный путь.
«Кто бы ни был избран президентом, он столкнется с ситуацией, когда процентные ставки высоки, обслуживание долга дорого, дефицит нужно вернуть ниже 3%, а долг — сократить, — сказал он. — Если мы не будем действовать, то действительно рискуем быть постепенно задушены растущими процентными ставками».