«Рынок начал наказывать Францию»: почему распродажа бондов ударила по ней сильнее
Растущий бюджетный дефицит и политический тупик усилили последствия глобальной распродажи для долгового рынка второй экономики Евросоюза
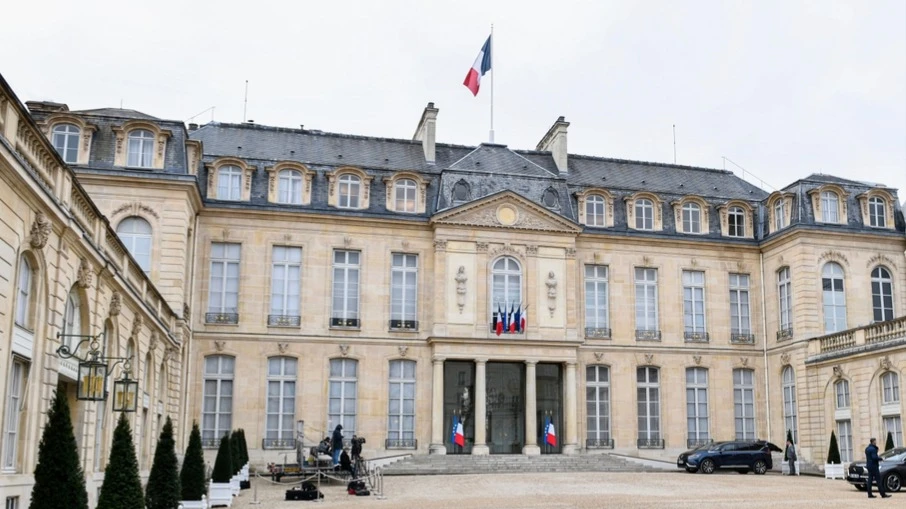
В мае 2027 года Елисейский дворец впервые за 10 лет поменяет хозяина / Фото: Victor Velter/Shutterstock.com
Глобальная распродажа облигаций ударила по Франции сильнее и быстрее, чем ожидали участники рынка. Инвесторы требуют все большей премии за владение ее долгом, сомневаясь, что Париж сможет сократить бюджетный дефицит в условиях политической нестабильности.
Рынок перестал прощать долги
Доходность 10-летних гособлигаций Франции с июня выросла более чем на 1 п.п. и вплотную приблизилась к 5%. По данным Bloomberg, третий квартал стал для этих бумаг худшим с момента появления евро в 1999 году, а Reuters уточняет: с 1987 года.
Инвесторы ожидали, что осенние споры правительства с парламентом о бюджете вызовут напряженность на рынке облигаций. Однако дефицит госказны вместо обещанного сокращения увеличивается, и это усилило их тревогу.
Отношение госдолга к ВВП приблизилось к 120% — почти вдвое выше немецкого показателя. «Рынок начинает наказывать Францию за уровень ее долга, хотя прежде так было не всегда», — заявила в эфире Bloomberg TV глава французского подразделения Edmond de Rothschild Asset Management Мари Жако.
Экономия упирается в парламент
Представленный 1 октября проект бюджета предусматривает необычно масштабное сокращение расходов, отмечает Bloomberg. Французский кабмин рассчитывает снизить дефицит с 5,4% ВВП в этом году до 5% в следующем. Но орган бюджетного надзора уже назвал экономические прогнозы, на которых основан проект бюджета, «оптимистичными», указывает Trading Economics.
У правительства нет большинства в парламенте, поэтому согласовать с депутатами непопулярные меры экономии будет трудно, пишет Reuters. Законодатели уже неоднократно отправляли премьеров в отставку, вызывая тревогу у инвесторов, напоминает Bloomberg.
Выборы не обещают выхода
Президентские выборы 2027 года добавляют неопределенности: во второй тур могут выйти крайне правая Марин Ле Пен и крайне левый кандидат Жан-Люк Меланшон.
Если Париж не справится с бюджетными проблемами, последствия могут выйти за пределы страны: Bloomberg предупреждает о риске распространения напряженности на другие рынки облигаций Европы и ослабления бюджетной дисциплины в ЕС. Однако участники рынка пока не ждут, что ЕЦБ придется идти на помощь Франции, пишет Reuters.
Пять болевых точек
Агентство Reuters насчитало на рынке Франции пять ключевых тем, за которыми следят встревоженные госдолгом инвесторы:
Спред к Бундам. Премия за риск французского долга достигла максимума с кризиса в еврозоне 2012 года: спред между доходностью 10-летних гособлигаций Франции (OAT) и немецких Бундов, эталонных бумаг еврозоны, превысил 110 базисных пунктов (б.п.). Рынок удивила скорость движения: в конце августа банк Barclays называл рост спреда выше 100 б.п. в этом году маловероятным и крайне негативным для Франции сценарием. Глава отдела облигаций Keyridge Asset Management Джон Торнтон уже допустил расширение спреда до 200 б.п.
Фьючерсы на OAT (казначейские облигации Франции). Часть инвесторов готовится к новому стрессу именно во Франции и ставит на падение фьючерсов на OAT, рассказал стратег французского банка Natixis Теофиль Легран. Опрошенные Reuters аналитики называют среди рисков возможный второй тур президентских выборов 2027 года между ультраправой Марин Ле Пен и ультралевым Жан-Люком Меланшоном. Еще одна угроза — новые понижения суверенного рейтинга Франции: агентство Scope понизило его в сентябре, а Moody's может сделать то же в конце октября.
Акции и банки. CAC 40, французский индекс голубых фишек, с начала этого года снизился примерно на 3%, тогда как общеевропейский STOXX Europe 600 вырос почти на 7%. Акции крупнейших банков Франции Credit Agricole и Societe Generale также просели примерно на 4%. Хуже рынка торгуются и облигации небольших французских банков и страховых компаний, работающих в основном внутри страны, рассказал портфельный управляющий Allspring Global Investments Алекс Темпл.
Стоимость CDS. Страховка французского госдолга от дефолта подорожала, по данным LSEG, до максимума почти за десятилетие. Стоимость страховки по пятилетним кредитным дефолтным свопам (CDS) на долг Франции составляет около 52 б.п. в год — это вдвое больше, чем полгода назад. За три месяца она выросла на 25 б.п., по итальянским CDS — примерно на 13 б.п., а по немецким почти не изменилась.
Слабый евро. Евро завершил сентябрь у минимума с мая 2025 года, хотя доходности облигаций еврозоны выросли. Такое сочетание обычно говорит о тревоге инвесторов. Из-за слабого евро дорожают импортные товары и энергоносители, и это может усугубить бюджетные проблемы Франции. Трейдеры закладывают как минимум три повышения ставки ЕЦБ к апрелю, и если их окажется меньше, падение евро может продолжиться. Аналитик инвесткомпании Edward Jones Брок Веймер считает такие ожидания несколько агрессивными: по его словам, ЕЦБ вряд ли рискнет повышать ставки, когда экономика и без того вялая.