Инвестор из «Игры на понижение» избегает разработчиков ИИ. Что он покупает взамен?
Стив Айзман, предсказавший жилищный кризис 2008 года, ставит не на искусственный интеллект, а на тех, кто продает ему мегаватты и железо
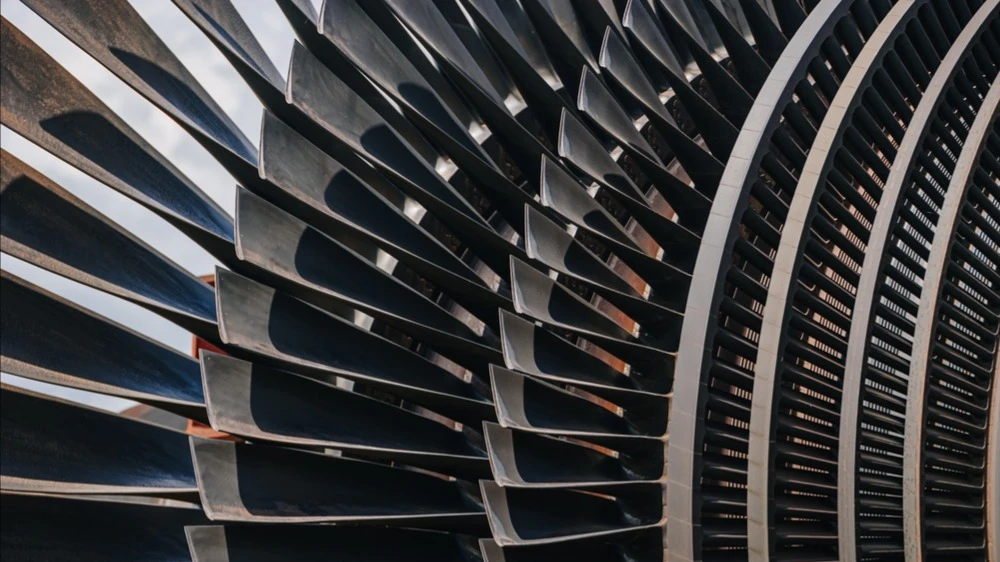
Айзман инвестировал в производителя турбин GE Vernova, рассчитывая заработать на росте спроса на энергию для ИИ / Фото: Shutterstock.com
Сектор искусственного интеллекта слишком концентрирован, но это не значит, что в нем нет интересных инвестиционных возможностей. Инвестор Стив Айзман, предсказавший кризис на американском рынке жилья в 2008 году и ставший прототипом одного из героев «Игры на понижение», наиболее привлекательными считает компании, которые обеспечивают отрасль оборудованием и инфраструктурой. В подкасте New Money он рассказал, почему не вкладывается в разработчиков ИИ-моделей, как оценивает гиперскейлеров и где видит более понятные инвестиционные идеи.
Слабое звено ИИ-индустрии
Сейчас ИИ-индустрия чрезмерно концентрирована, считает Айзман. По сути, она зависит от двух компаний: крупнейшие ИИ-лаборатории OpenAI и Anthropic приносят Microsoft, Amazon и Google около 70% их ИИ-выручки, а сами остаются убыточными и зависят от внешнего капитала — в том числе от тех же технологических гигантов. Если OpenAI и Anthropic лишатся финансирования или резко замедлят рост, последствия затронут всю цепочку — от облачных компаний до производителей чипов и другой инфраструктуры.
Еще одну проблему Айзман видит в том, как ИИ меняет финансовую модель гиперскейлеров. Раньше Microsoft, Amazon и Google генерировали столько свободных денежных средств, что направляли излишки на обратный выкуп акций. Теперь огромные суммы уходят на дата-центры и другую ИИ-инфраструктуру: по оценке Айзмана, только в этом году крупнейшие гиперскейлеры потратят около $700 млрд. В результате их свободный денежный поток резко сокращается, а у некоторых компаний уже уходит в минус. Айзман, который держит акции Google около восьми лет, говорит, что сегодня фактически владеет уже другой компанией: ИИ заметно изменил ее финансовый профиль.
Гиперскейлеров от конкуренции защищает капиталоемкость бизнеса: лишь немногие компании способны финансировать строительство дата-центров такого масштаба. У разработчиков ИИ-моделей Айзман такого же конкурентного преимущества не видит: пользователи могут быстро перейти на более качественную модель конкурента, а компании все чаще выбирают более дешевые решения для задач, которые не требуют самых мощных систем. Поэтому он предпочитает не инвестировать в разработчиков ИИ-моделей.
Выбор Айзмана
Айзман делает ставку на «кирки и лопаты» ИИ-бума: вместо попытки угадать победителя среди ИИ-моделей он выбирает компании, которые продают оборудование и инфраструктуру всей индустрии. Инвестор предпочитает компании, которым достаются капитальные расходы ИИ-индустрии: чипмейкеров Nvidia и Micron, производителей сетевого оборудования Arista Networks, Cisco, энергетические компании Eaton и GE Vernova.
Особенно Айзман выделяет GE Vernova — производителя газовых турбин и энергетического оборудования. Еще несколько лет назад его энергетический бизнес считался настолько слабым, что один из аналитиков оценивал его в минус $3 млрд. Теперь спрос резко изменился, говорит Айзман. Впервые примерно за 15 лет в США растет производство электроэнергии, а строительство дата-центров только увеличивает спрос. По словам Айзмана, спрос увеличивается на 3–4% в год — это эквивалентно потреблению двух крупных городов.
«Люди говорят об атомной энергии. Bloom Energy предлагает небольшие установки, которые можно размещать непосредственно рядом с дата-центрами. Но основную часть потребности в электроэнергии, скорее всего, будут обеспечивать газовые турбины. Именно так поступил Илон Маск с дата-центром Colossus в Мемфисе: электросеть не была готова обеспечить объект необходимой мощностью, поэтому он установил 35 мобильных газовых турбин и фактически построил собственную небольшую электростанцию прямо рядом с дата-центром»
По итогам последнего квартала заказы GE Vernova на газовые турбины выросли примерно на 85%, портфель заказов уже сформирован на годы вперед — компания уже принимает заказы на поставки после 2030 года. Сам Айзман купил акции GE Vernova еще на раннем этапе.
Стратегия Айзмана
Свою инвестиционную стратегию Айзман строит прежде всего на оценке перспектив бизнеса, а не на поиске дешевых акций. Низкая цена сама по себе его не привлекает: она часто отражает реальные проблемы компании. Однако хорошие перспективы бизнеса сами по себе тоже не являются основанием для покупки — Айзман учитывает и оценку акций. Например, Palantir он считает привлекательной компанией, однако не покупает ее акции из-за высокой оценки.
Айзман ценит устойчивое конкурентное преимущество, но не считает его обязательным условием для инвестиций. Наличие такого «защитного рва» он называет одной из причин, по которым держит акции Moody’s и Visa. При выборе компаний для него важнее устойчивые факторы роста, которые не зависят напрямую от экономического цикла. Поэтому Айзман обычно избегает циклического бизнеса, где инвестиционный результат во многом определяется прогнозом экономики.
В последние годы Айзман инвестирует только в США. Когда он управлял хедж-фондами, он работал и на зарубежных рынках, но такой режим, по его словам, фактически стирал границу между днем и ночью. Поэтому Айзман отказался от международной диверсификации: возможностей в США ему достаточно.
______________________
В разделе «Портфели гуру» на Oninvest можно отслеживать структуру и изменения портфелей крупнейших мировых инвесторов и фондов. Сервис позволяет анализировать крупнейшие позиции, новые идеи и изменения долей активов на основе отчетности 13F, а также сравнивать динамику портфелей во времени.