Ретейлер каннабиса Green Thumb в убытке после 4 прибыльных кварталов. Покупать акции?
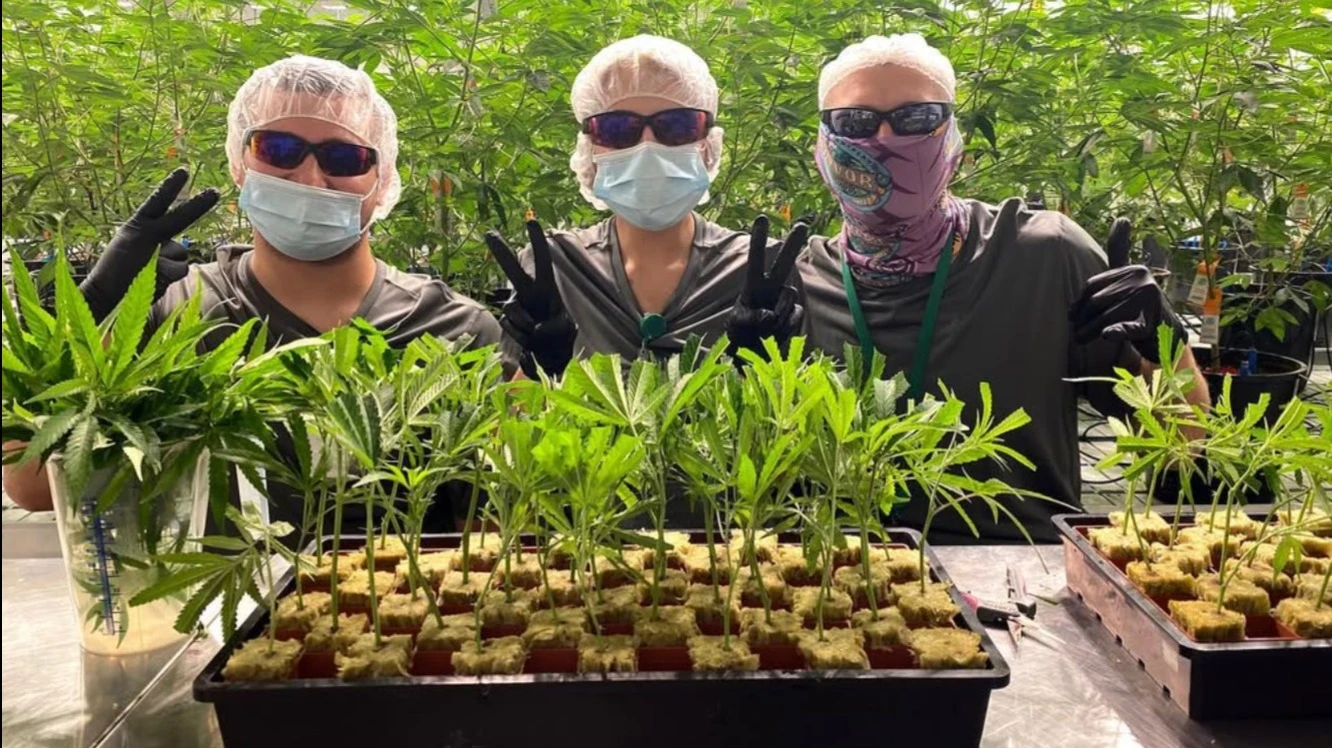
У акций Green Thumb восемь рекомендаций к покупке от аналитиков Уолл-стрит / Фото: instagram / gtigrows
Производитель и продавец товаров из каннабиса Green Thumb Industries впервые после четырех прибыльных кварталов подряд отчитался о чистом убытке, тем самым потерял одно из главных конкурентных преимуществ в отрасли. Однако это не конец света — бумаги компании по-прежнему остаются одной из самых безопасных ставок в отрасли, считает издание Motley Fool. Уолл-стрит видит потенциал роста 150%.
Детали
Green Thumb Industries отчиталась о росте выручки в третьем квартале на 11,3% год к году, до $324,4 млн. При этом чистый убыток составил $4,8 млн, или $0,02 на акцию, против чистой прибыли в $23,3 млн, или $0,10 на акцию, годом ранее. Операционная прибыль при этом выросла с $20 млн до $25,1 млн. Переход к чистому убытку компания объяснила тем, что годом ранее получила разовую прибыль от продажи интеллектуальной собственности и бизнеса по выпуску продукции из конопли.
Green Thumb прервала серию из четырех подряд прибыльных кварталов и потеряла одно из главных конкурентных преимуществ — в отрасли не так много ритейлеров марихуаны, которые приносят прибыль, отмечает Motley Fool.
Тем не менее акции компании остаются надежной ставкой в нестабильной отрасли, считает издание.
Почему Motley Fool советует покупать акции
Издание не считает это «концом света». Оно указывает на финансовую дисциплину компании, которая позволяет ей поддерживать операционную деятельность и генерировать денежные средства. В частности, денежный поток от операционной деятельности составил $58,3 млн против $76 млн в первом квартале и $29 млн – во втором, что позволяет руководству активно возвращать капитал акционерам, продолжает Motley Fool. Так, с начала 2026-го Green Thumb выкупила свои бумаги примерно на $80 млн и до 22 сентября 2027-го у нее есть на эти цели еще $50 млн, говорится в ее отчетности.
У компании есть все возможности для дальнейшего роста, поскольку несколько ключевых штатов переходят к легализации или расширению доступа к каннабису для взрослых, продолжает Motley Fool. У Green Thumb есть лицензия в Вирджинии, где розничная продажа каннабиса для рекреационного использования начнется в июле 2027-го и условная лицензией в рамках программы «Гуманное использование» в Техасе, она продолжает расширять розничную сеть в Нью-Джерси, Огайо и Пенсильвания. Эти рынке вместе взятые обеспечивают четкие многолетние перспективы получения дохода, говорится в статье.
По подсчетам Motley Fool, Green Thumb уступает только Curaleaf по совокупной квартальной выручке среди крупнейших американских ретейлеров каннабиса. Автор колонки считает оценку акций Green Thumb привлекательной при отношении цены к выручке (P/S) около 1,3. Отношение долга к EBITDA у компании ниже, чем у Curaleaf и Trulieve.
Что говорят аналитики
С начала года бумаги Green Thumb подешевели на внебиржевой секции OTC почти на 16%, до $6,8. Однако Уолл-стрит позитивно оценивает перспективы компании: у них восемь рейтингов от аналитиков и все — к покупке. Средняя целевая цена составляет $15,65, что на 150% выше стоимости закрытия торгов 6 ноября.