Утро в Нью-Йорке: облака сгущаются над рынком
Главным фактором рыночной сессии станет реакция на отчет Amazon / Фото: BCFC / Shutterstock.com
Ежедневный обзор и прогноз событий на фондовом рынке США от Михаила Денисламова, заместителя директора Freedom Capital Markets Research.
Мы ожидаем
Главным фактором сессии станет реакция на отчет Amazon (AMZN). Выручка облачного бизнеса компании (AWS) выросла на 39% г/г — максимальными темпами почти за пять лет. Однако свободный денежный поток за последние 12 месяцев стал отрицательным и составил −$42,4 млрд из-за резкого роста капитальных затрат. При этом операционный денежный поток увеличился на 29%, до $168,3 млрд, а операционная рентабельность достигла рекордных 13,9%. Amazon планирует направить на капитальные вложения около $220 млрд в 2026 году с дальнейшим увеличением в 2027-м. По нашей оценке, внимание инвесторов смещается со спроса на ИИ, который остается высоким, на сроки окупаемости инвестиций и способность компаний финансировать их за счет собственных средств. Опасения распространились и на поставщиков: в Азии снизились акции Samsung Electronics и SK hynix.
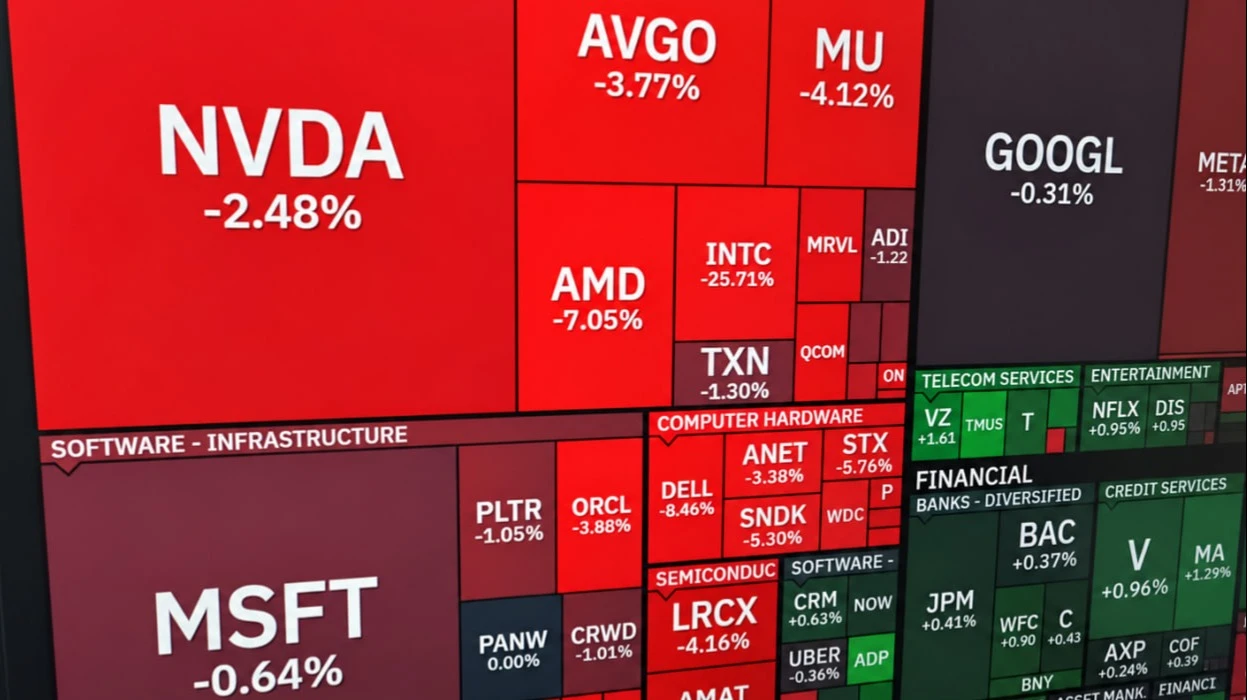
Отдельным фактором давления станет слабый прогноз Intel (INTC): компания ожидает выручку текущего квартала в диапазоне $15–16 млрд против консенсуса около $17,1 млрд. Помимо подорожания памяти и замедления рынка ПК, на результаты повлияет остановка производства в Израиле, которая сократит квартальную выручку примерно на $300 млн. При этом спрос на серверные процессоры остается высоким. На наш взгляд, дефицит памяти продолжает поддерживать ее производителей, но одновременно повышает издержки производителей ПК и создает риск дальнейшего ослабления спроса.
В 8:30 по восточному времени (ET) выйдет индекс стоимости рабочей силы (ECI) за третий квартал: консенсус предполагает рост на 0,8% кв/кв после 0,9%. В 9:45 ET будет опубликован индекс деловой активности Чикаго за октябрь (консенсус 56,0 пункта после 58,8), существенного влияния которого на рынок не ожидаем. На следующей неделе выйдут индексы ISM, данные по вакансиям JOLTS (3 ноября) и отчет по рынку труда за октябрь 6 ноября.
Brent держится выше $112 за баррель, WTI — выше $103 после заявлений хуситов о новых ударах по саудовской нефтяной инфраструктуре, включая объект Aramco в Абкайке. Дополнительную неопределенность создало сообщение об атаке на танкер в Ормузском проливе. Дипломатические контакты между США и Ираном пока не привели к заметной деэскалации. Дорогая нефть поддерживает энергетический сектор, но сохраняет инфляционные риски.
До открытия рынка результаты представят нефтяные компании ExxonMobil (XOM), Chevron (CVX) и BP (BP), а также AbbVie (ABBV), General Dynamics (GD), Colgate-Palmolive (CL), Regeneron (REGN) и Cameco (CCJ).
Фьючерсы на S&P 500 демонстрируют негативную динамику, контракты на Nasdaq-100 теряют около 2%, а на Dow Jones торгуются вблизи нуля. Баланс рисков оцениваем как отрицательный и прогнозируем повышенную волатильность. При этом распродажа пока сосредоточена в крупнейших технологических компаниях: накануне равновзвешенный S&P 500 прибавил 1,2%, несмотря на снижение классического индекса, а рост показали девять из 11 секторов. По нашим данным, RSI у S&P 500 составляет 50,6 пункта против медианного значения 61,6 пункта по секторам (2-й персентиль пятилетней истории). Это редкое расхождение подтверждает устойчивость ротации за пределами технологического сегмента и ограничивает основания ожидать повсеместной распродажи. Ближайшую поддержку для S&P 500 видим в районе 7600–7610 п.
Главное на премаркете
— Акции Amazon (AMZN) дешевеют примерно на 6,5%. EPS за третий квартал ($1,89) оказалась ниже консенсуса, выручка ($201,9 млрд) — близка к нему. При этом выручка AWS выросла на 39%, до $46,0 млрд, превысив ожидания, а операционная маржа компании достигла рекордных 13,9%. Капзатраты в квартале составили $77,3 млрд, годовой ориентир около $220 млрд сохранен. Прибыльность растет, но денежный поток пока целиком уходит в расширение инфраструктуры.
— Акции Intel (INTC) падают почти на 26%. Скорректированная EPS за третий квартал (0,52) превысил консенсус (0,40), выручка ($16,5 млрд) совпала с ожиданиями. Однако прогноз на текущий квартал предполагает выручку $15–16 млрд и скорректированную EPS $0,25 при консенсусе $17,1 млрд и $0,43. При этом скорректированная валовая маржа снизится до 38% с 44,1%. Менеджмент ожидает сохранения слабости рынка ПК как минимум до середины 2027 года из-за подорожания и дефицита памяти. В то же время доходы подразделения центров обработки данных и ИИ выросли на 78% г/г, подтверждая устойчивый спрос на серверные процессоры.
— Акции Stryker (SYK) снижаются более чем на 10%. Выручка за прошлый квартал выросла на 7,7%, до $6,52 млрд, при консенсусе $6,62 млрд. Скорректированная EPS составила $3,52 при консенсусе $3,55. Компания понизила прогноз органического роста выручки на 2026 год до 6,5–7,0% (прежде: 8,3–9,3%), а скорректированной EPS — до $14,80–14,90 с $14,95–15,10. Менеджмент отметил замедление спроса на эндопротезирование тазобедренных и коленных суставов, в том числе из-за повышения расходов пациентов на медицинские услуги. Дополнительное давление оказали перебои поставок сосудистых изделий и внутренние операционные сложности. Замедление рынка эндопротезирования может негативно повлиять и на конкурентов, включая Zimmer Biomet (ZBH).
— Акции Reddit (RDDT) падают почти на 22%. Выручка за третий квартал выросла на 53% г/г, до $895 млн, при консенсусе 874, 9 млн, однако прогноз на четвертый квартал ($1,00–1,03 млрд) оказался ниже ожиданий. Менеджмент сообщил, что в октябре число переходов из поиска сокращалось в среднем более чем на 1 млн в неделю, назвав основной вероятной причиной ИИ-функции поиска Google. При сохранении тренда ежедневная аудитория в текущем квартале может снизиться на 10–15%. Отчет наглядно показывает риск, который ИИ-поиск создает для площадок, зависящих от переходов из Google.
Рынок накануне
Торги 29 октября на американских фондовых площадках завершились разнонаправленно. S&P 500 снизился на 0,30%, Nasdaq-100 потерял 1,38%, Dow Jones — 0,25%, тогда как Russell 2000 прибавил 1,01%. Снижение основных индексов скрыло широкий рост рынка: равновзвешенный RSP подорожал на 1,20% против снижения SPY на 0,38% и впервые за пять сессий опередил его на 1,58 п.п. На NYSE растущие бумаги преобладали над падающими в соотношении 2,46:1, на Nasdaq — 1,04:1. Лидером среди секторов стало здравоохранение (XLV: +2,40%) на фоне сильных отчетов фармкомпаний, аутсайдером — коммуникации (XLC: −1,87%) из-за обвала Alphabet.
Давление сосредоточилось в техсекторе и ИИ-сегменте. Alphabet (GOOGL: −12,6%) углубил снижение премаркета на фоне замедления поиска. Microsoft (MSFT) не удержала утренний рост из-за сообщений о подготовке первого с 2017 года размещения облигаций объемом не менее $25 млрд, которые привлекли внимание к растущим потребностям в финансировании ИИ-инвестиций. Софтверный сегмент остался под давлением: ServiceNow (NOW: −27,0%) углубила снижение премаркета, Fortinet (FTNT: −20,1%) его сократила. Caterpillar (CAT: −9,3%) подешевела из-за замедления роста портфеля заказов при высокой планке ожиданий. Против тренда выросла KLA (KLAC: +5,5%), которая повысила оценку рынка оборудования для производства пластин на 2026 год и впервые дала ориентир выше $200 млрд на 2027 год.
Трежерис восстановились после роста доходностей по итогам заседания ФРС: доходность двухлетних облигаций снизилась на 12 б.п., до 4,60%, десятилетних — на 9 б.п., до 4,94%, тридцатилетних — на 5 б.п., до 5,30%. Опережающее снижение на коротком конце кривой, по нашей оценке, отражает ослабление опасений относительно повышения ставки в декабре.
Базовый индекс PCE в сентябре вырос на 0,3% м/м в соответствии с консенсусом, в годовом выражении ускорился с 3,0% до 3,1%. Первая оценка ВВП за прошлый квартал показала рост на 3,4% годовых при консенсусе 3,2% после 2,2% во втором квартале. Поддержку оказали потребительские расходы (+3,8% при консенсусе 3,4%) и инвестиции. При этом в сентябре доходы населения выросли на 0,2% при консенсусе 0,3%, расходы — на 0,5% при консенсусе 0,6%. Число первичных обращений за пособиями по безработице снизилось со 195 тыс. до 194 тыс. при консенсусе 198 тыс.
Eli Lilly (LLY: +6,6%) превысила ожидания благодаря продажам Mounjaro и Zepbound и повысила годовой прогноз выручки, Merck (MRK: +3,8%) — нижнюю границу прогноза выручки и прогноз EPS, Altria (MO: +5,2%) — прогноз EPS. Chipotle (CMG: +8,8%) увеличила сопоставимые продажи на 2,1% при консенсусе 1,5%.