Apple больше не хочет зависеть только от iPhone. Где она ищет новые точки роста
Apple ищет новые источники увеличения прибыли, стратегия роста с опорой на продажи iPhone больше не работает. Фото: Keming Tan / Unsplash.com
На этой неделе Apple уже в третий раз c начала осени представляет новые продукты. Она уже показала новое поколение iPad mini, а на мероприятии Pro and tell 28 октября, как ожидается, анонсирует первый MacBook Pro с сенсорным экраном. Ранее она представила складной смартфон, линейку продуктов для умного дома и объявила о важных партнерствах. Apple необходимо доказать, что после многолетнего роста с опорой на iPhone у нее есть следующий источник увеличения прибыли. Где она его может найти, рассуждает независимый портфельный управляющий по глобальным рынкам Алена Николаева.
Потолок для iPhone
iPhone в ближайшие годы останется финансовым двигателем Apple, но есть одно но. Обновленные оценки JPMorgan на 2027 год показывают рост выручки от продаж телефонов. Аналитики банка отмечают, что цены на премиальные модели iPhone в годовом исчислении вырастут примерно на 10% в годовом выражении. И в текущем продуктовом цикле — с iPhone 18 — рост выручки будет обусловлен именно этим, а не увеличением объемов продаж. Консенсус банка предполагает практически неизменные поставки телефонов в штуках в 2027 году.
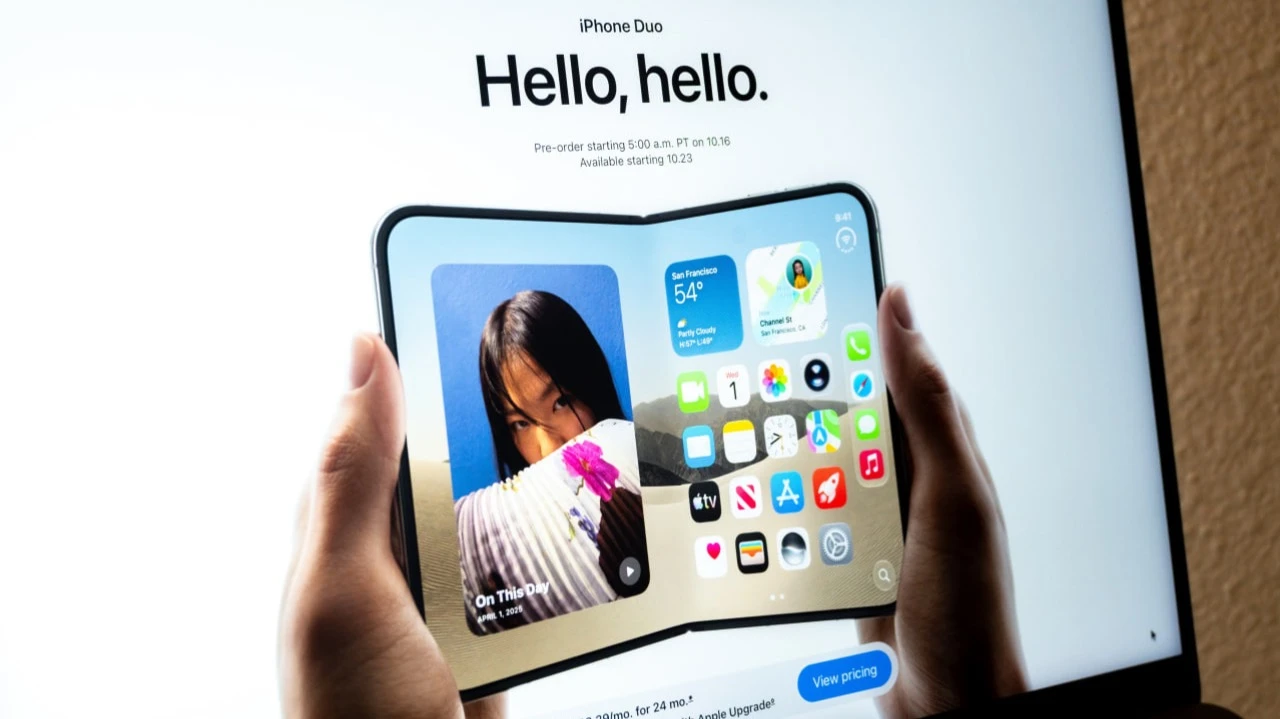
Судя по первым заказам на складной iPhone Duo, интерес к дорогим моделям сохраняется. Уже в первый час после открытия заказов доставка некоторых версий сдвинулась на январь, хотя это может быть связано и с ограниченным предложением. При стартовой цене в $1999 переход владельца Pro или Pro Max на Duo позволяет Apple больше заработать на продаже телефона. Но это все еще преимущественно монетизация существующей аудитории, а не расширение количества новых пользователей.
Так что очевидно компании нужны новые точки роста.
Ставка на экосистему
Главный вопрос в эпоху ИИ заключается в том, кто будет управлять повседневными действиями пользователя? Сегодня эту роль во многом выполняет iPhone. Через него человек общается, покупает товары, оплачивает услуги и получает доступ к приложениям. Но если значительную часть этих действий мы начнем передавать ИИ-ассистенту, именно он будет решать, какие сервисы использовать. Для Apple принципиально важно, чтобы этот новый интерфейс оставался внутри ее экосистемы.
Представленный 13 октября умный экран HomeView за $299 хорошо вписывается в эту стратегию. Apple переносит привычный интерфейс со смартфона на домашний экран, через который можно управлять освещением, камерами и температурой, пользоваться FaceTime, сообщениями и семейным расписанием. Устройство распознает до шести пользователей и получает личный контекст с находящегося в той же сети iPhone. Это одновременно защищает данные и еще крепче связывает домашнюю экосистему с главным продуктом Apple.
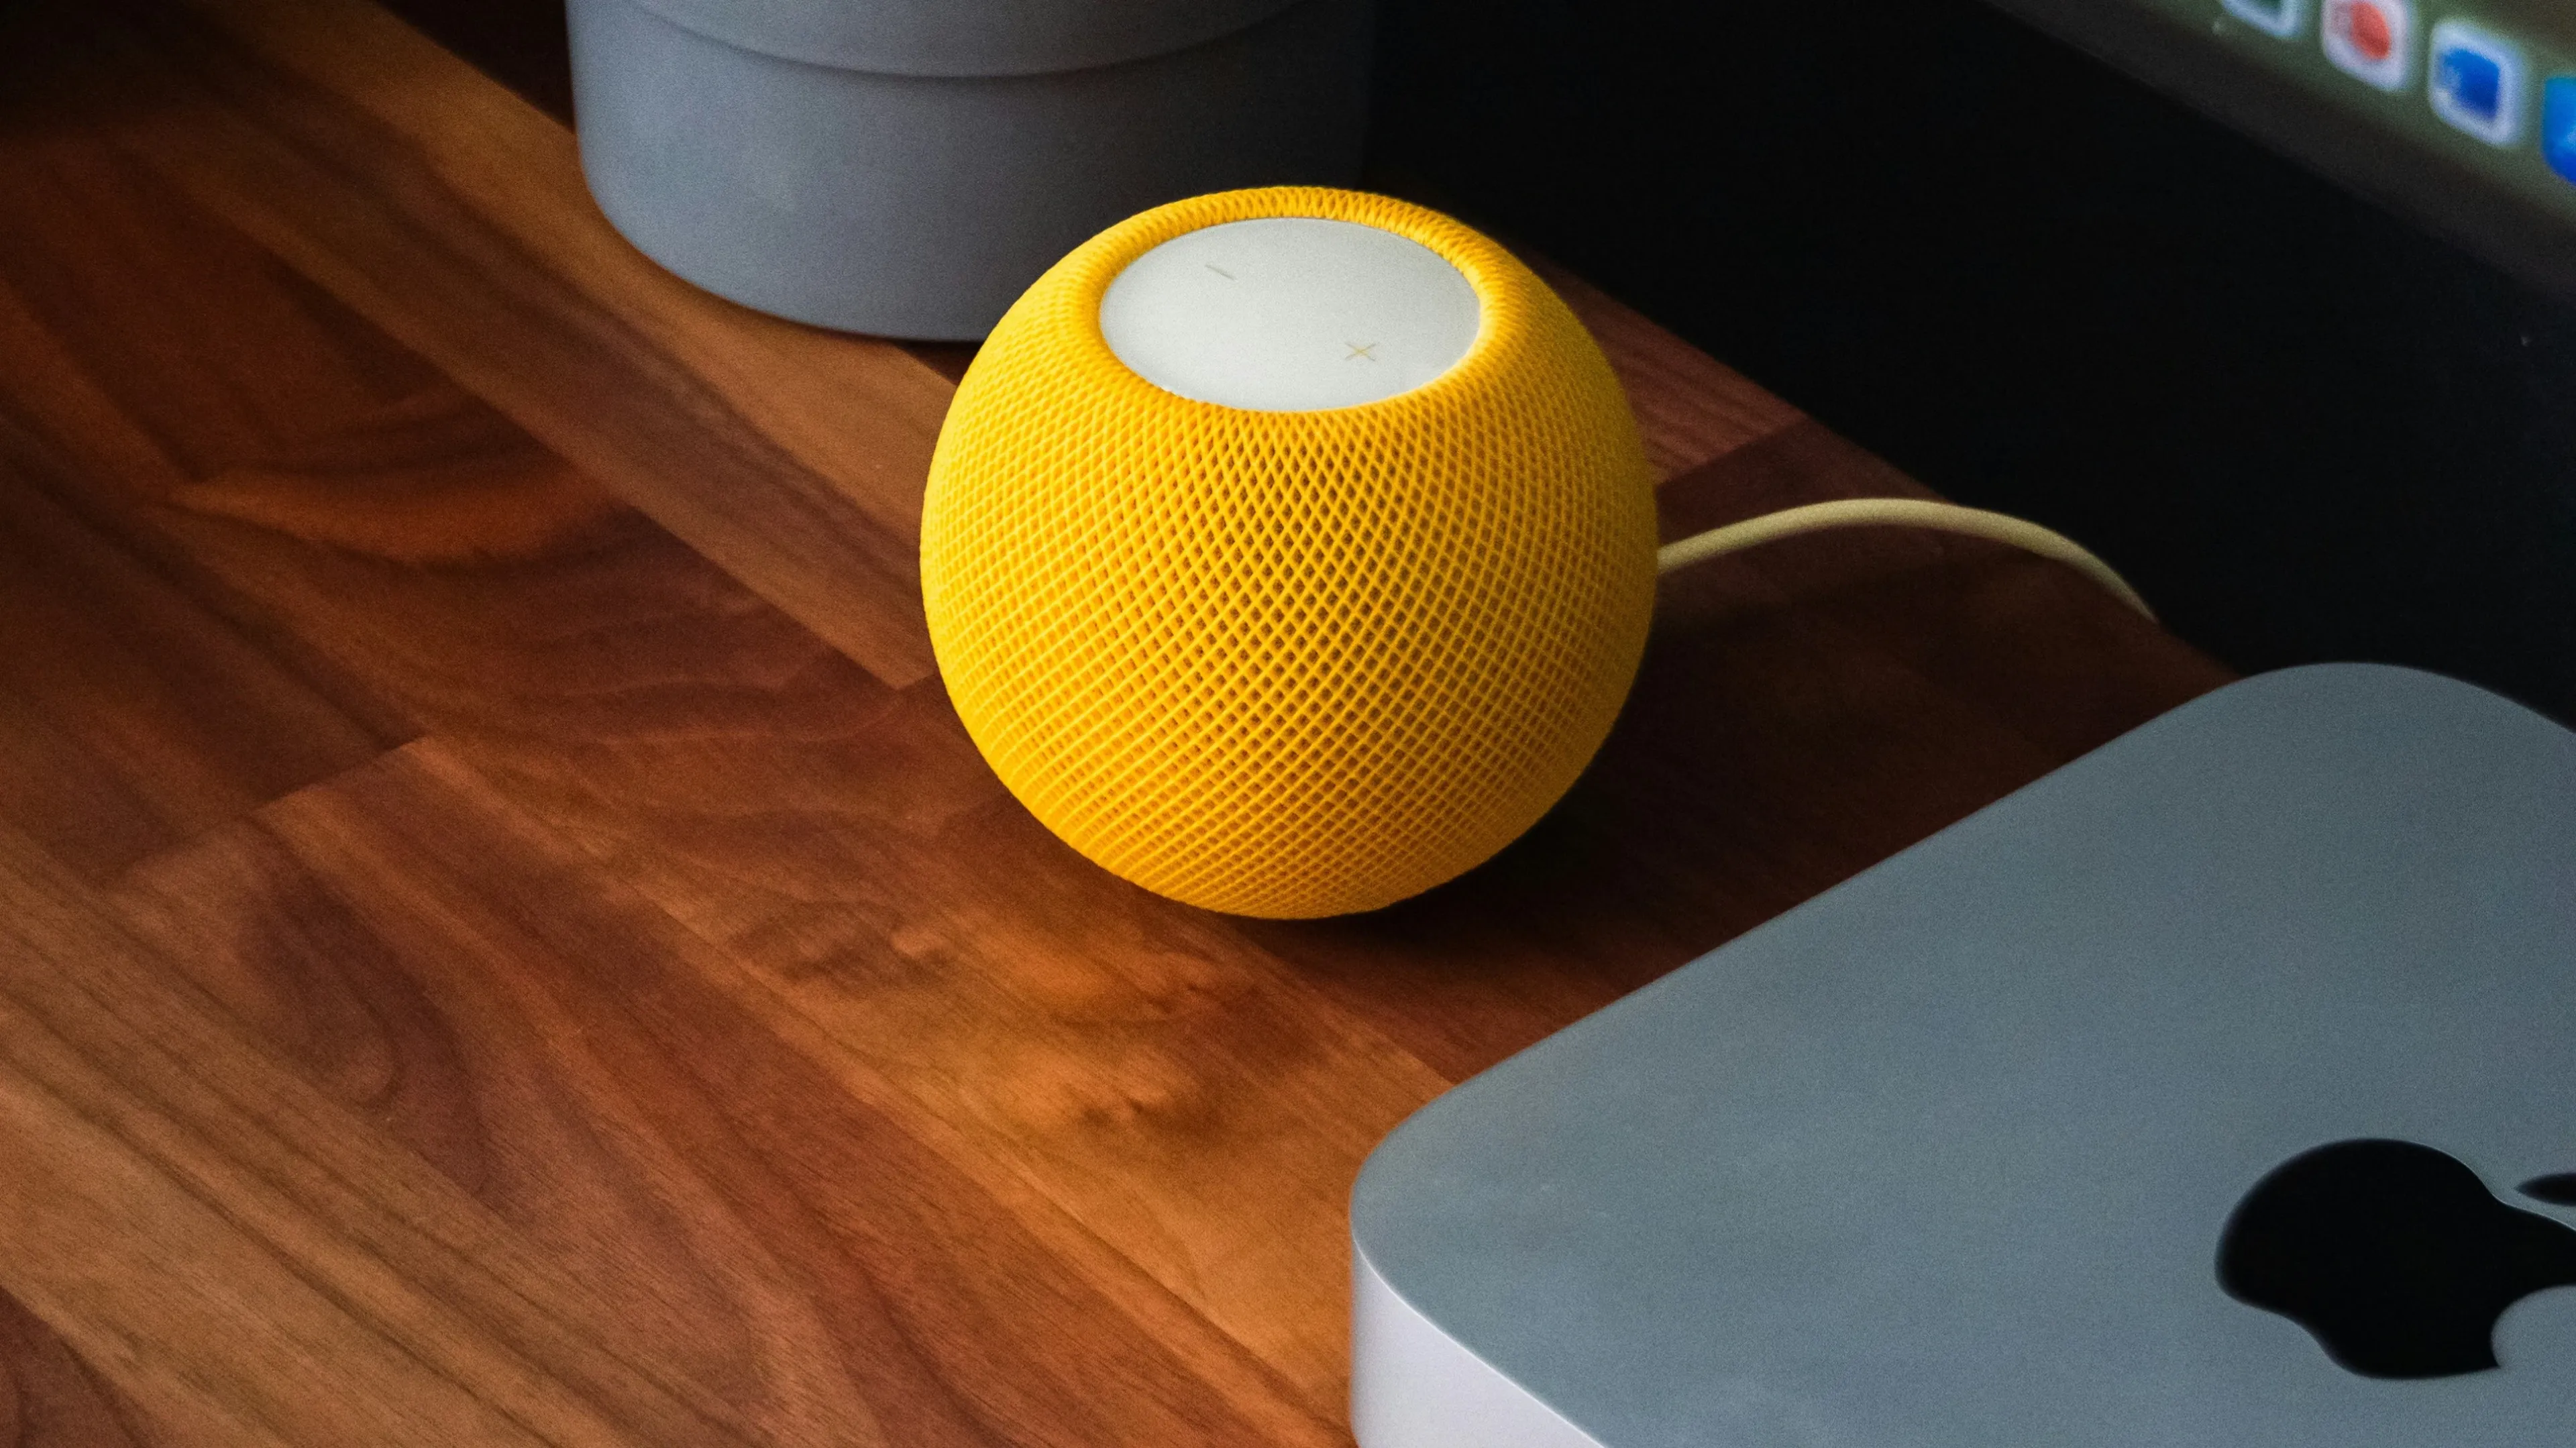
Но называть умный дом «следующим iPhone», то есть новым прорывом для Apple, я бы пока не стала. По данным IDC, мировой рынок умных дисплеев в 2025 году оценивался всего в $2,3 млрд против $2,5 млрд двумя годами ранее. Для компании с капитализацией около $5 трлн эта категория сама по себе не может стать значимым источником роста.
Поэтому инвестиционный смысл HomeView заключается прежде всего в том, что будет продаваться вместе с ним. Камеры, колонки, замки, термостаты, облачное хранение и дополнительные ИИ-функции могут увеличивать доход, который Apple получает от одной семьи. Чем больше повседневных задач пользователь решает внутри одной системы, тем сложнее становится переход к конкуренту.
Ставка на сервисы
По оценке Bloomberg Intelligence, сервисы формируют около 30% продаж Apple, при этом их валовая маржа составляет примерно 75% против 37% у продуктов. И HomeView как раз может стать входной точкой в более широкую и гораздо более маржинальную систему: для хранения истории с камер требуется iCloud+, а доступное количество камер и часть интеллектуальных функций зависят от тарифа.
Но фокус Apple смещается с простой возможности зарабатывать на отдельных подписках на стремление сделать всю свою экосистему полезнее — и стимулировать спрос как на сервисы, так и на устройства.
Новая Siri AI с более продвинутым генеративным ИИ, которую Apple представила в июне этого года, становится важным элементом этой системы. Если ассистент действительно помогает в повседневных делах, ради него появляется смысл обновить тот же iPhone или Mac. А чем удобнее им пользоваться, тем больше задач человек готов решать через устройства Apple: на работе, в машине или дома.
И здесь у Siri есть потенциальное преимущество: ассистент может лучше понимать самого пользователя. С разрешения владельца он может связать информацию из его сообщений, почты, календаря и других приложений. Например, найти подтверждение рейса, собрать нужные материалы к встрече или заметить, что два события в расписании накладываются друг на друга. Именно в таких мелочах человек и почувствует пользу ИИ.
Приватность здесь получает вполне экономический смысл для бизнеса. Если человек доверяет Apple свои данные, он охотнее разрешит Siri AI ими пользоваться. Ассистент станет полезнее, а у владельца появится еще одна причина остаться с Apple при следующей покупке устройства. Это такая созависимость с уже привычной экосистемой.
Со временем компания сможет зарабатывать и непосредственно на ИИ, в том числе за счет расширенного доступа к некоторым возможностям. Apple уже указывает, что у некоторых функций, которые работают через серверные модели, есть дневные лимиты. Позднее за расширенный доступ к ним придется платить отдельно.
Так Apple открывает три возможных канала монетизации:
— ускорение обновления устройств,
— рост сервисных подписок,
— прямая плата за дополнительный объем ИИ-функций.
Ставка на партнерства
При этом Apple необязательно самой создавать лучшую ИИ-модель.
Ранее компания уже заключила соглашения с Google и OpenAI об использовании их технологий для развития собственных ИИ-моделей, совершенствования Siri и внедрения новых функций в свои устройства.
Расчет в том, что со временем хорошие ИИ-модели станут дешевле, а выбирать между ними будет проще. Тогда Apple сможет брать подходящие технологии у партнеров и встраивать их в свои продукты. А зарабатывать — благодаря тому, что у пользователя уже есть iPhone, привычные приложения, сохраненные данные и настроенные платежи.
Сотрудничество с Google выглядит вполне рациональным. Технологии Gemini помогают быстрее закрыть отставание Siri от аналогов конкурентов, в то же время Apple сохраняет контроль над интерфейсом и интеграцией с устройствами. По условиям соглашения Apple Intelligence продолжит работать на устройствах компании и в Private Cloud Compute с сохранением ее стандартов приватности.
Джон Тернус в интервью журналу Time объясняет эту стратегию довольно просто.
У нас нет цели самостоятельно производить абсолютно все, что входит в состав продукта. Мы создаем то, что позволяет нам действительно выделиться.
Для инвестора здесь интересен следующий момент: пока разработчики ИИ соревнуются между собой, модели становятся лучше и могут дешеветь. А Apple получает возможность добавлять в свои устройства все больше полезных функций с меньшими затратами. Если пользователи будут готовы за них платить, а расходы на ИИ будут снижаться, компания сможет больше зарабатывать на каждом клиенте.
У сотрудничества Apple c LG и Schneider Electric логика немного другая. С ними она создала часть продуктов для умного дома. Эти партнеры помогают компании быстрее собрать полноценную систему умного дома с камерами, замками и термостатами. Apple не нужно самой с нуля разрабатывать каждое устройство: она может сосредоточиться на том, чтобы все легко настраивалось и удобно работало вместе с ее сервисами. Но как партнеры будут делить доходы, пока неизвестно. Поэтому относить всю стоимость проданных камер и замков к будущей выручке Apple нельзя.
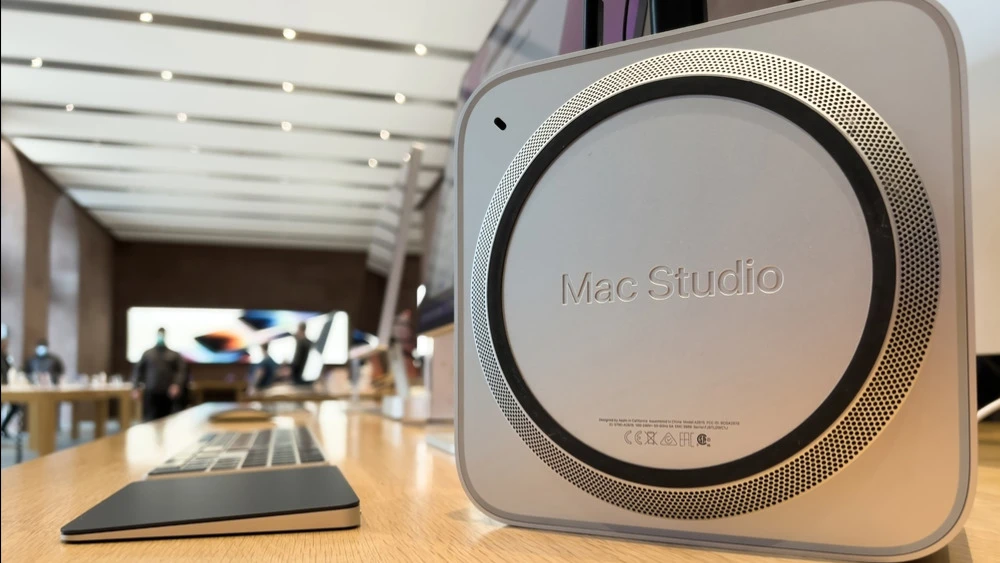
Сотрудничество с Meta, о котором стало известно в октябре, пока гораздо уже. Оно касается оптимизации ИИ-модели Muse Spark Open для локального запуска на Mac Studio с чипами M5 Ultra от Apple. Это демонстрирует потенциал Apple Silicon как платформы для запуска крупных ИИ-моделей непосредственно на устройстве и может повысить привлекательность мощных Mac для разработчиков.
При этом стратегическое соперничество Apple и Meta сохраняется. Если самостоятельный агент начнет выбирать сервисы и выполнять задачи вместо пользователя, ценность может перейти от iOS и App Store к владельцу этого агента. Именно поэтому Meta может оказаться одной из главных долгосрочных угроз для Apple.
Партнерская модель позволяет Apple ограничивать участие в капитальной гонке крупнейших разработчиков ИИ. По прогнозу BofA, капитальные затраты компании в 2027 финансовом году составят около $13,4 млрд, или всего 2,5% выручки. При этом свободный денежный поток оценивается почти в $148 млрд. Это оставляет ресурсы одновременно для развития продуктов и выкупа акций.
Низкий показатель CAPEX не означает, что ИИ достается Apple бесплатно. Просто часть расходов приходится на разработку, лицензии и оплату облачных вычислений. Одновременно дорожает память, дефицит которой Джон Тернус назвал кризисом. Собственные чипы и возможность договариваться с поставщиками помогают защищать маржу и сдерживать рост затрат, но полностью снять это давление не могут.
Что должно оставаться в фокусе инвесторов
Инвесторам важно следить за тем, сколько прибыли остается у Apple после оплаты компонентов, партнеров и вычислительной инфраструктуры. Рост продаж новых устройств будет убедительным аргументом только вместе с приемлемой доходностью этих продаж.
Есть и ограничения по масштабу запуска. HomeView поступит в продажу 13 ноября, поэтому судить об устойчивом спросе по фактическим продажам пока рано. Устройство не будет продаваться в ЕС, а ассистент Siri AI на этом устройстве изначально будет работать только на английском языке и будет доступен лишь в восьми странах. Поэтому в ближайшие кварталы умный дом остается скорее стратегической возможностью, чем самостоятельным драйвером результатов.
Предстоящая отчетность 2 ноября даст инвесторам более четкое представление о текущем положении компании.
JPMorgan ожидает, что ее квартальная выручка составит около $112,9 млрд, плюс 10% в годовом выражении. Но для акций будут важнее комментарии о спросе на премиальные iPhone, динамике сервисов, стоимости компонентов и расходах на ИИ. Особое значение получит прогноз на квартал, который заканчивается в декабре. В него войдут продажи iPhone Duo и первые поставки HomeView.
И наконец, привлекательность бизнеса нужно отделять от привлекательности акций. 26 октября бумаги Apple торговались на уровне примерно в $344. Цель BofA в $370 предполагает рост чуть более чем на 7,5% и основана на мультипликаторе 37 к прогнозной прибыли календарного 2027 года. Это выше верхней границы указанного банком пятилетнего диапазона в 19-35 прибылей при медиане 27.
Причем на рынке появляются и более осторожные оценки. 20 октября стало известно, что Loop Capital понизил рекомендацию по Apple с «Покупать» до «Держать» и сократил целевую цену с $370 до $330, указав на высокую оценку акций, снижение прогнозов поставок iPhone и риски для маржинальности.
Получается, рынок уже во многом закладывает в оценку Apple успех ее новой стратегии.
Чтобы акции продолжили заметно дорожать, компании придется показать, что выход в сегмент умного дома, более полезная Siri и партнерства действительно увеличивают доход на одного пользователя, поддерживают продажи устройств и рост платных сервисов.
Огромная база пользователей и тесная интеграция устройств и сервисов дают компании сильную отправную точку. Но при текущей оценке акций я бы предпочла дождаться более убедительных подтверждений того, что эта стратегия приносит финансовый результат.