Кризис с инвестфондами в Турции еще не закончился. За чем следить инвестору?
Активы проблемных фондов невозможно безболезненно продать за короткий срок, последствия кризиса могут ощутить международные банковские группы с бизнесом в Турции
Властям Турции удалось локализовать острую фазу кризиса с инвестфондами, но проблема еще не решена. Фото: Michael Jerrard / Unsplash
Первая острая фаза кризиса с инвестфондами в Турции закончилась ликвидацией 131 фонда с активами более 890 млрд лир. Но инвесторам, в том числе, в других странах, еще предстоит столкнуться с его последствиями. Объясняет Заман Ризваниоглы Габибов, инвестиционный аналитик ATLAS Capital.
Пожар потушили, но проблема не решена
Властям Турции удалось локализовать острую фазу кризиса, но не устранить все его последствия. Именно так можно точнее описать текущий этап развития историии с инвестфондами в Турции. Центральный банк оперативно расширил предоставление ликвидности, регулятор остановил операции с проблемными фондами, передал их ликвидацию İşbank и Ziraat Bank и принял временные меры для снижения давления на брокеров. Это позволило замедлить цепочку «падение стоимости активов — новые изъятия — вынужденные продажи», однако частичное восстановление рынка еще не означает, что проблема полностью решена.
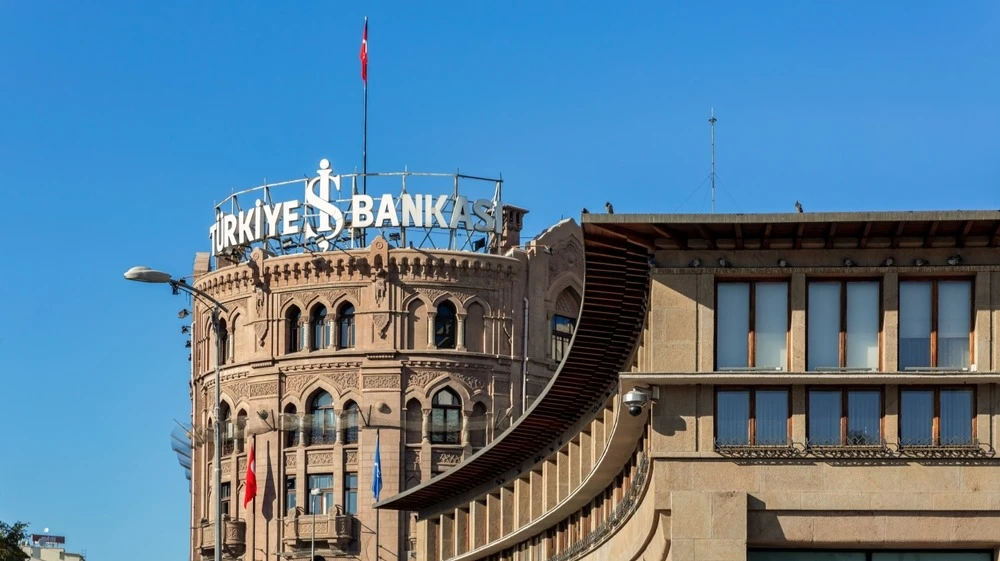
В ликвидацию направлен 131 фонд семи управляющих компаний с совокупными активами свыше 890 млрд лир (более $18 млрд). Важно понимать, что ликвидация не означает автоматическую потерю инвесторами всей суммы. Активы фондов должны постепенно продаваться, а полученные средства распределяться между владельцами паев пропорционально их долям.
Главная неопределенность заключается в том, по каким ценам удастся реализовать малоликвидные бумаги и насколько их фактическая стоимость будет отличаться от ранее публиковавшейся стоимости чистых активов (NAV) фондов.
Показательно, что 20 сентября турецкий регулятор — Совет по рынкам капитала — увеличил максимальный срок ликвидации с трех до шести месяцев. С одной стороны, это разумная мера, позволяющая избежать быстрой распродажи активов по любым ценам. С другой стороны, само продление говорит о том, что портфели невозможно безболезненно превратить в деньги за короткий срок. Поэтому кризис еще не завершен: окончательный масштаб потерь станет понятен только после первых выплат инвесторам и раскрытия фактических цен реализации активов.
За чем следить?
Инвесторам сейчас необходимо следить за несколькими группами показателей.
— Во-первых, за графиком выплат и разницей между последним опубликованным NAV фондов и суммой, реально возвращаемой инвесторам.
— Во-вторых, за оттоками из фондов, не включенных в ликвидацию: если изъятия распространятся на здоровую часть рынка, локальная проблема может превратиться в более широкий кризис доверия.
— В-третьих, важны динамика лиры, доходности государственных облигаций, стоимость страхования турецкого долга, банковская ликвидность и потребность рынка в дополнительном финансировании со стороны центрального банка.
— Отдельно следует наблюдать за акциями с низким free float, которые находились в портфелях нескольких связанных фондов, а также за возможными убытками брокеров по маржинальным позициям и кредитам под залог таких бумаг.
— Еще одна контрольная точка — ноябрьский пересмотр индексов MSCI.
Еще до кризиса международные инвесторы выражали обеспокоенность непрозрачностью структуры владения и возможными согласованными операциями в отдельных турецких акциях. Если к ноябрьскому пересмотру индексов MSCI не увидит достаточного прогресса в повышении прозрачности рынка, провайдер может начать консультации о дальнейшем порядке учета Турции и турецких бумаг в своих индексах. Результатом в дальнейшем могут стать изменения весов или состава индексов, включая потенциальное исключение отдельных бумаг. Это способно вызвать продажи со стороны индексных фондов и повысить стоимость привлечения капитала для турецких компаний.
Перекинется ли турецкий кризис на другие страны?
В базовом сценарии вероятность масштабного международного заражения остается ограниченной. Кризис сосредоточен преимущественно в локальных фондах, акциях с низкой ликвидностью и операциях в турецких лирах. Пока он не перерос в кризис банковской системы или резкое валютное потрясение, прямое воздействие на другие страны должно быть умеренным.
Основной внешний канал — не взаимные долги, а ухудшение отношения глобальных инвесторов к риску развивающихся рынков.
За пределами Турции прямой эффект, скорее всего, будет ограничен портфелями международных фондов, инвестирующих в турецкие активы.
Если стресс выйдет за пределы сегмента инвестиционных фондов и приведет к ослаблению лиры, росту стоимости фондирования или ухудшению качества банковских активов, повышенная волатильность может затронуть акции зарубежных банковских групп, имеющих значимый бизнес в Турции.
В частности, речь идет об испанской BBVA, контролирующей Garanti BBVA, Emirates NBD из ОАЭ, владеющей DenizBank, и катарской QNB Group, контролирующей QNB Türkiye. При этом базовый сценарий пока не предполагает существенного влияния на банковские системы или фондовые рынки Испании, ОАЭ и Катара в целом.
Отдельное внимание может быть направлено на рынки с высокой долей розничных инвесторов, низким free float и непрозрачными перекрестными владениями. В частности, MSCI одновременно изучает вопросы прозрачности в Турции и Индонезии, поэтому турецкая история может повысить требования инвесторов к качеству корпоративного управления и на других развивающихся рынках.
Для Казахстана прямой финансовый эффект, вероятнее всего, будет минимальным. Косвенное влияние возможно только через общее снижение интереса к риску развивающихся стран, отток из региональных фондов или резкое ухудшение состояния турецкой банковской системы. Пока таких признаков недостаточно.
Таким образом, острая фаза была купирована достаточно быстро, но окончательную оценку можно будет дать только после начала выплат, проверки реальной стоимости активов и ноябрьского решения MSCI.