Индекс Oninvest: акции small cap дата-центров выросли на 48%. Что поддержит рост?

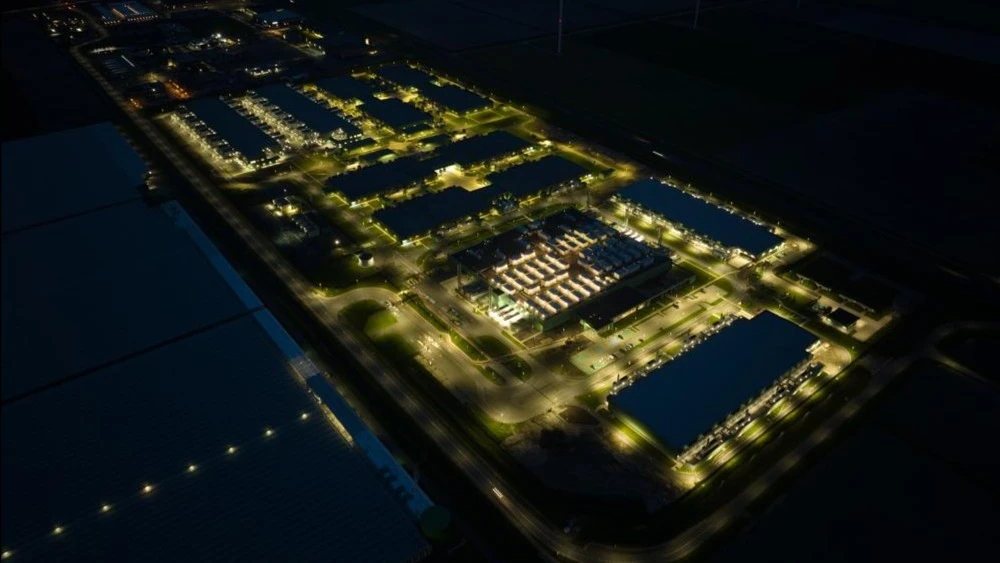
До 2030 года мощности дата-центров в мире почти удвоятся, а рынок будет расти в среднем на 14% в год, согласно прогнозу JLL / Фото: Shutterstock.com
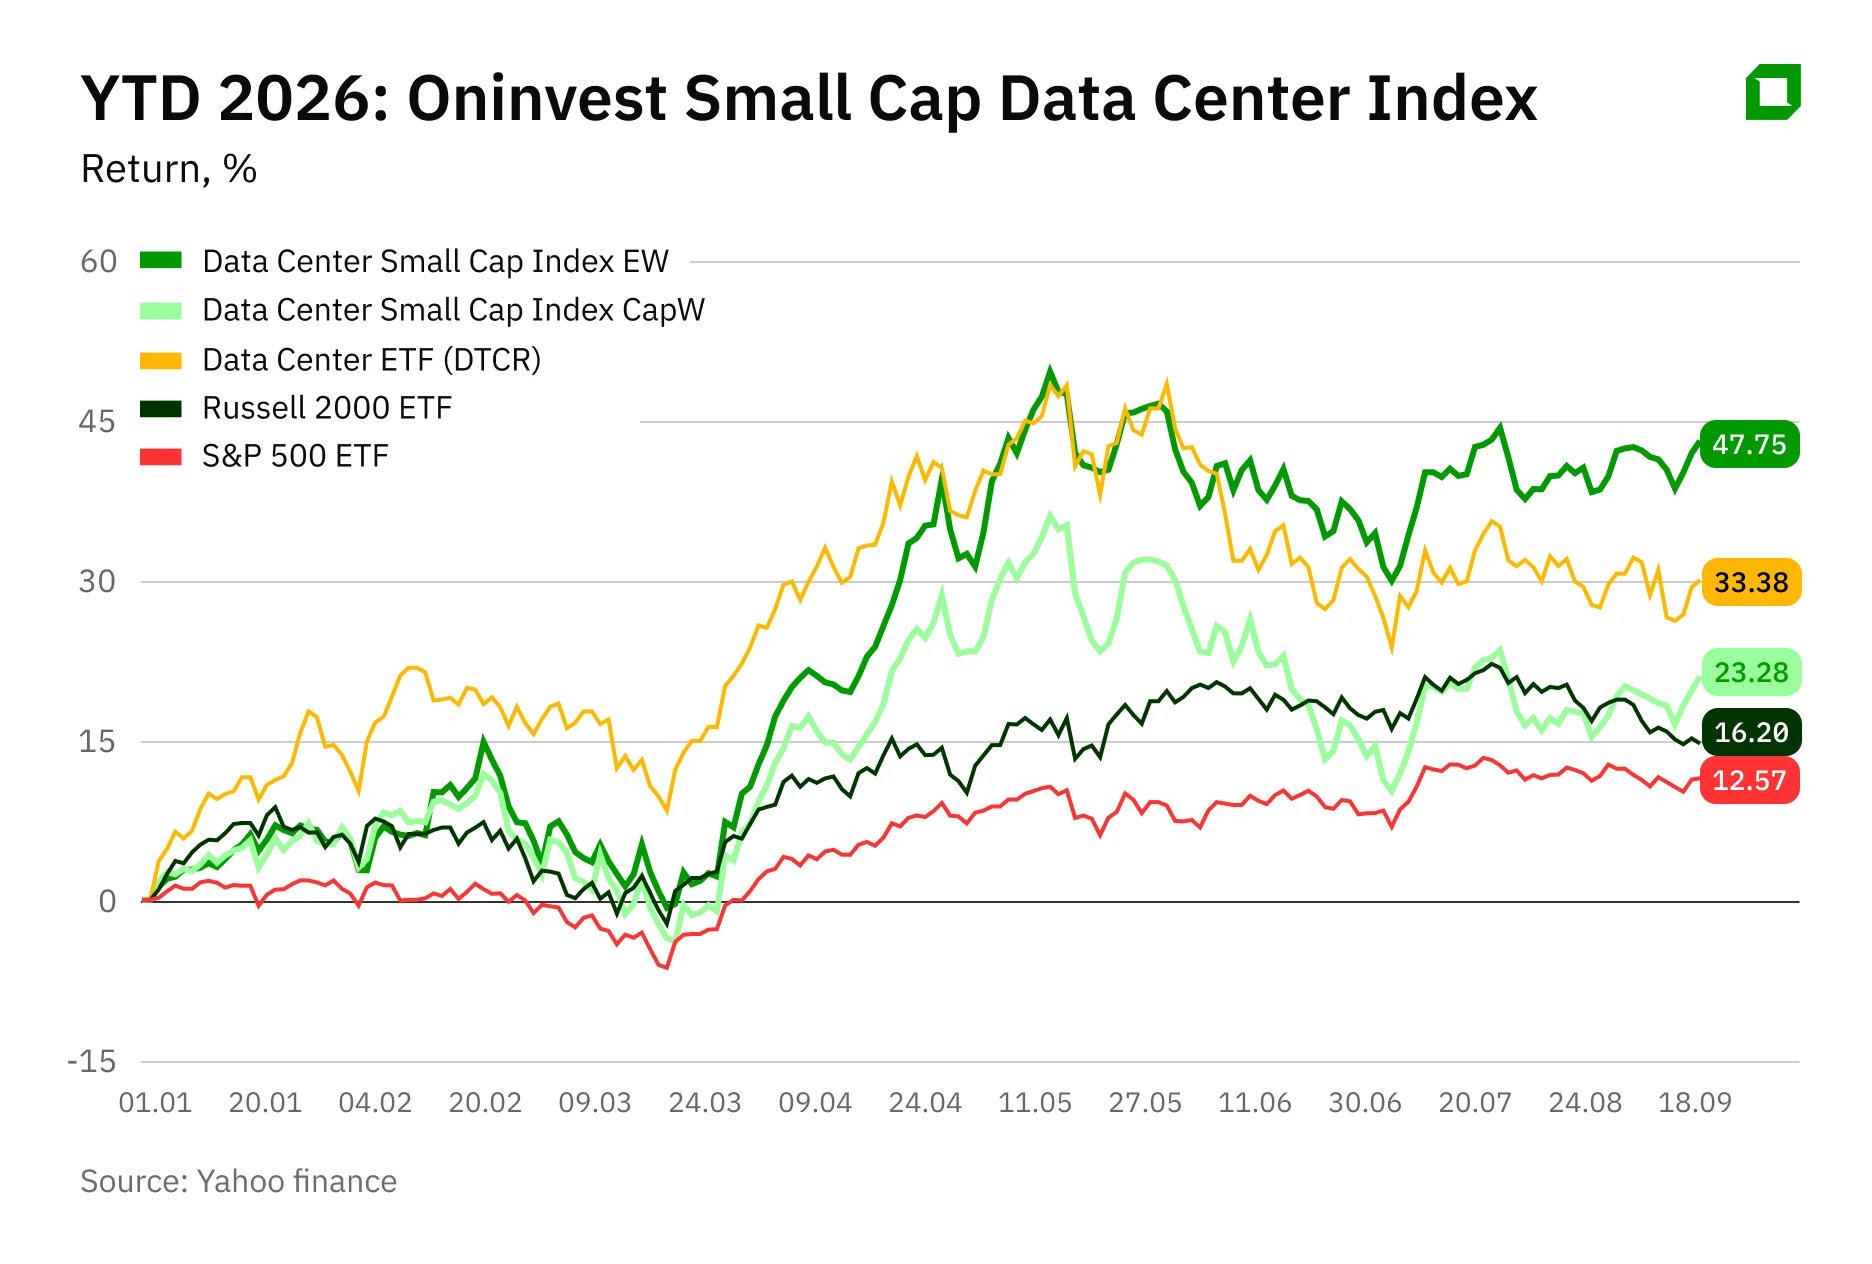
Бум ИИ запустил масштабную стройку дата-центров и увеличил спрос на стабильную электроэнергию. Равновзвешенный индекс Oninvest, включающий 50 связанных с отраслью small caps, с начала 2026 года вырос на 48% и обогнал Russell 2000. Однако теперь инвесторы сомневаются, смогут ли будущие доходы от ИИ оправдать триллионные расходы на инфраструктуру. Аналитик Oninvest Алдияр Ануарбеков выделил два фактора, способных поддержать рост сектора, и назвал трех возможных бенефициаров.
Драйверы роста и главный риск
По оценке международной консалтинговой компании JLL, которая сопровождает строительство и финансирование дата-центров, до 2030 года мировые вложения в новые площадки и их оборудование могут приблизиться к $3 трлн. За 2026–2030 годы в мире может появиться около 100 ГВт новых мощностей — примерно вдвое больше нынешней базы.
Атомные станции, энергосети и дата-центры требуют больших вложений задолго до появления выручки. Поэтому сомнения в окупаемости расходов на ИИ теперь заставляют инвесторов осторожнее оценивать и энергетические проекты, построенные на прогнозах будущего спроса со стороны дата-центров.
Выиграть могут небольшие компании, которые уже получили доступ к локальному и регулируемому спросу и способны быстро загрузить существующую инфраструктуру. До конца 2026 года рост небольших операторов дата-центров могут поддержать два драйвера:
— Спрос на локальную и сертифицированную инфраструктуру
Во Франции государство и его операторы обязаны размещать чувствительные данные в квалифицированном облаке, а индийская программа IndiaAI закупает мощности у провайдеров с инфраструктурой внутри страны. Такие требования дают преимущество местным операторам. Например, Еврокомиссия выбрала консорциум с участием французской OVHcloud для создания суверенного облака институтов ЕС. Максимальная стоимость контракта составляет €180 млн на шесть лет (доля OVHcloud не раскрыта). Такой спрос дает преимущество местным операторам: американские гиперскейлеры могут претендовать на него только при соблюдении требований к локализации, безопасности и сертификации.
— Повышение тарифов на фоне дефицита серверной памяти
Counterpoint Research прогнозирует, что к концу 2026 года распространенные серверные модули DDR5 RDIMM могут стоить вдвое дороже, чем в начале 2025-го: производители отдают приоритет памяти для ИИ-ускорителей. Операторы, которые успели закупить компоненты и построить мощности по прежним ценам, могут повышать тарифы быстрее, чем растут их собственные расходы. OVHcloud предупреждала, что ожидает роста стоимости памяти к сентябрю в девять раз по сравнению с прошлым годом. Это уже стало причиной для повышения тарифов для клиентов.
Однако этот же фактор остается главным риском: клиенты могут сократить потребление или перейти к конкурентам. Те компании, которым еще только предстоит закупать оборудование и строить мощности, столкнутся с ростом капитальных затрат и снижением потенциальной доходности.
Поэтому инвестиционная идея зависит от трех условий: регуляторные преимущества должны превратиться в реальные контракты, повышение тарифов — компенсировать подорожание компонентов, а расширение мощностей — не привести к чрезмерному росту долга или выпуску новых акций.
Что показал индекс Oninvest
Oninvest составил индекс из 50 компаний капитализацией от $11 млн до $2,5 млрд — Data Center Small Cap Index. Он охватывает 15 стран и пять направлений: операторов дата-центров и облаков, производителей серверов и системных интеграторов, поставщиков электропитания и строительных услуг, сетевую инфраструктуру и охлаждение.
У индекса две версии: равновзвешенная, где на каждую бумагу приходится по 2%, и — взвешенная по капитализации. За 2025 год первая выросла на 20,28%, а вторая потеряла 8,37%. В первом полугодии 2026 года они прибавили соответственно 45,14% и 28,42%. Для сравнения: Global X Data Center and Digital Infrastructure ETF вырос за тот же период на 44,46%, Russell 2000 ETF — на 22,56%, S&P 500 ETF — на 10,09%. С начала 2026 года две версии индекса Oninvest прибавили 47,75% и 23,28% соответственно. Разрыв между ними показывает: сильнее росли не крупнейшие участники выборки, а более мелкие компании.
Oninvest выделил три акции, которые могут стать бенефициарами спроса на локальную инфраструктуру в трех разных юрисдикциях: Европейском союзе, США и Индии.
OVHcloud (тикер OVH)
Французская OVHcloud управляет 46 дата-центрами и более чем 500 тыс. серверов. Ее преимущество перед американскими гиперскейлерами не масштаб, а европейская юрисдикция и сертификация для работы с чувствительными данными. В сентябре OVHcloud получила от французского агентства ANSSI квалификацию SecNumCloud для своего первого квалифицированного публичного облака с оплатой по фактическому потреблению — SNC Cloud Platform.
В третьем квартале 2026 финансового года, завершившемся 31 мая, выручка OVHcloud выросла органически на 6,9%, до €289,6 млн. Публичное облако — самый быстрорастущий сегмент — прибавило 20,2% до €65,6 млн. В первом полугодии скорректированная EBITDA увеличилась на 5,9% и достигла €227,2 млн при марже 40,9%. Чистый долг составлял €1,13 млрд.
Главный риск — высокая капиталоемкость бизнеса. В первом полугодии капитальные затраты OVHcloud без учета приобретений достигли €238,5 млн или 42,9% выручки. Часть инвестиций компания перенесла с последующих периодов, чтобы заранее закупить оборудование, зафиксировать цены и обеспечить поставки на фоне дефицита компонентов. Кроме того, 26 августа компания объявила об уходе финансового директора Стефани Бенье, не назвав постоянного преемника.
BNP Paribas 17 сентября 2026 года повысил рейтинг OVHcloud сразу на две ступени: с «хуже рынка» до «лучше рынка» и поднял целевую цену с €7 до €22, что примерно на 22% выше цены закрытия 21 сентября. Банк объясняет разворот высоким спросом и подорожанием серверов: дефицит вычислительных мощностей позволит компании повышать цены на серверы и ускорители. BNP Paribas ожидает ускорения органического роста до 12–13% в 2027–2028 годах против прежнего прогноза в 8–9%. В тоже время банк повысил прогноз капитальных затрат — до 44% выручки в 2027 году, тогда как ранее ожидал 36%.
По данным Market Screener, акции компании советуют купить четыре аналитика, еще столько же советуют их держать, двое — рекомендуют продавать их. Средний таргет — €13,5, примерно на 25% ниже цены акций на закрытие торгов 21 сентября. Бумага уже учитывает значительную часть ожиданий и дальнейший потенциал зависит от того, подтвердится ли годовая отчетность 20 октября тезис BNP Paribas о росте цен и загрузке ускорителей.
Rackspace (RXT)
Американская Rackspace помогает крупным компаниям переносить приложения и данные в облако и управлять ими — в собственных дата-центрах, а также на платформах Amazon, Microsoft и Google. Теперь компания пытается превратиться из традиционного облачного подрядчика в оператора инфраструктуры для ИИ в регулируемых отраслях.
Во втором квартале 2026 года ее выручка выросла лишь на 1% год к году, до $670,1 млн. Но внутри бизнеса произошел важный сдвиг: выручка частного облака увеличилась впервые после пяти кварталов снижения, отмечал в своем отчете UBS — на 5,5%, до $263,3 млн, тогда как публичное облако сократилось на 2,3%, до $406,8 млн. Чистый убыток вырос до $67,5 млн с $54,5 млн годом ранее.
Ставка компании — на частную ИИ-инфраструктуру, где заказчик контролирует размещение данных и доступ к ним. Rackspace планирует развернуть до 30 МВт вычислительных мощностей на базе AMD к 2028 году. В феврале 2026 года она объявила партнерство с Palantir. В сентябре компания также вошла в программу NVIDIA Cloud Partner и представила Institutional Sovereign Pod: инфраструктуру на ускорителях NVIDIA Blackwell с программным обеспечением Palantir для регулируемых компаний и государственных организаций.
UBS в августе подтвердил рейтинг Neutral с целевой ценой $5,3, исходя из мультипликатора около 1,5 к выручке 2028 года. Главный риск — долговая нагрузка. На 30 июня у компании было около $2,79 млрд долга без учета финансовой аренды при $111 млн денежных средств. В июле Rackspace открыла программу продажи акций на рынке объемом до $250 млн. Она не обязана использовать ее полностью, но новые размещения могут размыть долю существующих акционеров.
Еще один риск — доверие инвесторов к руководству. На специальном звонке 9 июля Rackspace снизила прогноз выручки на 2026 год с $2,6–2,7 млрд до $2,45–2,55 млрд: компания решила перенаправить часть ресурсов в ИИ-проекты. Акции за день подешевели на 33,6%. Позднее инвесторы подали коллективный иск, утверждая, что компания заранее не раскрыла масштаб разворота и его возможное влияние на выручку.
По данным MarketWatch, у акций Rackspace три совета держать от аналитиков Уолл-стрит. Средний таргет — $4,77, предполагает рост на 18% от цены на закрытие торгов 21 сентября.
E2E Networks (E2E.NS)
Индийский облачный провайдер, который сдает в аренду вычислительные мощности на базе ускорителей NVIDIA. Серверы компании находятся в Индии, в дата-центрах Нойды и Ченнаи.
В первом квартале 2027 финансового года, завершившемся 30 июня 2026 года, выручка E2E выросла в 4,3 раза год к году, до 1,568 млрд рупий (около $16,4 млн). EBITDA достигла 1,179 млрд рупий, а ее маржа — 75,2%. Чистая прибыль составила 439 млн рупий (около $4,6 млн) против убытка 28 млн рупий (около $0,3 млн) годом ранее. Компания связывает рост с запуском кластера B200 и повышением загрузки парка, который достиг примерно 5,1 тыс. ускорителей.
31 августа E2E сообщила о термшите (от англ. term sheet – «список условий», предварительный документ об условиях сделки) примерно на 10 млрд рупий (около $104,8 млн): компания должна предоставить ускорители NVIDIA Blackwell индийскому заказчику в сфере суверенного ИИ до июня 2029 года.
Риски — высокие капитальные затраты E2E: за квартал составили 8,7 млрд рупий — более пяти квартальных выручек. Поэтому ключевой вопрос для инвестора не в наличии спроса, а в том, удастся ли профинансировать расширение и сохранить высокую загрузку ускорителей после ввода новых мощностей. Дополнительный риск — регулируемые тарифы в государственных программах, которые ограничивают цену услуги.
Не является индивидуальной инвестиционной рекомендацией.