Куда вложить $10 000, чтобы заработать на падении в ИИ: пут-опционы и защитные акции
Сделать ставку на падение ИИ-сектора можно через пут-опционы, но это будет ставка на «черного лебедя». Фото: Igor Omilaev / Unsplash
Каждое новое снижение котировок компаний, связанных c искусственным интеллектом, заставляет участников рынка задумываться о том, не начал ли сдуваться рыночный пузырь. Для инвесторов, которые хотят заработать на возможном падении ИИ-сектора, cооснователь Freedom Holding Игорь Клюшнев составил список идей — для портфеля в $10 тыс.
Ситуация: коррекции в ИИ пока не видно
С точки зрения фундаментальных показателей у ИИ-компаний все в порядке: выручка и прибыль продолжают расти.
Правда, в сентябре финансовые условия для них ухудшились: ФРС США впервые с июля 2023 года повысила ставку на 0,25 п.п., до 3,75–4%, и допустила еще одно повышение до конца года. Дорогие деньги бьют по компаниям, которые финансируют ИИ-стройку в долг.
Стоимость страховки от дефолта (CDS) по корзине Amazon, Google, Microsoft и Oracle на максимуме за восемь лет наблюдений Apollo. Главные поводы для беспокойства — долговая нагрузка Oracle и CoreWeave.
В сентябрьском опросе управляющих BofA длинные позиции в полупроводниках названы самой «сконцентрированной» сделкой (53% ответов), 42% видят в ИИ-инвестициях главный источник возможного кредитного события. Но 79% не ждут, что кто-то из ИИ-гигантов сократит инвестиции до конца года.
Беспокойство рынка вызывает другое — снижение отдачи на вложенный капитал. Компании вкладывают в ИИ-инфраструктуру все больше, и доходность каждого нового вложенного доллара постепенно падает. Но масштаб этого снижения пока умеренный. Это типичная фаза инвестиционного цикла, а не признак «лопающегося пузыря»: чем больше капитала вложено, тем ниже отдача на новый доллар.
Ставку на падение стоит делать через пут-опционы не на широкий рынок, а на конкретные активы. Но важно понимать, что это ставка на «черного лебедя», на событие, которое я лично не считаю базовым сценарием.
Плюс покупки пут-опционов в секторе ИИ заключается в том, что такая страховка сейчас относительно дешевая. Главный минус в том, что если падения цены не случится, то уплаченная за опцион премия сгорит.
На опционы стоит выделить чуть больше половины инвестируемой суммы (около 55%). Оставшиеся средства можно вложить в защитные акции, которые в прошлых коррекциях ИИ держались или росли.
Полагаю, что, если коррекция случится, ее триггером скорее станет ситуация со ставками и ростом стоимости кредитов, а не сам ИИ, а падать будет широкий рынок.
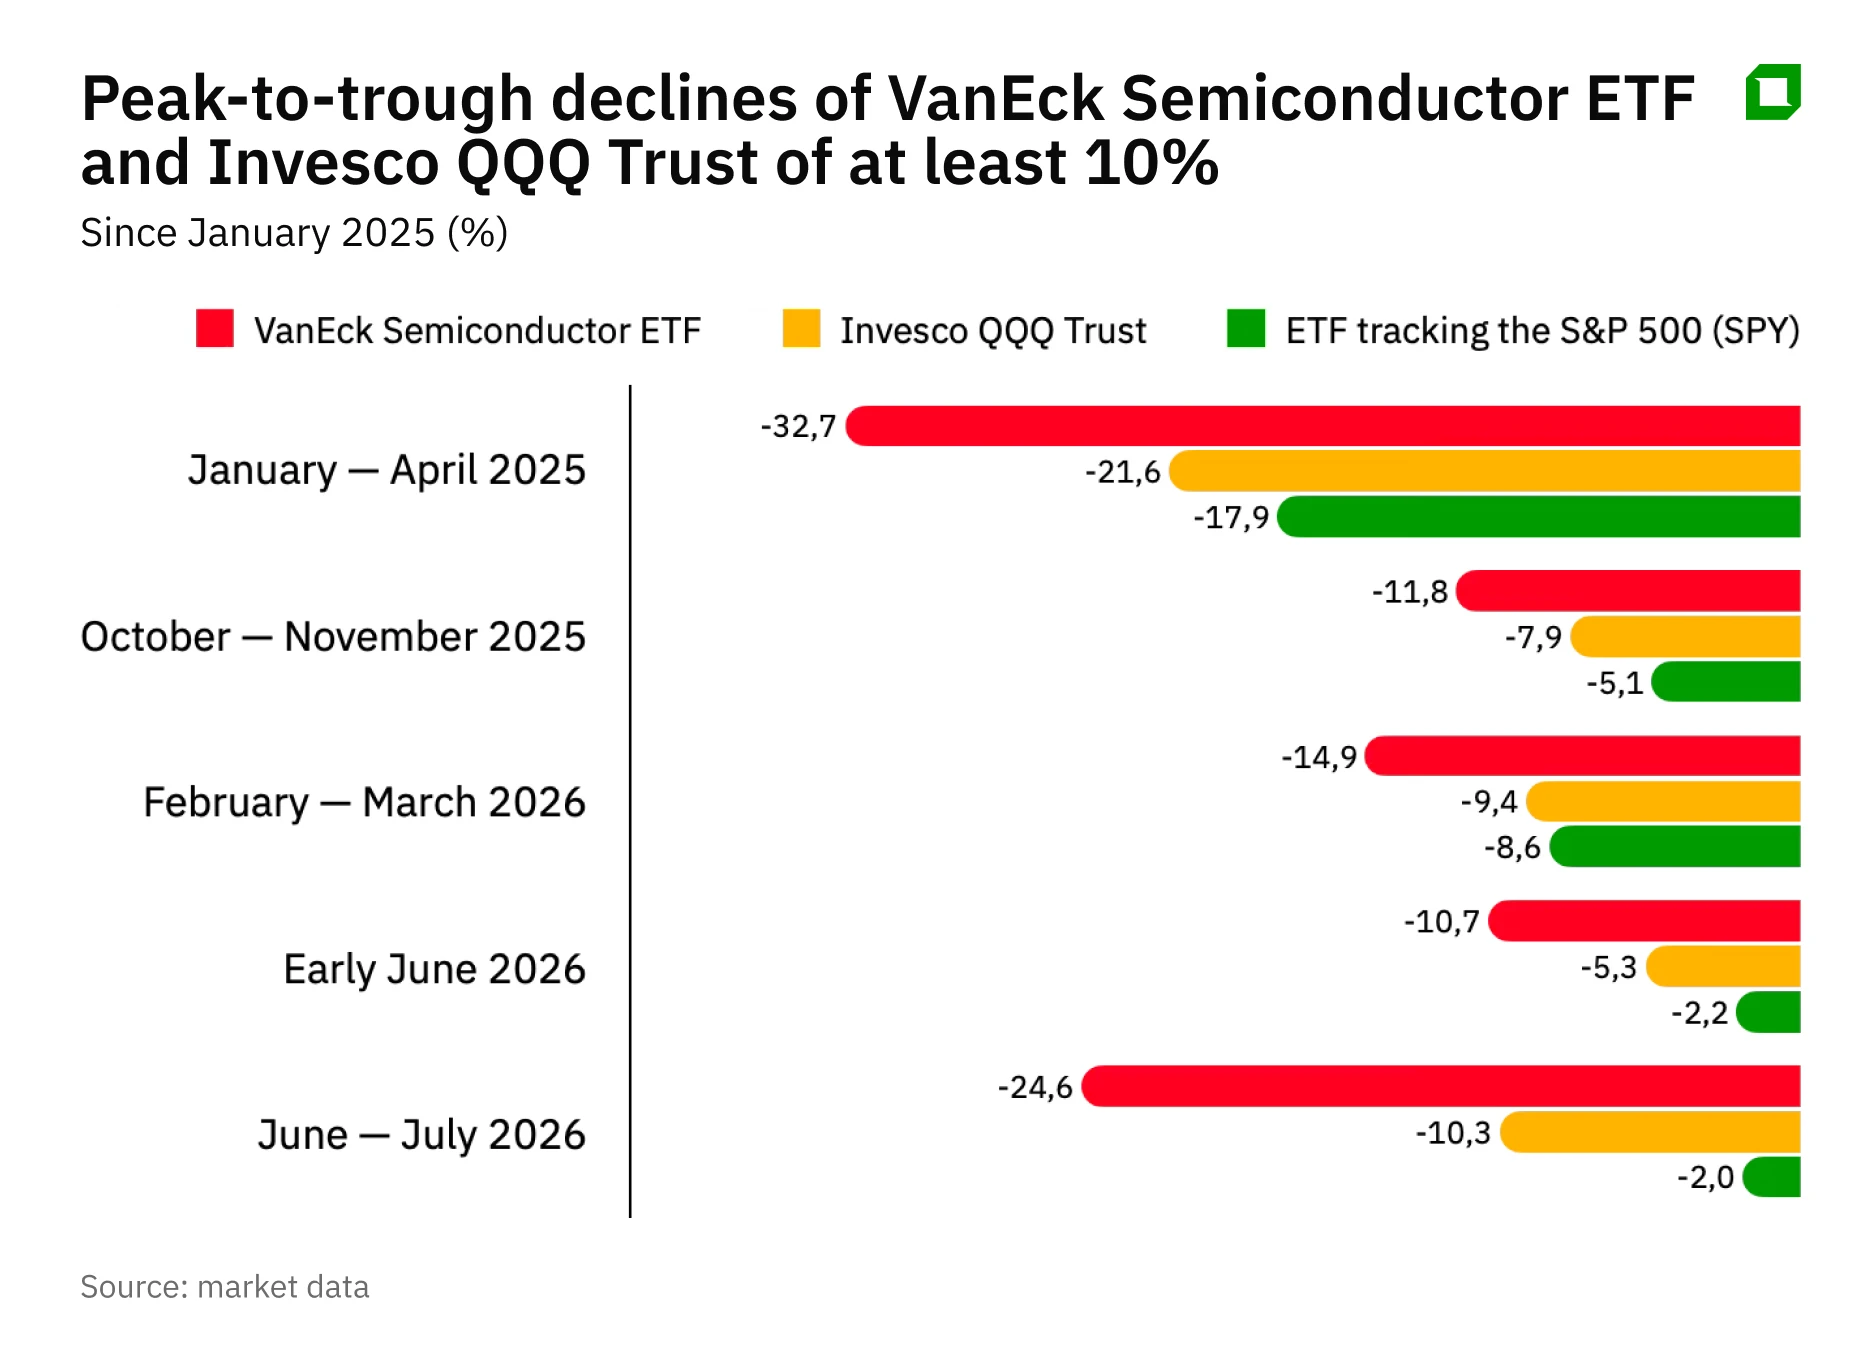
Правда, история последних полутора лет показывает, что ИИ-бумаги могут падать и отдельно от рынка. Пример — динамика VanEck Semiconductor ETF (SMH) и Invesco QQQ Trust (QQQ), который следует за Nasdaq-100.
Какие пут-опционы купить
В S&P 500 большая часть компаний с ИИ не связана, а потому покупать пут-опционы на ETF, отслеживающий широкий индекс (SPY), не стоит. Это будет ставка на весь рынок. В периоды коррекции сектора ИИ котировки этого биржевого фонда падали в среднем всего на 7%, а в июле 2026 года — лишь на 2% при падении сектора чипов на 25%.
Что лучше выбрать?
— Nvidia
Главная ИИ-бумага и символ всей темы. Ожидаемая волатильность по ее опционам около 36%, это минимум за три года: страховка от падения цены акций компании сейчас дешевле, чем обычно. В пяти коррекциях ИИ с 2025 года NVDA падала в среднем на 15%. Опционы очень ликвидные.
— VanEck Semiconductor ETF
Весь сектор полупроводников одной бумагой, снимает риск отдельной компании. Если коррекция начнется из-за ИИ, в первую очередь пострадают именно производители чипов. В четырех из пяти коррекций рынка с 2025 года SMH падал сильнее софтверного сектора (если сравнивать с iShares Expanded Tech-Software Sector ETF). В июле 2026 года IGV вырос на 6%, пока SMH падал на 25%.
— Invesco QQQ Trust
Это ставка на возможное падение Nasdaq-100, где большую долю составляют компании из секторов ИИ и бигтеха. Она работает и при общерыночной коррекции, и при коррекции в ИИ. В данном случае у пут-опционов самая низкая цена в процентах и самые узкие спреды.
Я предпочитаю январскую серию опционов с датой экспирации 15 января 2027 года. Она покрывает отчет Nvidia 18 ноября и декабрьское заседание ФРС, а премия по ним тает медленнее, чем у декабрьских опционов. Февральская серия дороже, а по Invesco QQQ Trust и VanEck Semiconductor ETF у нее пока мало открытых позиций.
Для Nvidia я выбрал пут-опцион со страйком в $200 и ценой контракта в $860, для QQQ — со страйком $680 и ценой контракта $1735, для SMH — со страйком $510 и ценой контракта $2103. Один контракт — это 100 акций.
Параллельная ставка на защитные акции
Если рассматривать сценарий коррекции, логично параллельно сделать ставку и на бумаги, которые в такие периоды оказываются более устойчивыми. Для них можно выделить оставшуюся часть суммы (45%). Аналитики Freedom проверили около 75 защитных акций и ETF на пяти эпизодах коррекции ИИ с 2025 года. Лучше всего себя показали не секторные ETF (фонды коммунальных компаний и золота в эти эпизоды в среднем не росли), а отдельные компании.
Речь о Consolidated Edison, Сhubb, AT&T и Duke Energy.
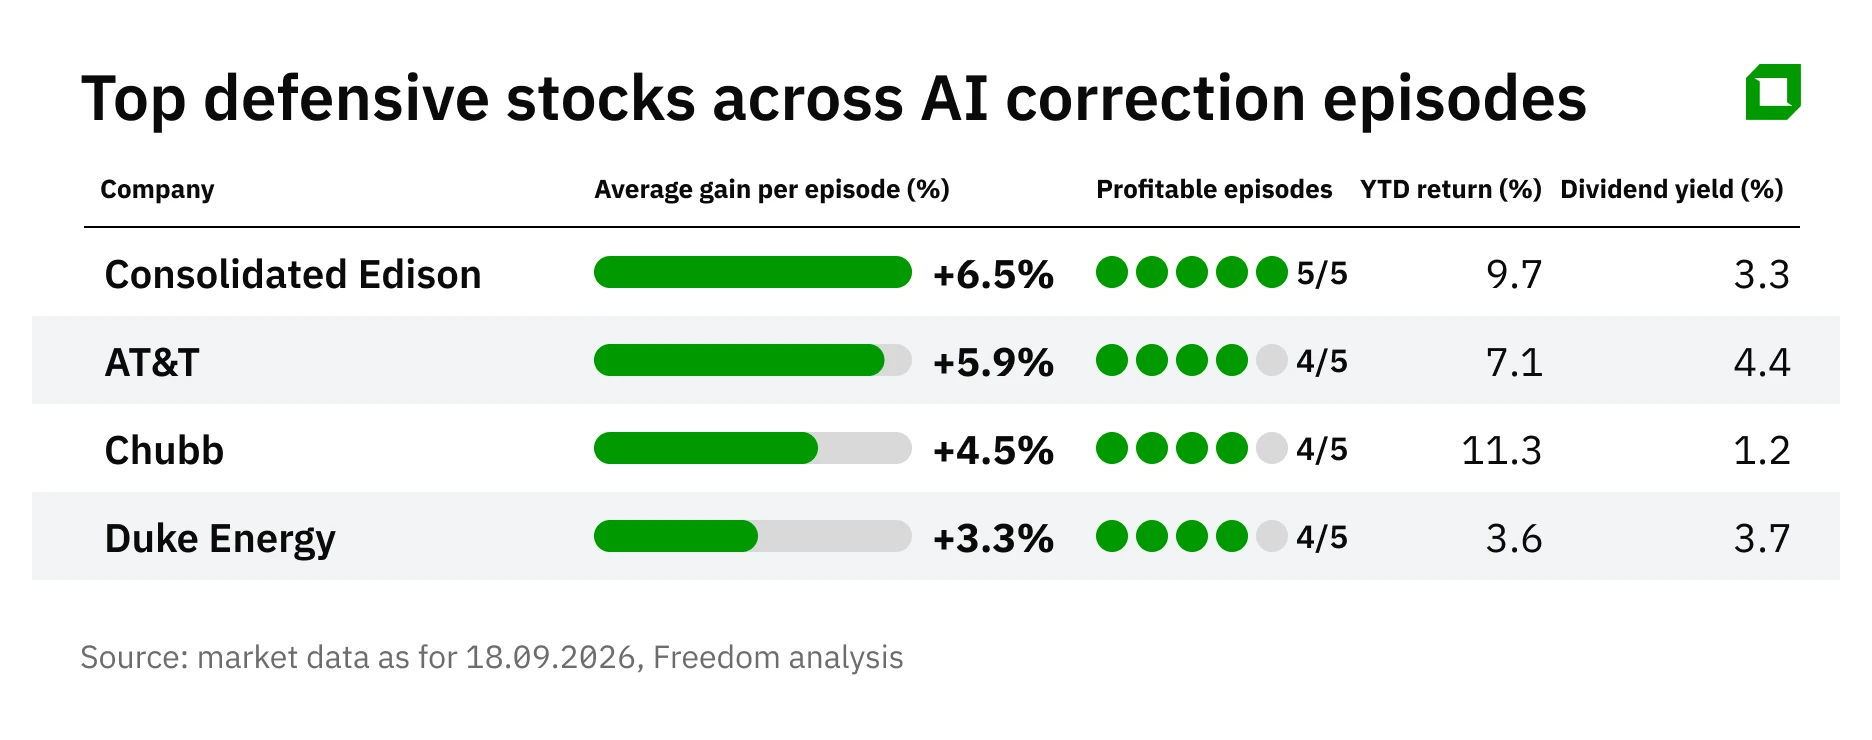
Все четыре бумаги в дни сильного падения акций производителей чипов в среднем двигались в противоположную сторону. В отличие от сильно подорожавших Coca-Cola или Johnson & Johnson, к примеру, они пока не успели сильно вырасти в цене.
Для этой части портфеля мы предлагаем покупать сами акции, а не опционы: они приносят дивиденды и не сгорают по времени.
Для стратегии с колл-опционами лучше подходит AT&T: январский колл со страйком $26 стоит около $125 за контракт, спред (разница между ценой покупки и продажи опциона) составляет около 4%.
Что получится к 15 января 2027 года?
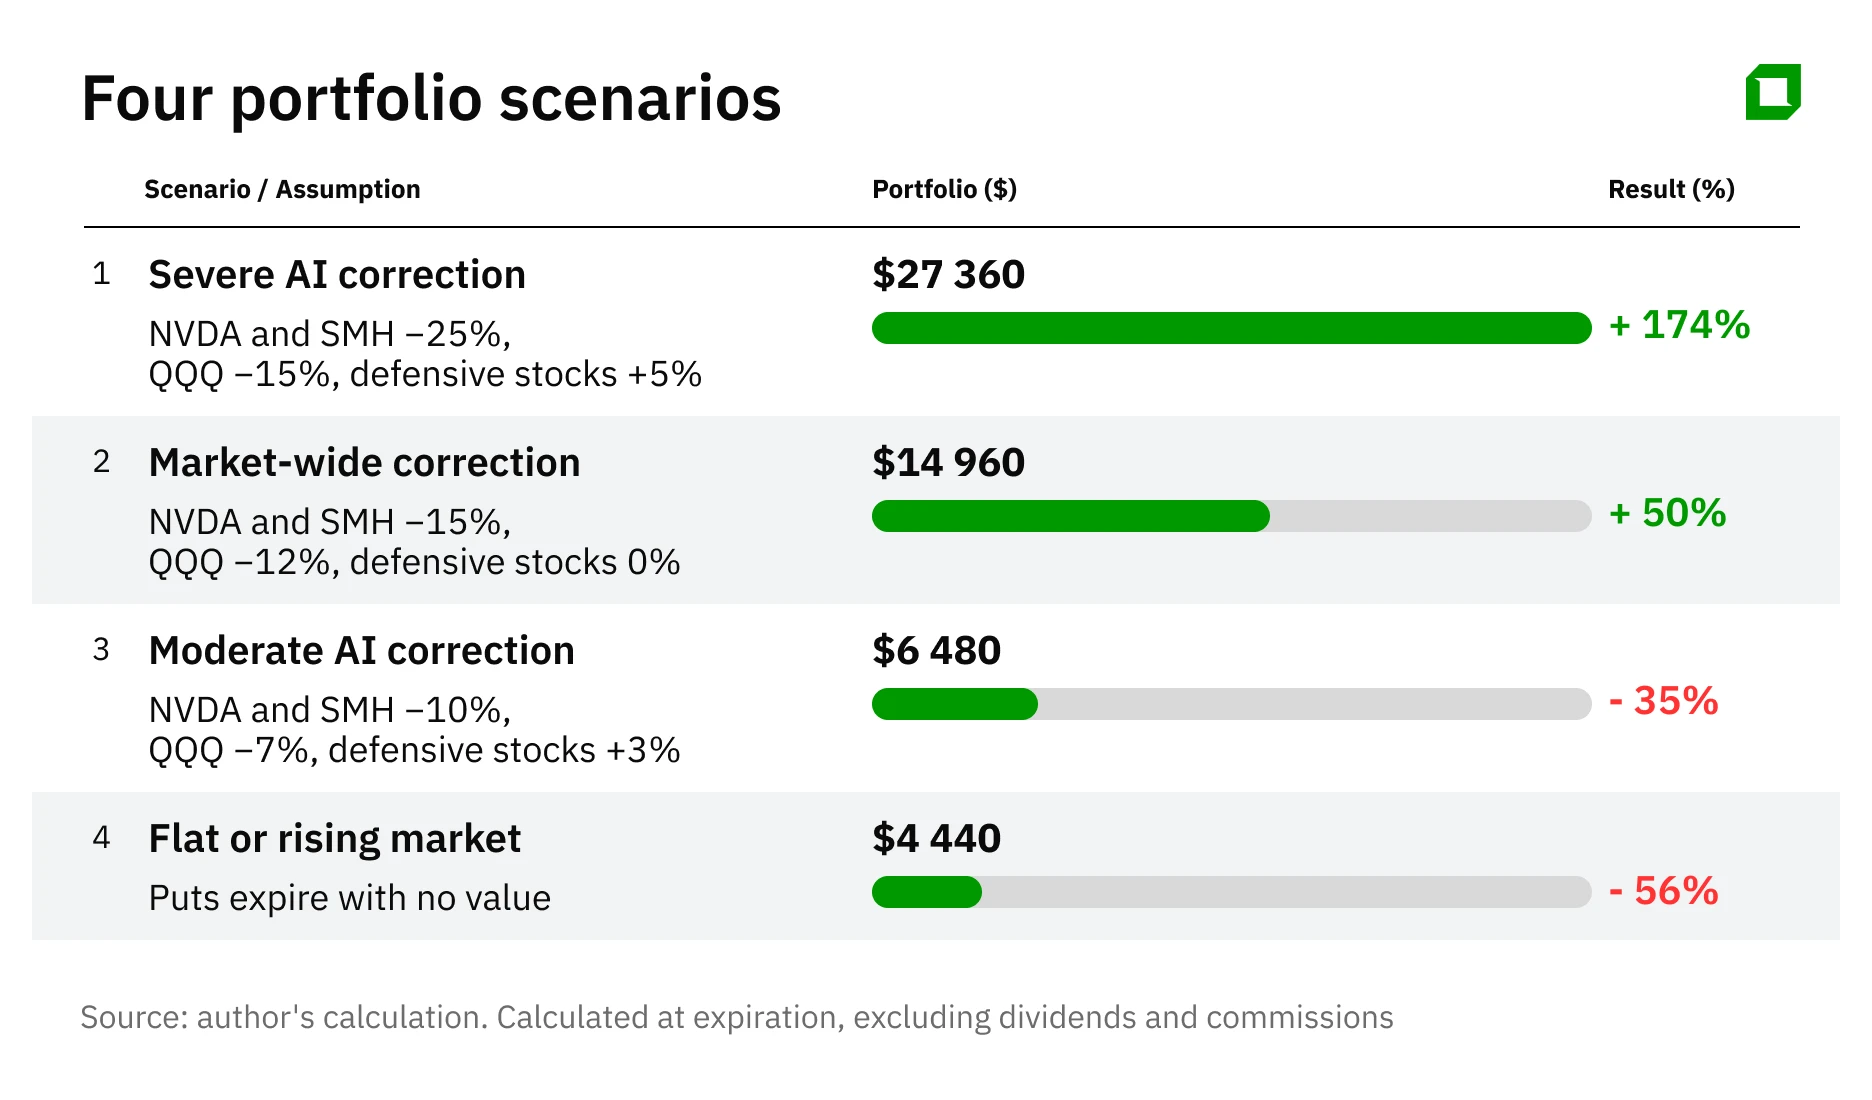
Главный вывод: такая ставка выигрывает только при заметной коррекции. Если падение будет небольшим или его не будет совсем, часть c пут-опционами сгорит, и портфель потеряет около половины стоимости. Именно поэтому не стоит отводить на них больше 50–60% от суммы инвестиций. И даже с таким подходим риск такой ставки высокий.
Риски и оговорки
— Купленный пут-опцион требует угадать и направление движения рынка, и сроки. Если коррекция начнется после экспирации, инвестор потеряет премию по опциону.
— Исторически покупка пут-опционов в среднем убыточна: страховка стоит денег. Это осознанная ставка на конкретный сценарий, а не способ заработка «в среднем».
— Защитные акции не гарантируют рост: в феврале–марте 2026 года часть из них снижалась в цене вместе с рынком. Кроме того, повышение ставок ФРС будет давить на компании коммунального сектора, в том числе из предложенного списка идей.
Не является индивидуальной инвестиционной рекомендацией.