Акции разработчика радаров взлетели после отчета. Аналитик ждет роста еще на 120%
Все семь аналитиков, отслеживающих акции Lyntris, советуют их покупать / Фото: Lyntris
Акции разработчика военных радаров и систем связи Lyntris подскочили 5 ноября почти на 21% после первого отчета компании с момента выхода на биржу. Выручка и скорректированная прибыль компании на акцию превзошли ожидания Уолл-стрит. Сразу несколько аналитиков повысили рекомендации по акциям Lyntris, а Guggenheim видит потенциал их роста более чем вдвое.
Детали
Бумаги оборонно-технологической компании Lyntris выросли 5 ноября на торгах на Нью-Йоркской бирже на 20,77%, до $11,34.
Выручка Lyntris по итогам третьего квартала 2026 года увеличилась на 90% год к году, до $194 млн. Консенсус-прогноз аналитиков прогнозировал рост до $136,9 млн, отмечает издание Barron’s. Также Lyntris сообщила о скорректированной прибыли в размере 15 центов на акцию. Аналитики ожидали 8 центов на акцию. При этом по GAAP Lyntris получила чистый убыток $3 млн, или 3 цента на акцию.
Положительной новостью стал рост портфеля заказов: к 30 сентября он прибавил 113% с конца 2025 года и достиг $1,01 млрд.
Прогноз компании также стал поводом для оптимизма инвесторов. Выручка за весь 2026 год, по ожиданиям компании, составит от $623 млн до $630 млн. Скорректированная EBITDA (прибыль до вычета процентов, налогов, износа и амортизации) — на уровне от $95,5 млн до $97 млн. Таким образом, Lyntris прогнозирует рост выручки примерно на 61% и скорректированной EBITDA на 54% относительно фактических результатов 2025 года (если сравнивать середину прогнозного диапазона).
Чем интересна компания
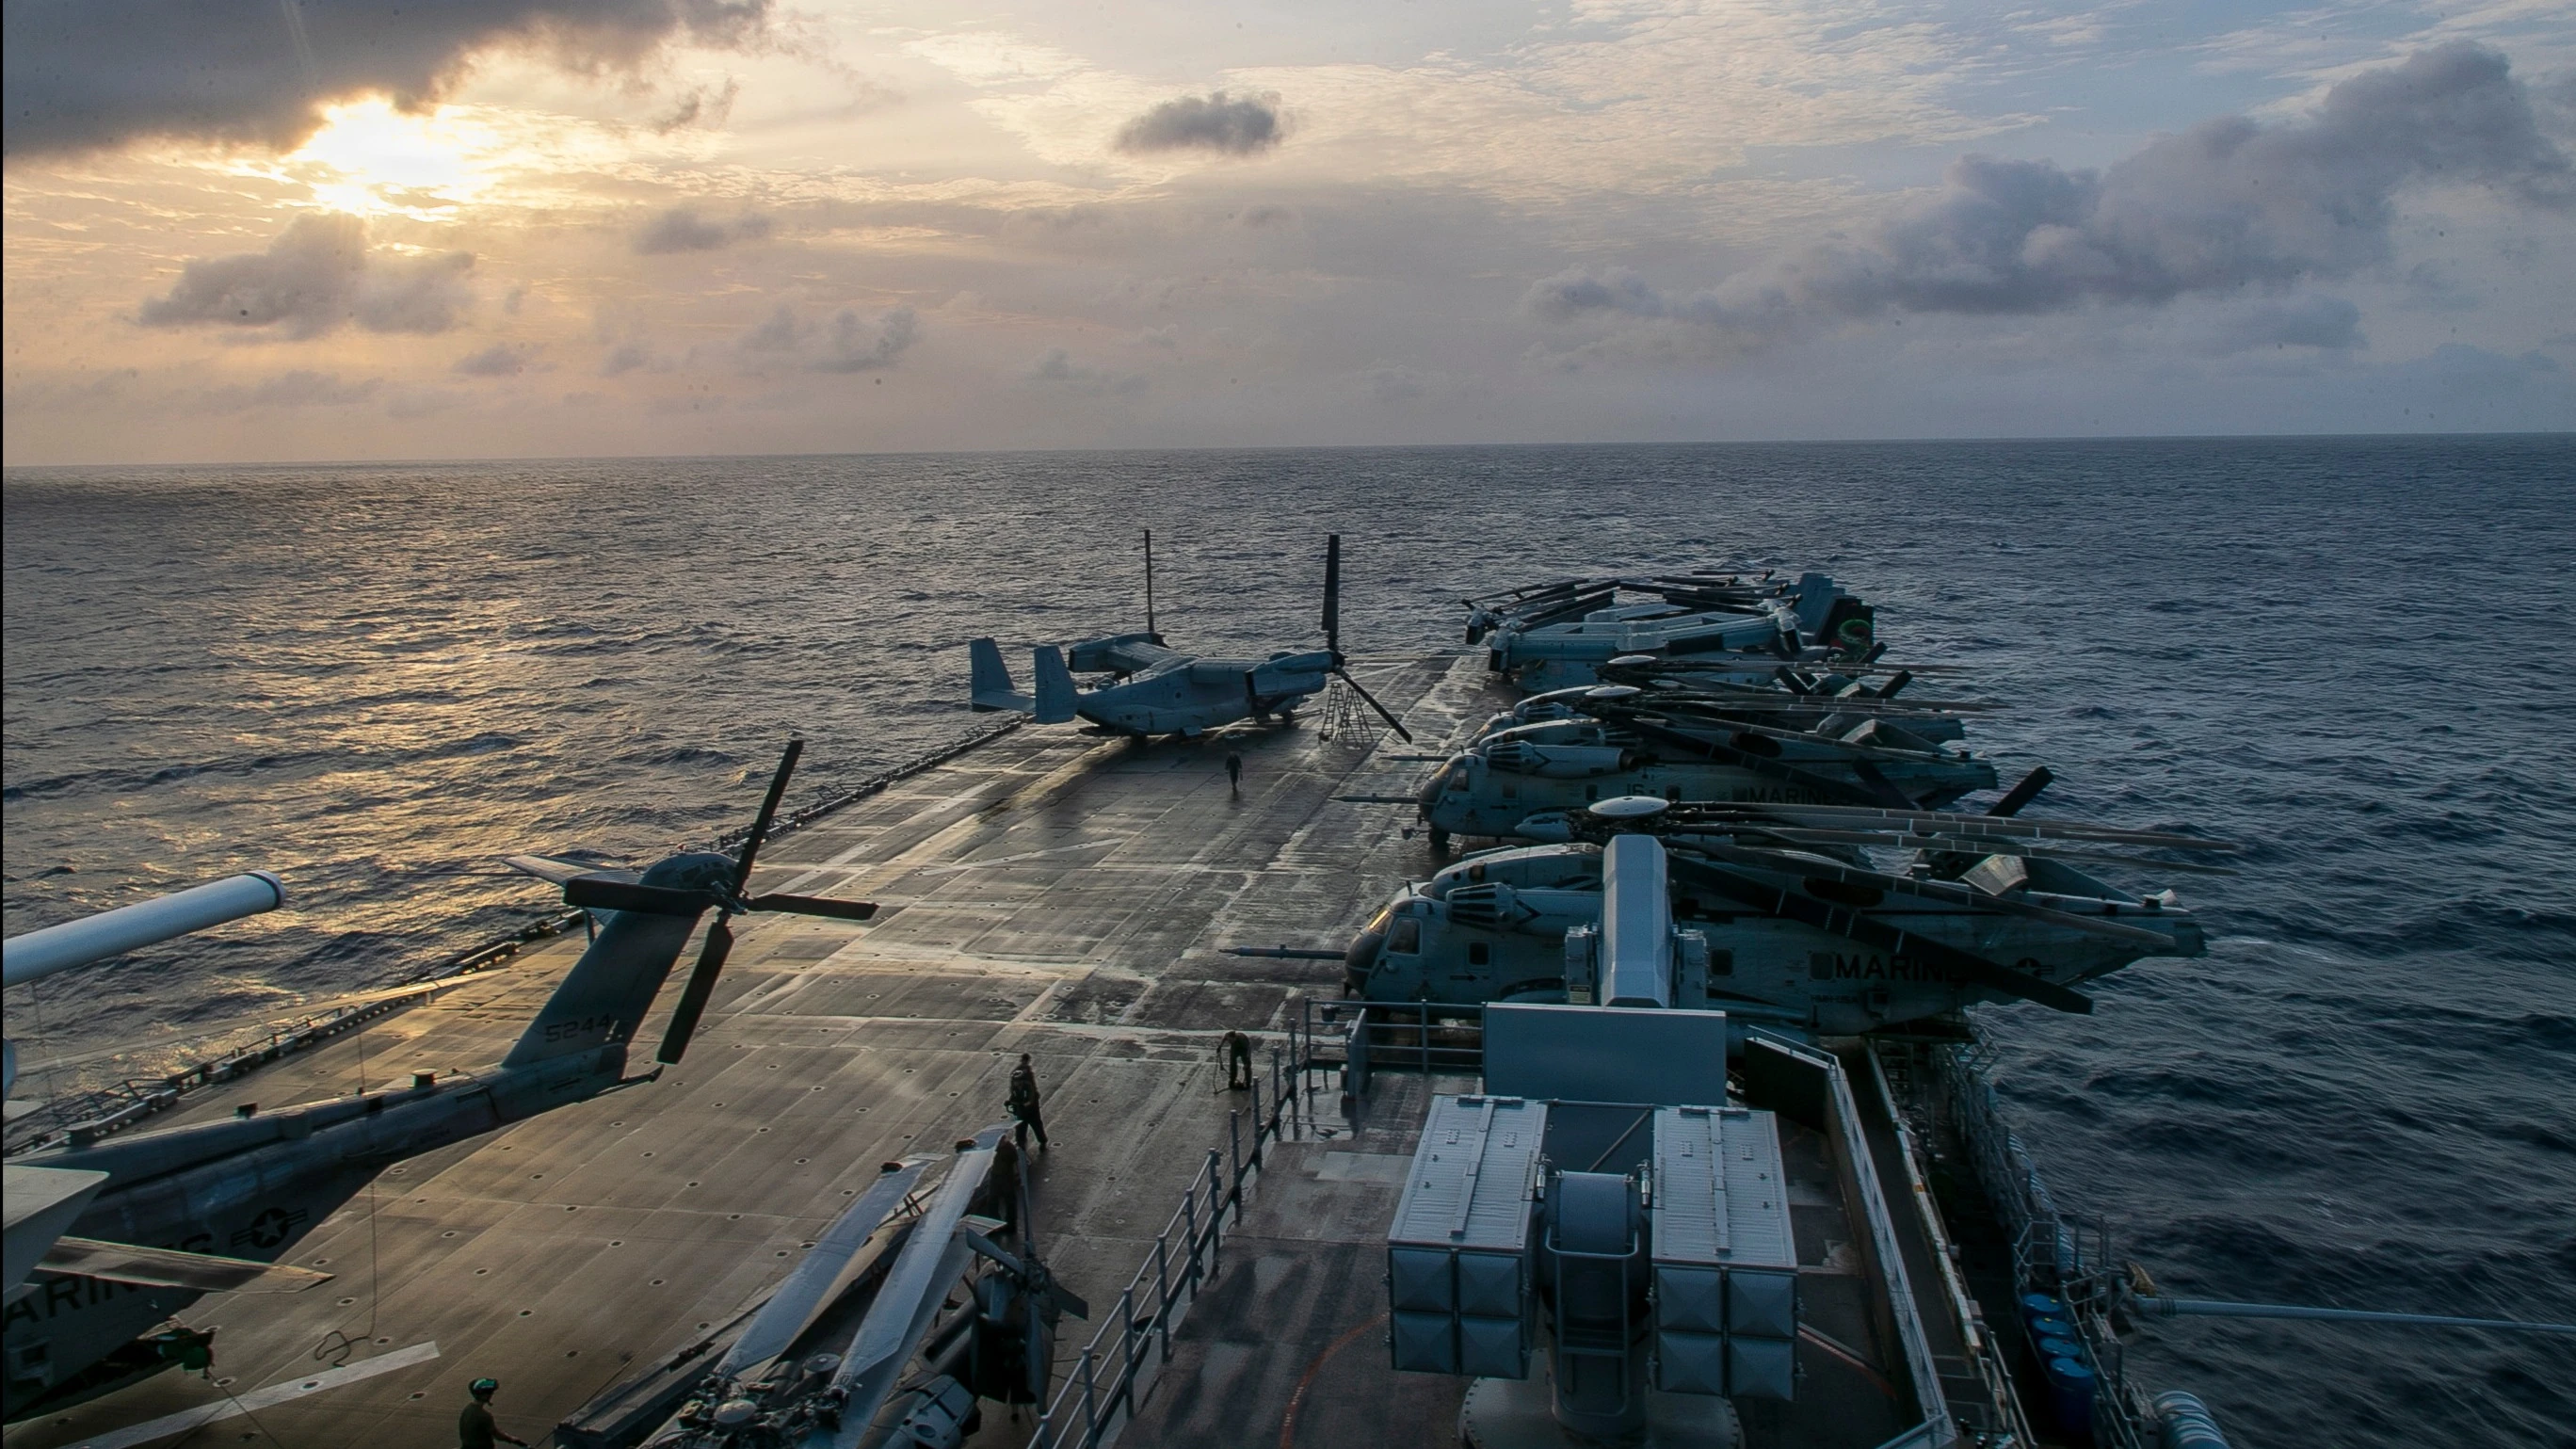
Lyntris предоставляет решения в области связи и радиолокации для военных — от обнаружения угрозы на ранних стадиях до принятия ответных действий.
Компания провела IPO 19 августа этого года по цене $17,5 за акцию, получив около $67 млн чистых поступлений от размещения, сообщает Lyntris. Даже после скачка 5 ноября бумаги закрылись на 35% ниже цены IPO. Накануне они потеряли почти 20% на фоне распродажи в оборонном секторе после победы демократов на промежуточных выборах в Конгресс США, отмечает Barron’s.
Что говорят аналитики
На фоне новостей сразу несколько аналитиков пересмотрели свой взгляд на компанию в позитивную сторону. Аналитик Guggenheim Майкл Чиармоли подтвердил рекомендацию покупать для акций Lyntris и повысил целевую цену акций с $20 до $25, что предполагает потенциал роста на 120% относительно цены последнего закрытия. «Положительные факторы явно перевешивают любые предполагаемые негативные моменты», — цитирует Barron’s Чиармоли. Аналитик Питер Армент повысил рекомендацию с Neutral до Outperform (соответствует совету покупать), оставив таргет на уровне $18 (потенциал роста 59%).
В свою очередь аналитик Raymond James Брайан Гесуэйл повысил рекомендацию с Outperform до Strong Buy, сохранив целевую цену $18. Он считает, что рынок оценивает Lyntris как обычного IT-подрядчика для государственных структур, тогда как темпы роста компании и ее профиль в сфере оборонных технологий заслуживают более высокого мультипликатора.
Более осторожен аналитик Evercore ISI Амит Дарьяни — он сохранил рейтинг Outperform, но снизил целевую цену с $22 до $17. Она предполагает потенциал роста — на 50% от цены последнего закрытия.
В целом Уолл-стрит единодушно советует покупать акции Lyntris: такой рекомендации придерживаются все семь аналитиков. Средняя целевая цена — $19,67 — выше стоимости последнего закрытия на 74%.