«Медное» ралли: три small caps обгоняют отраслевой фонд. Что поддержит их рост?

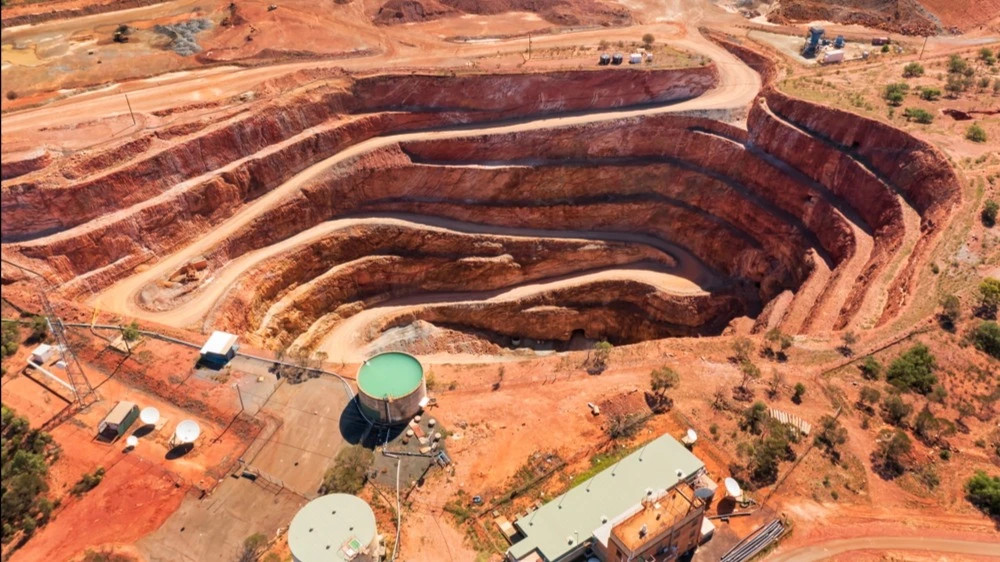
По прогнозу UBS, избыток рафинированной меди на рынке в 2026 году сменится дефицитом в 2027-м / Фото: Shutterstock.com
К концу сентября медь торгуется вблизи исторических максимумов: 29 сентября фьючерсы на бирже COMEX торговались по $6,53 за фунт. С начала года медь подорожала на 14,9%, а за последние 12 месяцев — примерно на 36,7%. На этом фоне акции компаний, которые только изучают месторождения или строят рудники, растут особенно сильно: когда растет цена металла, будущую добычу рынок оценивает дороже, хотя первые продажи могут начаться через годы.
Аналитик Oninvest Алдияр Ануарбеков выбрал три small cap компании из специализированного фонда Sprott Junior Copper Miners ETF — с начала года их акции опередили рост самого фонда.
Что влияет на цену меди
Главная причина роста цены связана с предложением. По оценке UBS, за 2023–2026 годы мировая добыча выросла примерно на 5%, а в 2025 и 2026 годах почти не увеличивалась (отчет есть в редакции Oninvest). В Чили — крупнейшем производителе меди в мире — государственная комиссия Cochilco ожидает, что в этом году добыча в стране упадет на 2,6%, до 5,27 млн тонн: прежде всего из-за слабого первого полугодия у Codelco и на рудниках BHP Escondida и Spence.
Спрос на медь поддерживают электросети, промышленность и строительство дата-центров. Согласно расчетам UBS, потребление меди дата-центрами выросло со 141 тыс. тонн в 2020 году до 922 тыс. тонн в 2025-м и может достичь 1,23 млн тонн к 2027 году. UBS прогнозирует переход рынка рафинированной меди от профицита в 231 тыс. тонн в 2026 году к дефициту в 329 тыс. тонн в 2027 году. Cochilco, напротив, ожидает в 2027-м сохранения профицита в 179 тыс. тонн.
Еще одна переменная — пошлины США. По указу Белого дома, Минторг должен был представить к 30 июня обновленную оценку рынка. После нее президент США решит, вводить ли пошлину на импорт рафинированной меди: 15% с января 2027 года и 30% — с января 2028-го. Однако решение пока не объявлено. Ожидание пошлин стимулировало поставки металла в США и сократило его доступность на других рынках. UBS оценивает, что на американских складах сосредоточено около 80% мировых биржевых запасов. Если пошлины не введут, банк допускает временное снижение цены меди более чем на 10%, хотя считает этот сценарий маловероятным.
Три акции медного ралли
В период с начала года по 29 сентября 2026 года паи фонда Sprott Junior Copper Miners ETF (тикер COPJ), объединяющего 69 небольших компаний медной отрасли, подорожали на 13%. Oninvest выбрал из его состава три акции, которые с начала года выросли в разы сильнее самого фонда. Компании находятся на разных этапах: Osisko и Panoro Minerals изучают и готовят медные проекты, а Blue Moon уже строит рудник и одновременно развивает вольфрамовый бизнес.
Рост цены на медь помогает всем трем, однако у каждой есть свои дополнительные драйверы. Если металл подешевеет, строительство задержится или компаниям потребуется больше капитала, акции могут быстро отдать часть роста. Инвесторам стоит следить прежде всего за новыми ресурсными оценками, бюджетами и условиями финансирования проектов, а также фактическими сроками их запуска.
Osisko Metals (TSX: OM)
Рост акций с начала 2026 года — 135,5%
Главный актив канадской Osisko Metals — Gaspé Copper в Квебеке, проект на месте бывшего медного рудника. Компания занимается разведкой и подготовкой к разработке месторождений, но пока не добывает металл. В апреле она обновила оценку своих ресурсов: 1,83 млрд тонн руды со средним содержанием меди 0,27%. Количество меди в этих ресурсах выросло на 119% по сравнению с прежней оценкой.
В сентябре Osisko сообщила о результате скважины примерно в 800 метрах от границы действующей модели ресурсов: на участке длиной 256,5 метра содержание меди составило в среднем 0,85% — почти втрое выше среднего по месторождению — включая 28,5 метра с содержанием 4,74%. Скважина указывает на возможное расширение проекта и более богатые рудой участки, но ее результат еще предстоит включить в новую оценку ресурсов.
Следующий важный этап — предварительная экономическая оценка Gaspé в декабре. Она должна показать, как затраты на строительство и низкое среднее содержание меди повлияют на экономику будущего рудника. Canaccord Genuity 16 сентября сохранил рекомендацию «спекулятивно покупать» и целевую цену 3,25 канадских долларов — на 81,5% выше цены закрытия 29 сентября.
По данным Market Screener, всего у акций компании семь рекомендаций покупать от аналитиков. Средний таргет — 3 канадских доллара, он предполагает рост примерно на 67% от текущей стоимости.
Panoro Minerals (TSXV: PML)
Рост с начала года — 315%
Panoro Minerals владеет проектом Cotabambas на юге Перу и пока не ведет добычу. По оценке компании, в ресурсы проекта входит около 1 млрд тонн руды, около 222 млн тонн — с более высоким содержанием металлов, как выявленных, так и предполагаемых. По оценке аналитиков Raymond James , на эту часть приходится 40–50% стоимости всего металла в текущей оценке ресурсов. Идея Panoro — начать разработку именно с этой части, чтобы улучшить экономику проекта. Кроме того, новые скважины показали, что богатая металлами зона Cotabambas может уходить глубже, чем предполагалось, что дает возможность увеличения ресурсов.
Компания расширила программу бурения до 45 тыс. метров и готовит обновление оценки ресурсов и исследования экономики проекта. Главные риски — стоимость будущего рудника, сроки работ и отношения с местными общинами в Перу. В июне Panoro заключила соглашение с общиной Гуаклье о доступе для разведки, однако оно не устраняет все риски будущего строительства.
Акции Panoro с начала года выросли сильнее остальных бумаг в нашей выборке — на 315%. Raymond James (отчет есть в редакции) сохранил целевую цену для акций Panoro 4,25 канадских долларов — почти на 160% выше закрытия торгов 29 сентября.
Blue Moon Metals (TSX:MOON, Nasdaq:BMM)
Рост с начала года — 50%
Blue Moon Metals развивает несколько проектов в Норвегии и США. Ее медный проект Nussir на севере Норвегии ближе к добыче, чем активы двух других компаний: решение о строительстве уже принято. Компания рассчитывает начать производство в 2027 году.
У Blue Moon есть еще один драйвер роста — вольфрамовый проект Springer в США. Ее партнер Elmet Group, привлекший $450 млн от американского государства на развитие цепочки поставок вольфрама, планирует направить около $150 млн на Springer. В их числе — покупка акций Blue Moon на $25 млн и финансирование под будущие поставки после выполнения условий соглашения.
У компании пока нет выручки от добычи: за первое полугодие она отчиталась о чистом убытке в 56,4 млн канадских долларов против 7,5 млн канадских долларов годом ранее — главным образом из-за роста расходов на разведку и подготовку проектов. На 30 июня денежные средства, включая средства с ограниченным использованием, составляли 159,1 млн канадских долларов.
Аналитик Scotiabank 17 сентября сохранил рейтинг «лучше рынка» (совет покупать акции) с целевой ценой 14 канадских долларов — в два раза выше цены на закрытие торгов 29 сентября. 15 сентября Maxim Group сохранил рейтинг «покупать» с целевой ценой $15 для акций на Nasdaq. Вместе с тем аналитик банка допустил новое размещение акций в первой половине 2027 года, что влечет риск размытия долей нынешних акционеров.
По данным Market Screener, акций компании советуют покупать пять аналитиков. Средний таргет — 15,4 канадских доллара, значит бумаги могут подорожать на 120% от текущей стоимости.
Не является индивидуальной инвестиционной рекомендацией.