«Оснований по-прежнему много»: Morgan Stanley назвал три причины ставить на золото
Автор бестселлера «Сломанные деньги» Лин Олден также держит драгметалл в портфеле, но не спешит докупать
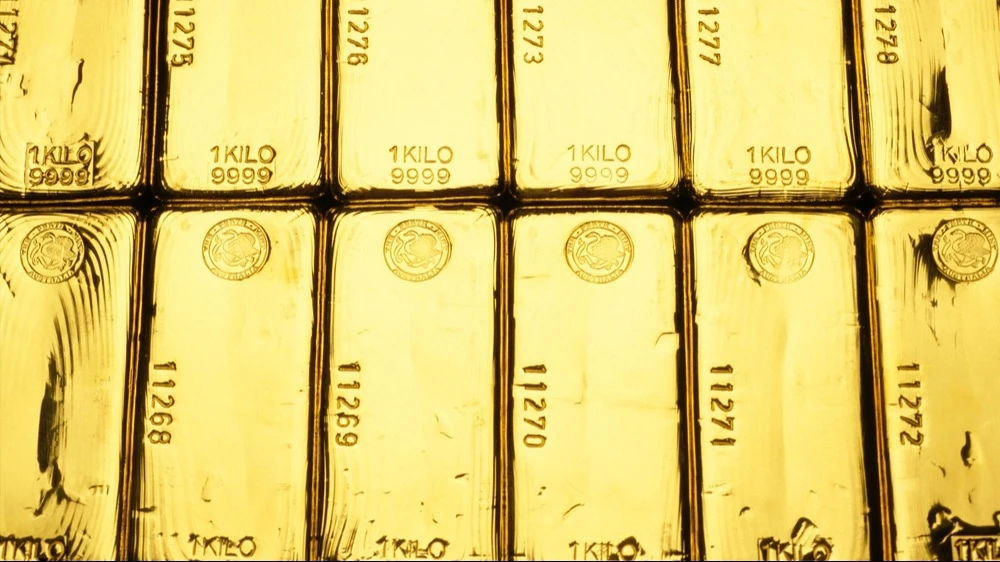
После скачка до почти $5000 и отката в район $4000 за унцию золото уже не выглядит такой «кричащей покупкой» / Фото: Nalidsa/Shutterstock.com
Американский банк Morgan Stanley, один из крупнейших на Уолл-стрит, сохранил позитивный взгляд на золото, несмотря на падение его цены в сентябре. Инвестиционный гигант рассчитывает на устойчивые покупки центробанками и допускает, что при снижении доходностей облигаций металл станет привлекательнее для инвесторов.
Три довода за золото
Спотовая цена золота в текущем квартале упала на 8%, в район $4200 за унцию. В том числе за сентябрь основной драгметалл подешевел почти на 6%. Тем не менее инвестиционный стратег по металлам и горнодобывающей отрасли Morgan Stanley Эми Гауэр назвала в интервью CNBC три ключевых фактора, которые могут поддержать котировки в ближайшие месяцы.
Первый — устойчивый физический спрос, особенно со стороны центробанков. Гауэр выделила Китай и Польшу. По ее оценке, китайский импорт золота в целом может стать максимальным с 2017 года. «Похоже, у Китая очень сильный аппетит к золоту», — сказала она.
Второй фактор — возможность снижения доходностей облигаций. Сейчас их скачок мешает золоту, которое не приносит процентного дохода, признает Гауэр. Однако вмешательство американских властей в рынок долгосрочных долговых бумаг могло бы изменить ситуацию: «А что, если вмешательство в рынок долгосрочных облигаций усилится и доходности снова пойдут вниз?».
Третий аргумент связан с нефтью. Быстрая деэскалация конфликта США и Ирана могла бы снизить нефтяные цены и ослабить инфляционные риски. Это помогло бы сдержать рост процентных ставок и доходностей облигаций, сделав золото привлекательнее для инвесторов. «Что произойдет, если нефть подешевеет?» — задалась вопросом стратег Morgan Stanley.
Гауэр положительно оценивает перспективы золота в ближайшие 12 месяцев и считает $4000 за унцию «довольно сильным уровнем поддержки». «Оснований держать золото по-прежнему много», — заявила она.
Кеш важнее золота
Высокие доходности облигаций могут как поддержать золото, так и спровоцировать его продажу, считает главный стратег Saxo Bank по биржевым товарам Оле Хансен. «Рост доходностей облигаций создает трудности для финансовой системы и государственных бюджетов, что может усилить долгосрочную привлекательность золота. Однако острая нехватка ликвидности способна сначала спровоцировать продажи металла и снизить его цену», — цитирует его Kitco.
Чем выше доходности долговых бумаг, тем больше процентного дохода упускают владельцы золота, объясняет Хансен. Государствам тоже приходится больше тратить на обслуживание долговых обязательств. По мнению Хансена, это может усилить спрос на золото как защиту от финансовых потрясений и проблем с госдолгом. «Глубокий и высоколиквидный рынок золота делает его очевидным источником ликвидности в таких обстоятельствах», — сказал Хансен.
При этом объем золота в биржевых фондах (ETF) восстанавливается вопреки повышению реальных доходностей облигаций, обратил внимание Хансен. «Ключевой вопрос — сможет ли этот спрос сохраниться», — считает он. Стратег предлагает следить за потоками средств в ETF, «особенно от инвесторов, которых, по-видимому, меньше волнуют процентные ставки и больше — финансовые последствия длительного сохранения высокой стоимости заимствований».
Держать, но не докупать
Инвестор и автор книги-бестселлера «Сломанные деньги» (Broken Money) Лин Олден сохраняет золото в портфеле. «Сейчас я в лагере «держать» и точно не продаю золото, особенно физическое. Я считаю его ценной частью портфеля», — сказала она в интервью Kitco.
Олден по-прежнему положительно оценивает долгосрочные перспективы золота, но после быстрого ралли соотношение потенциала роста и риска снижения стало менее выгодным. После скачка почти до $5000 за тройскую унцию и отката до $4000 металл уже не кажется ей столь же привлекательным, как в районе $2000, когда она считала его сильно недооцененным. «Дело во многом просто в цене. Само золото как актив не стало хуже», — пояснила Олден.
Прежде чем снова активно покупать золото, Олден хочет убедиться, что падение завершилось. «Мне хотелось бы увидеть больше подтверждений того, что дно пройдено. Но еще важнее, пожалуй, несколько дополнительных месяцев консолидации», — объяснила Олден. Она ждет, когда спекулянты уйдут с рынка, а золото перейдет к инвесторам, готовым держать его долго. По мнению Олден, цена еще какое-то время будет колебаться без устойчивого роста. Сколько продлится этот период, она предсказывать не берется.
Французский банк Natixis ожидает снижения цены золота примерно до $4100 за унцию к концу 2026 года в случае повышения процентной ставки ФРС США в декабре, передает Kitco. Однако к концу 2027-го металл может подорожать до $4750, говорится в базовом сценарии банка. Natixis рассчитывает, что Федрезерв сохранит ставку на прежнем уровне в следующем году, а спрос инвесторов на золото восстановится.