Почему компании Центральной Азии не спешат с IPO. И нужно ли?
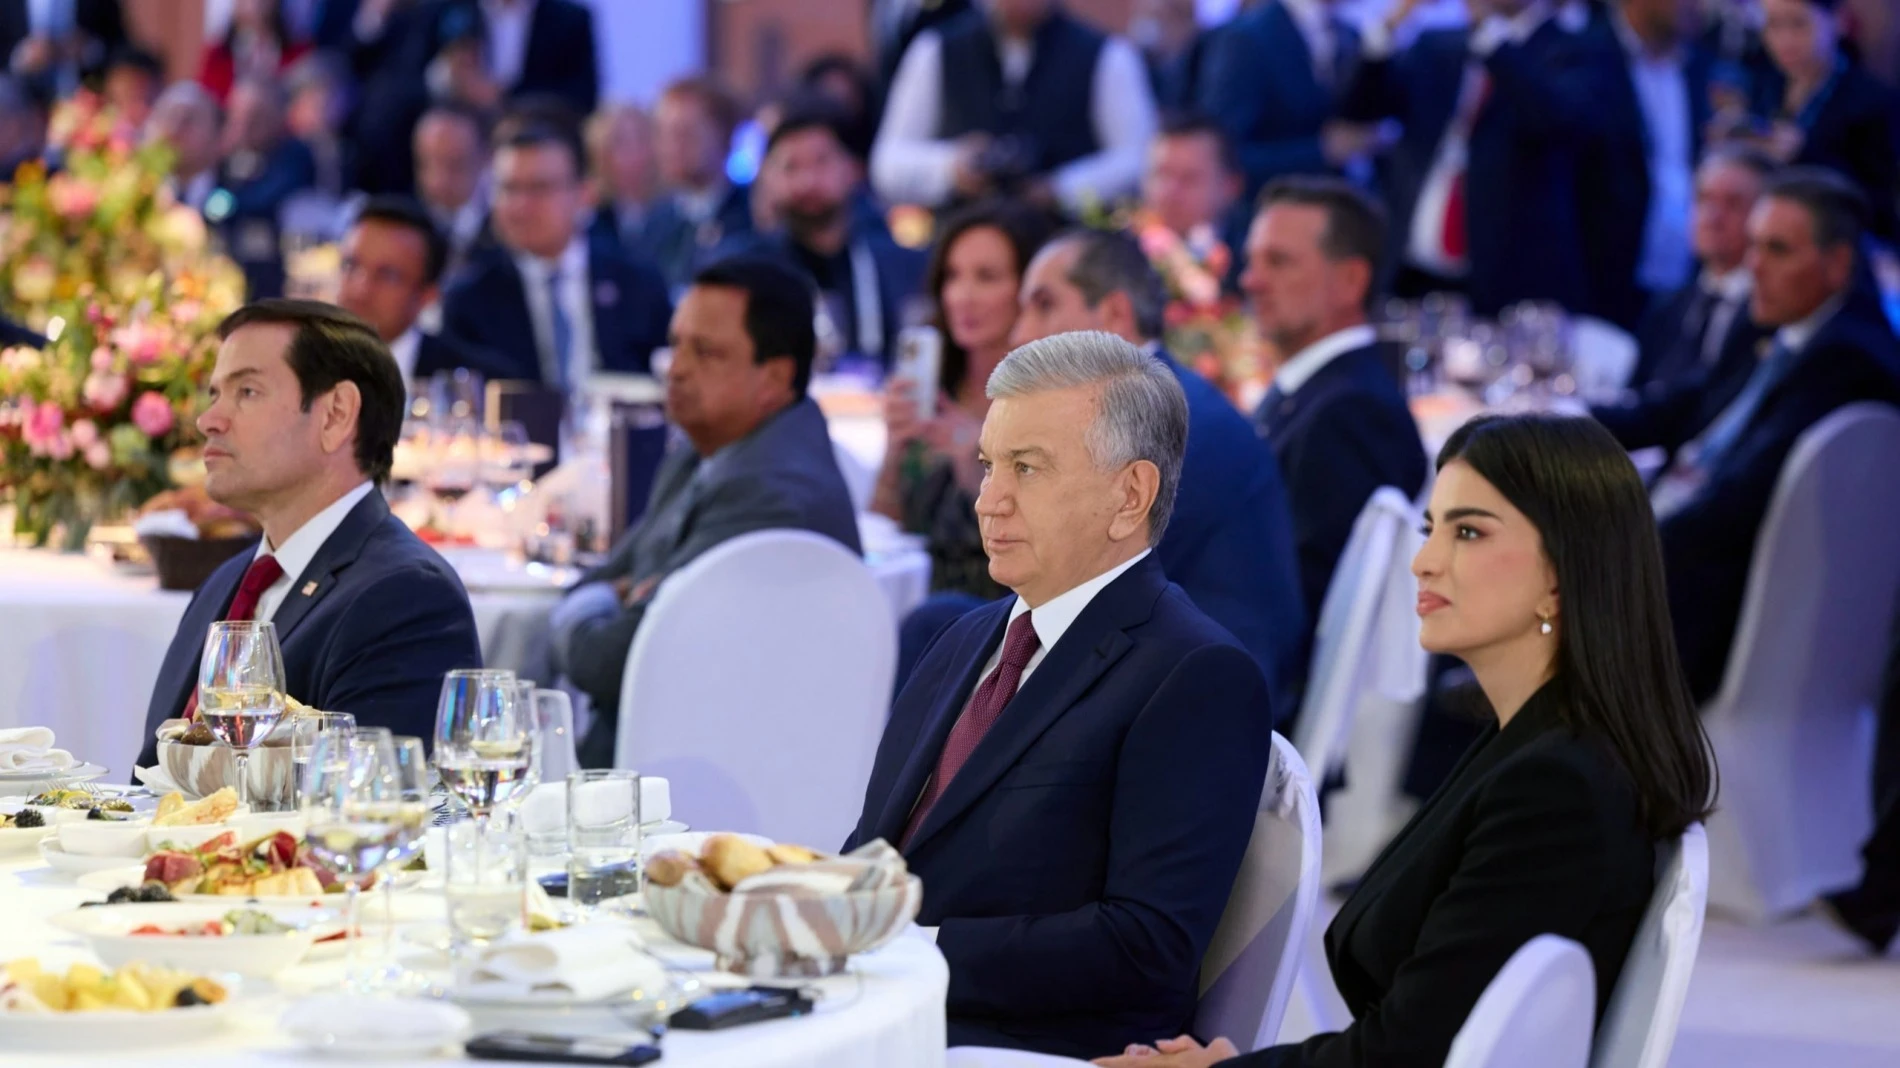
Госсекретарь Марко Рубио приехал в Самарканд, чтобы «положить начало новой эры усиленного экономического сотрудничества» между США и Центральной Азией. Фото: www.president.uz
Приезд в Узбекистан госсекретаря США Марко Рубио с делегацией из более чем 200 бизнесменов снова поднял тему размещений компаний Центральной Азии: что этот визит даст рынку страны и региона? И почему не реализуются планы IPO местных компаний – о которых уже немало говорилось? Рассуждает в колонке для Oninvest cтарший партнер группы компаний по управлению частным капиталом Movchan’s Group Рафаэль Нагапетьянц.
Крупные, но непривычные
Часто между заявлением о планах IPO и самим размещением проходит не один год – и нередко это вызывает вопросы и создает впечатление нерешительности собственников и руководства компании, или даже ведет к разговорам о нарушенных планах, неудачном развитии бизнеса.
При обсуждении любого размещения часть факторов видна и понятна: для успешного выхода на рынок нужны правильный размер компании (капитализация), правильная ниша, и стратегия, понятная инвесторам. Далее важно, куда пойдут деньги: заберет ли их собственник или большая часть пойдет в развитие заявленной стратегии, что гораздо больше нравится инвесторам? Что-то собственники всегда забирают, но нужно четко сформулировать: основные привлеченные через IPO деньги пойдут на органическое развитие или покупку других бизнесов, увеличивающих синергию основного. Это определяет успех.
Часто также говорят, что нужен правильный момент – и это верно. Но такие моменты, по общему правилу, случаются по два раза в год, весной и осенью, а на подготовку размещения времени нужно гораздо больше, чем полгода.
Дальше начинаются нюансы и особенности. Когда крупные, но «непривычные» экономики – такие, как Казахстан или Узбекистан – обращаются к внешним инвесторам, у массового участника западного фондового рынка возникает закономерный вопрос: что они могут предложить действительно интересного? Такого, чего нет ближе и понятнее, чего нет либо в развитых экономиках, либо среди компаний развивающихся стран давно находящихся в поле зрения фондового рынка?
Если мы говорим о не-интернациональном бизнесе, привязанном к локальной специфике – это сразу требует от инвестора готовности вкладываться на длительный срок, поскольку на эффективную спекулятивную динамику здесь рассчитывать вряд ли приходится. Это касается не только местных, скажем, энергетических, телекоммуникационных или ритейловых проектов, но даже и авиакомпаний – например, Uzbekistan Airways. Исключение можно сделать разве что для чего-то финансового, не привязанного к конкретной отрасли – тогда это может быть куплено в небольших объемах, для разнообразия портфеля.
И это актуально не только для Узбекистана и Казахстана – точно такой же подход работает, например, и для Китая. Недавнее размещение «Узбекского национального инвестиционного фонда» (UzNIF) в этом смысле интереснее: много разных пакетов, поддержка государства – по сути инвестор покупает прокси сразу на всю экономику страны.
Очевидно, средний инвестор западных фондовых рынков часто воспринимает рынок таких стран через сырьевую специализацию. Для Узбекистана это прежде всего золото и медь, для Казахстана – нефть и уран. Инвестора интересует не региональная специфика, а региональные возможности. То, что, во-первых, способно генерировать валюту и иметь стабильный денежный поток и, во-вторых, может сделать компании региональными, а, не исключено и отдельными мировыми лидерами в своих отраслях. Это – первые кандидаты для предложения.
Дисконт на IPO
Затем появляется следующий вопрос: а готовы ли сами компании – и что нужно, чтобы были готовы? И государству, и частным собственникам прежде всего важен не анализ внешней среды и поиск «окна IPO» – чтобы в него успеть, надо не просто несколько раз пройти международный аудит. Нужно подготовить не только отчетность, но и менеджеров.
Проблемы известны: слабость управления никуда не исчезает. Низкая операционная эффективность тоже известна. Нормальное, достаточное время для подготовки, даже при нескольких годах международного аудита, с учетом сложившейся специфики управления и низкого качества кадров составляет не менее пяти лет.
Интересная особенность именно компаний Узбекистана и Казахстана – исключительно молодой управленческий состав и отсутствие (или крайне малое количество) в Советах директоров опытных независимых директоров.
Золотое правило: если собственник (частный или государство) приглашает в компанию молодых управленцев с отсутствием опыта прохождения международных кризисов, значит все негативные, а иногда и максимально трудные последствия ближайшего кризиса они в полной мере прочувствуют на себе и своей компании.
Частные бизнесы, розница, энергетика – это глубина рынка, второй эшелон, больший дисконт по сравнению с аналогичными компаниями на развитых и развивающихся рынках. Чем в меньшей степени компанию можно рассматривать как регионального лидера и чем больше она может рассматриваться аналитиками инвестбанков просто как еще одна сопоставимая компания сектора ритейла, энергетики или авиаперевозок Казахстана или Узбекистана – тем больший будет дисконт на IPO. И бороться с этим можно только более длительной и тщательной подготовкой к размещению.
Из этого следует вывод: я бы на месте владельцев бизнеса в Центральной Азии – как государственных, так и частных – прежде всего, подумал о привлечении стратегических инвесторов, либо о сочетании стратега с IPO. Стратег – это, прежде всего, технологии, не только производственные, но и управленческие. Другой состав Совета директоров. Другие возможности к маркетингу и доступу к рынкам. Технологический подход к экономии, оптимизации.
Владельцу прежде всего важно не получить, а потом потратить какую-то сумму – даже если она пойдет на развитие, закупку оборудования и т.д. В этих странах пока нет опыта глубокой рыночной экономики, и он не формируется мгновенно. И важнее получить технологии, чем кэш. Если инвесторы видят, что компания хочет не технологии, а прежде всего наличные, если речь не о реализации технологий, стратегий, а об «общем развитии» или, хуже того, просто об обмене «кэш сейчас на дивиденды в будущем» – оценка будет намного хуже. Для рыночных компаний IPO вообще должно быть нацелено не на решение финансовых задач, а быть первым шагом к международному финансовому признанию. Деньги с рынка потом можно «поднимать» бесконечно, и на все более привлекательных условиях.
Сильнее «просто денег»
В некоторых случаях приход стратега можно совмещать с последующим размещением небольшого пакета акций на бирже, причем как существующих, так и выпускаемых новых акций. Это дает выигрыш во времени и не столь значительный проигрыш по цене: фондовые инвесторы уже будут видеть предполагаемый процесс и готовиться к нему. Стратег может получить пакет дешевле публичного размещения, и для него это – идеальный вариант: акционер всегда знает рыночную оценку и видит возможность выхода через биржу.
Поездки таким составом, какой мы наблюдаем в американской делегации – всегда сочетание политики и экономики. И мы знаем, что Марко Рубио много работает в этом спектре. Но для рыночных размещений это может сработать только на уровне появления у конкретной компании стратегического партнера. На судьбу остальных компаний визит не влияет. Инвестбанки – отличные источники возможностей. Однако они зарабатывают выводом бизнесов на биржу, они не делают стратегию. Есть деньги финансовые, а есть производственные, технологические. И вторые генерируют гораздо большую добавленную стоимость.