Утро в Нью-Йорке: главная интрига — что последует за сентябрьским решением ФРС
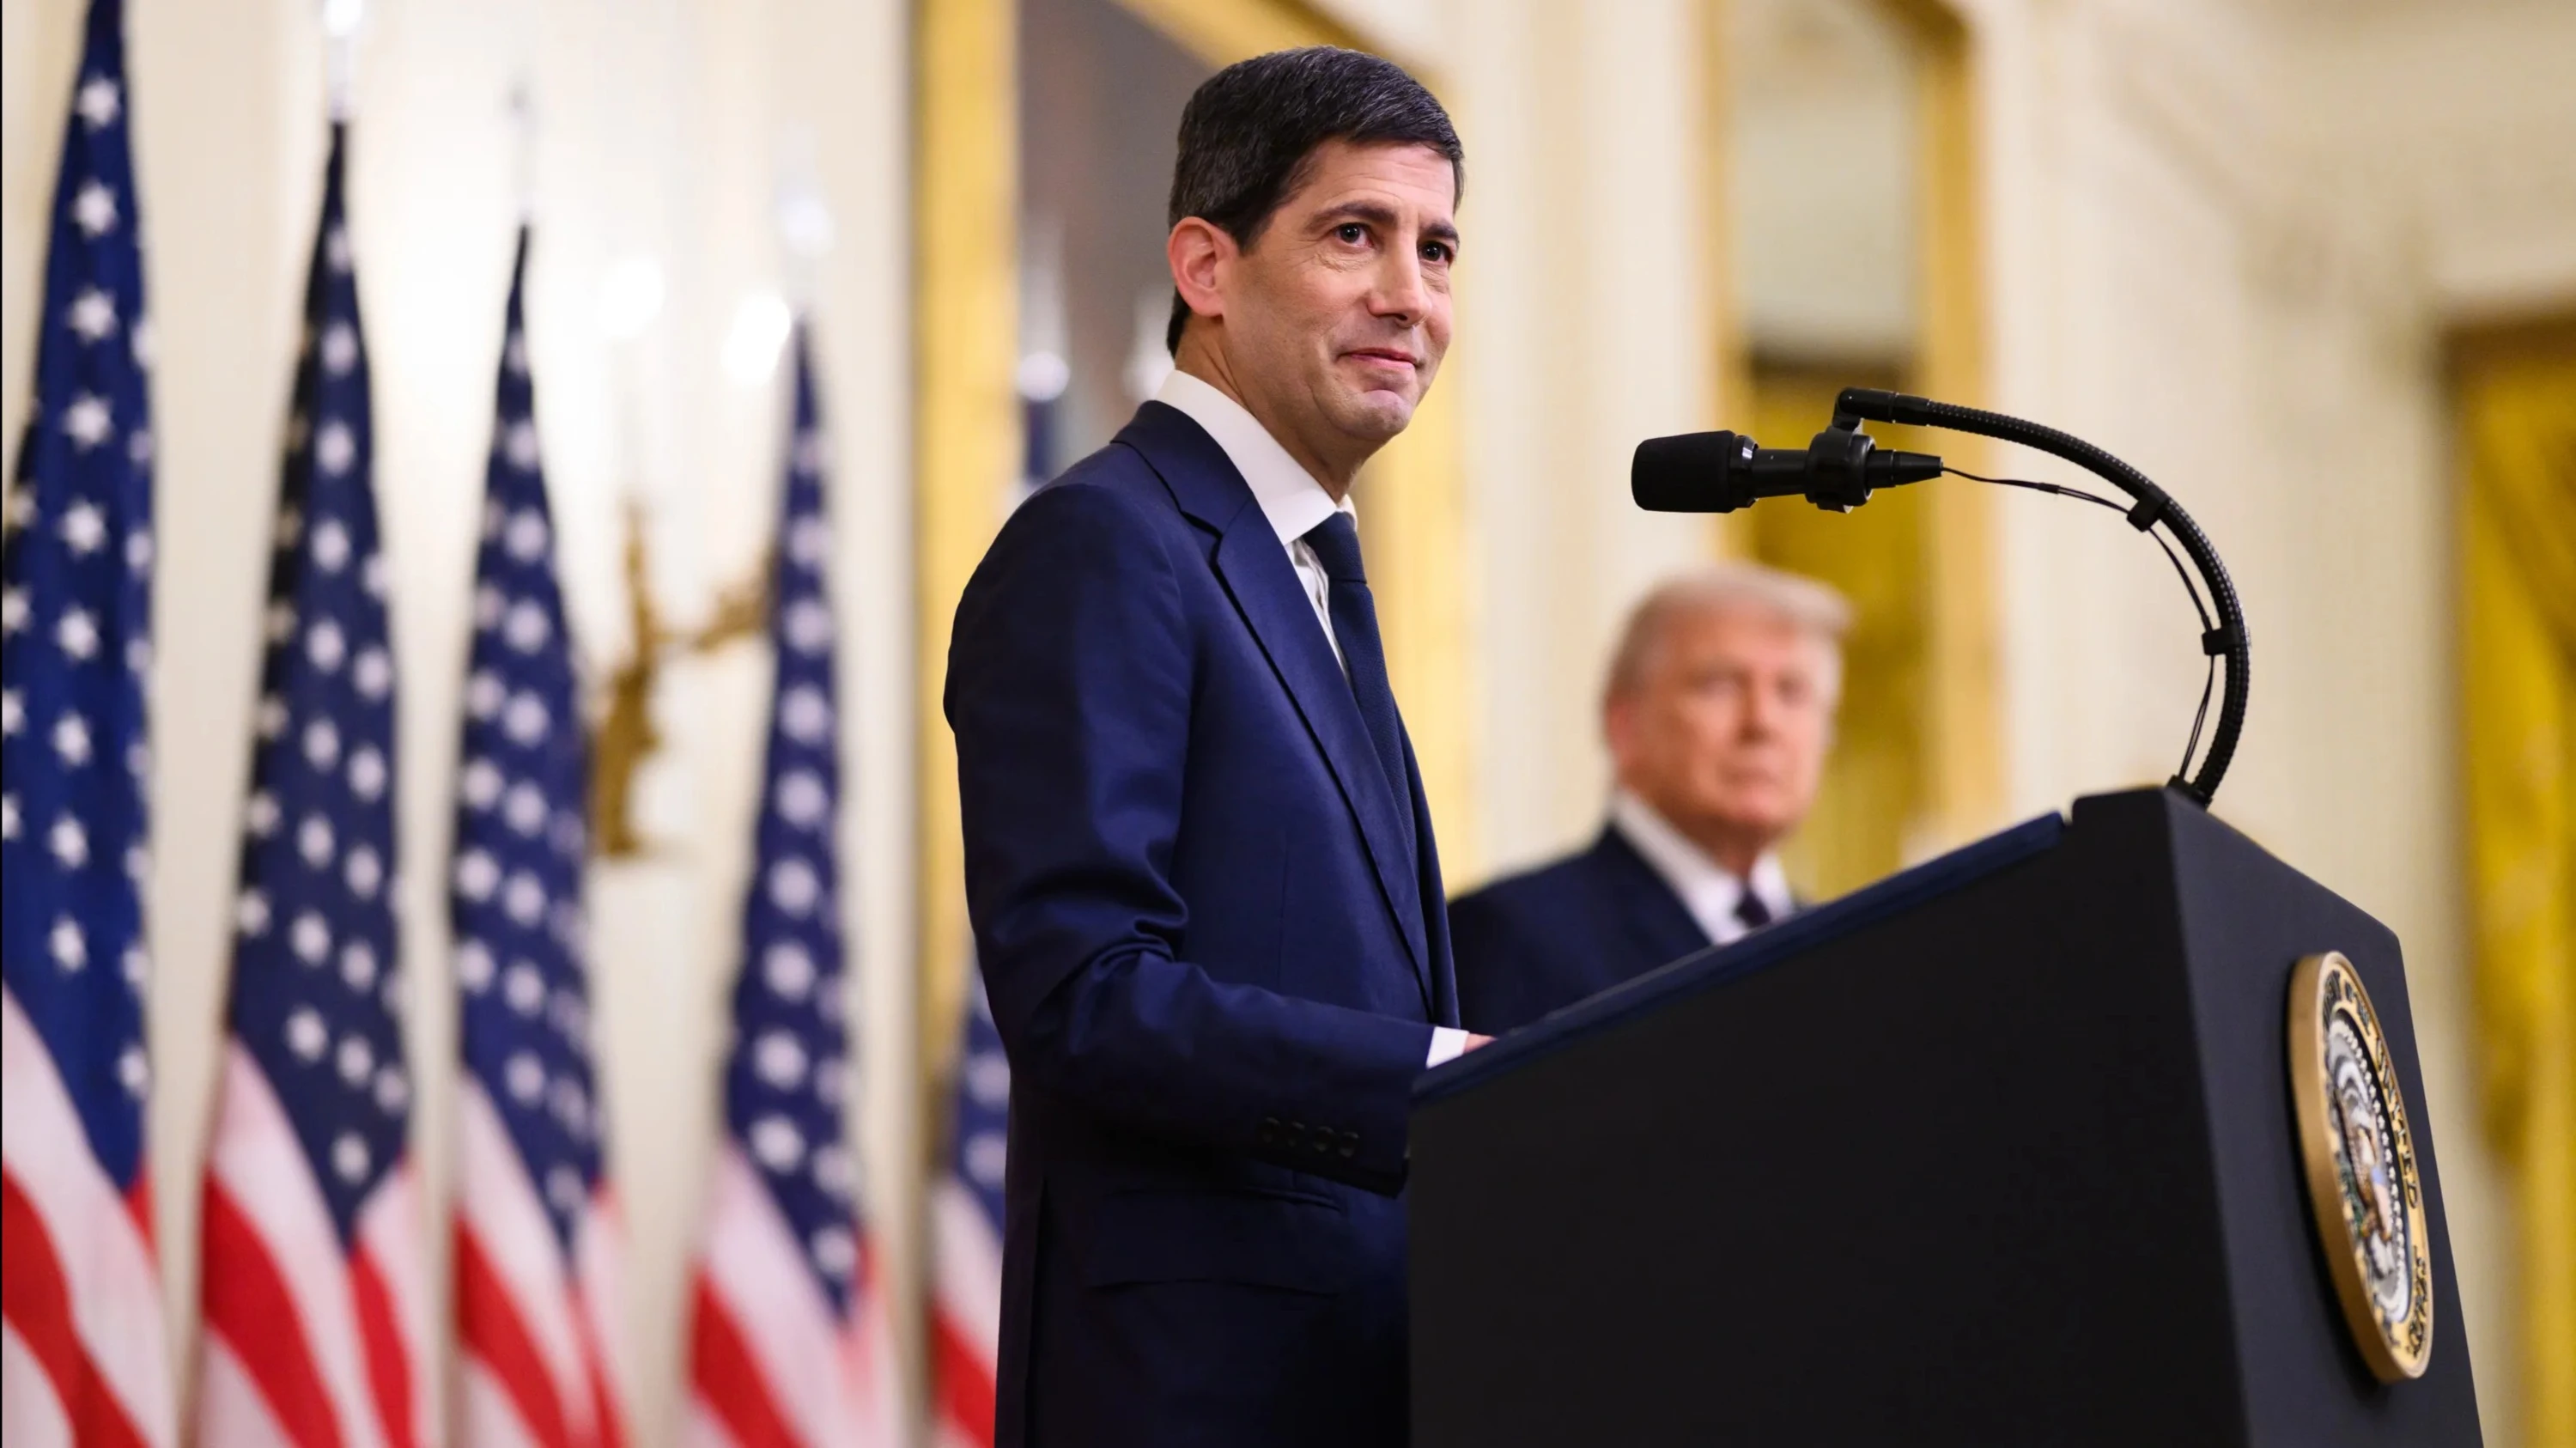
Рынок ждет от ФРС под руководством Кевина Уорша повышения процентной ставки, в то время как президент Дональд Трамп требует ее снижать / Фото: The White House
Ежедневный обзор и прогноз событий на фондовом рынке США от Михаила Денисламова, заместителя директора Capital Markets Research, Freedom Broker.
Мы ожидаем
Главное событие предстоящей сессии — решение ФРС по ставке, которое будет опубликовано в 14:00 по восточному времени (20:00 CET); пресс-конференция начнется в 14:30 ET. К вечеру 15 сентября фьючерсный рынок оценивал вероятность повышения на 25 б.п. выше 90%, хотя календарный консенсус FactSet предполагает сохранение верхней границы диапазона на 3,75%. По оценке Freedom Broker, превышение прогноза по базовому CPI во многом было связано с разовым скачком тарифов мобильной связи, тогда как замедление роста зарплат ограничивает риск устойчивого ускорения инфляции. Поэтому основное внимание будет направлено на обновленные прогнозы ФРС и дальнейшую траекторию ставки. Если регулятор обозначит необходимость серии повышений, это может вызвать дополнительный рост доходностей трежерис и усилить давление на акции. Повышение на 25 б.п. с сигналом об ограниченном масштабе последующего ужесточения, напротив, способно поддержать рынок. Однако неожиданная пауза также не гарантирует позитивной реакции: инвесторы могут воспринять ее как непоследовательность ФРС после прежних сигналов. Дорогая нефть остается риском для этого сценария, повышая вероятность сохранения инфляционного давления.

Нефть сохраняет инфляционные риски, несмотря на утреннюю коррекцию. После резкого роста накануне в начале азиатской сессии Brent отступила примерно к $108 за баррель, а WTI — к $105 на фоне неожиданного увеличения запасов нефти в США по оценке API. При этом ситуация с поставками из Саудовской Аравии ухудшилась: вслед за остановкой нефтепровода East–West появились сообщения о приостановке погрузки в порту Янбу и отмене части сентябрьских поставок европейским покупателям. Перебои затронули ключевой маршрут экспорта в обход Ормузского пролива. Министр энергетики США Крис Райт ожидает возобновления прокачки в течение нескольких дней, однако источники Reuters допускают ремонт продолжительностью пять–шесть недель с возможным частичным запуском раньше. Определяющим станет фактическое восстановление поставок.
Позиционирование на рынке трежерис может усилить реакцию на решение ФРС. Свопы учитывают около 50 б.п. повышения ставки до конца года, включая сентябрьское заседание. Такая концентрация ставок на дальнейший рост доходностей создает риск резкого закрытия коротких позиций и восстановления цен облигаций, если сигналы ФРС окажутся мягче ожиданий.
До открытия торгов значимых корпоративных отчетов не ожидается. После закрытия результаты за III квартал представит Lennar (LEN).
Фьючерсы на S&P 500 демонстрируют умеренно позитивную динамику. Баланс рисков на предстоящую сессию оцениваем как нейтральный при высокой волатильности. Дорогая нефть и высокие доходности трежерис сохраняют давление на рынок, тогда как более мягкие сигналы ФРС о дальнейшей траектории ставок могут поддержать акции.
Главное на премаркете
— Intel (INTC) растет более чем на 5% на сообщениях о переговорах с SK Hynix по производству чипов памяти в США. Обсуждаются аренда части площадки Intel в Огайо либо создание совместного предприятия с участием крупных облачных компаний, заинтересованных в обеспечении поставок памяти. Потенциальная сделка может помочь Intel привлечь партнеров к развитию производственной инфраструктуры. Однако соглашение пока не заключено, тип выпускаемой памяти не определен, а реализацию могут осложнить высокие издержки в США и возможные ограничения со стороны Южной Кореи.
— Trip.com Group (TCOM) прибавляет около 4% после выхода отчетности за II квартал. Основной интригой была способность международного бизнеса поддержать результаты на фоне замедления роста выручки. Скорректированная прибыль на ADS составила $1,07 против консенсуса $0,98, выручка — $2,31 млрд против ожидавшихся $2,29 млрд. Превышение прогнозов поддержало акции, однако скорректированная EBITDA снизилась год к году, а антимонопольный штраф на $763 млн привел к убытку по GAAP. Устойчивость прибыльности остается главным вопросом для оценки дальнейших перспектив.
— FTAI Aviation (FTAI) растет примерно на 3% после объявления программы обратного выкупа акций объемом до $500 млн. Покупки планируется финансировать денежными средствами на балансе. Программа создает дополнительный канал возврата капитала акционерам и может поддержать прибыль на акцию за счет сокращения количества бумаг в обращении. При этом она рассчитана до сентября 2029 года и не обязывает компанию выкупать весь заявленный объем.
— Ethos Technologies (LIFE) теряет около 4% после публикации о последствиях сбоя у страхового партнера TruStage. По данным публикации, нарушения в сборе платежей могли привести к прекращению действия части полисов и потерям комиссионного дохода. Для инвесторов ключевой риск — возможные корректировки ранее признанной выручки и дополнительные расходы на урегулирование отношений с агентами. Финансовый масштаб последствий пока не установлен. К моменту публикации Ethos не ответила на запрос.
— Beta Bionics (BBNX) снижается примерно на 7% после объявления дополнительного размещения, объем которого увеличен с $125 млн до $150 млн при цене акции $17,25. Средства могут быть направлены на коммерциализацию инсулиновой помпы Mint и расширение производства. Финансирование поддерживает развитие продуктовой линейки, но сопровождается размыванием долей действующих акционеров — потенциал будущих продаж рынку предстоит сопоставить с затратами на запуск продукта.
Рынок накануне
Американский рынок завершил торги 15 сентября снижением: S&P 500 потерял 0,45%, Nasdaq 100 — 0,65%, Dow Jones — 0,63%, Russell 2000 — 0,76%. Давление было широким: подешевевших компонентов S&P 500 оказалось более чем вдвое больше, чем выросших, а равновзвешенный RSP (−0,49%) практически повторил динамику SPY (−0,46%). Лидировал энергетический сектор (XLE: +2,17%), сильнее всего снизился сектор товаров и услуг выборочного спроса (XLY: −1,75%). В отличие от предыдущей сессии, слабость ряда крупнейших компаний уже не компенсировалась устойчивостью равновзвешенного индекса.
Основным негативным фактором стало сочетание дорогой нефти и высоких доходностей. Приостановка отгрузок в Янбу, отмена части саудовских поставок и перебои в Ливии усилили опасения дефицита предложения: WTI прибавила около 4,5%. Доходность десятилетних трежерис завершила день вблизи 5%, а слабый спрос на аукционе двадцатилетних казначейских облигаций дополнительно осложнил ситуацию на долговом рынке. Индекс Empire State составил 7,6 пункта против консенсуса 14,8, причем замедление темпов роста активности сопровождалось усилением ценового давления. Для акций это неблагоприятное сочетание рисков для корпоративной рентабельности и инфляционного давления, способного поддержать более жесткую политику ФРС.
Среди крупнейших компонентов давление создавали Microsoft (MSFT: −1,64%) и Amazon (AMZN: −2,02%), обеспечившие совокупно около 0,18 п.п. отрицательного вклада в динамику S&P 500. Nvidia (NVDA: +0,57%) и AMD (AMD: +2,19%) частично компенсировали снижение: заявления руководителей отрасли об устойчивом спросе на вычислительные мощности поддержали отдельные ИИ-бумаги. Однако восстановления всего технологического сегмента не произошло. Слабость потребительского сектора дополнительно подчеркнуло падение Dave & Buster’s (PLAY) на 19%: ее EBITDA оказалась примерно на 18% ниже ожиданий, что перевесило менее выраженное, чем опасался рынок, снижение сопоставимых продаж.
Отдельное давление испытали криптоактивы после блокирования продвижения CLARITY Act в Сенате. На процедурном голосовании за прекращение дебатов и переход к рассмотрению законопроекта проголосовали 49 сенаторов при необходимых 60. Это не окончательное отклонение инициативы, но перспектива законодательного закрепления единых правил стала менее определенной. Биткоин отступил примерно к $75,8 тыс., Coinbase (COIN) потеряла 10,1%, Circle (CRCL) — 11,4%, а Strategy (MSTR) — 5,4%. Реакция отражала разочарование в сроках устранения регуляторной неопределенности: работа SEC и CFTC может продолжаться, однако решения ведомств менее устойчивы к смене администрации, чем федеральный закон.