Утро в Нью-Йорке: относительно мягкое повышение от ФРС — позитивный исход
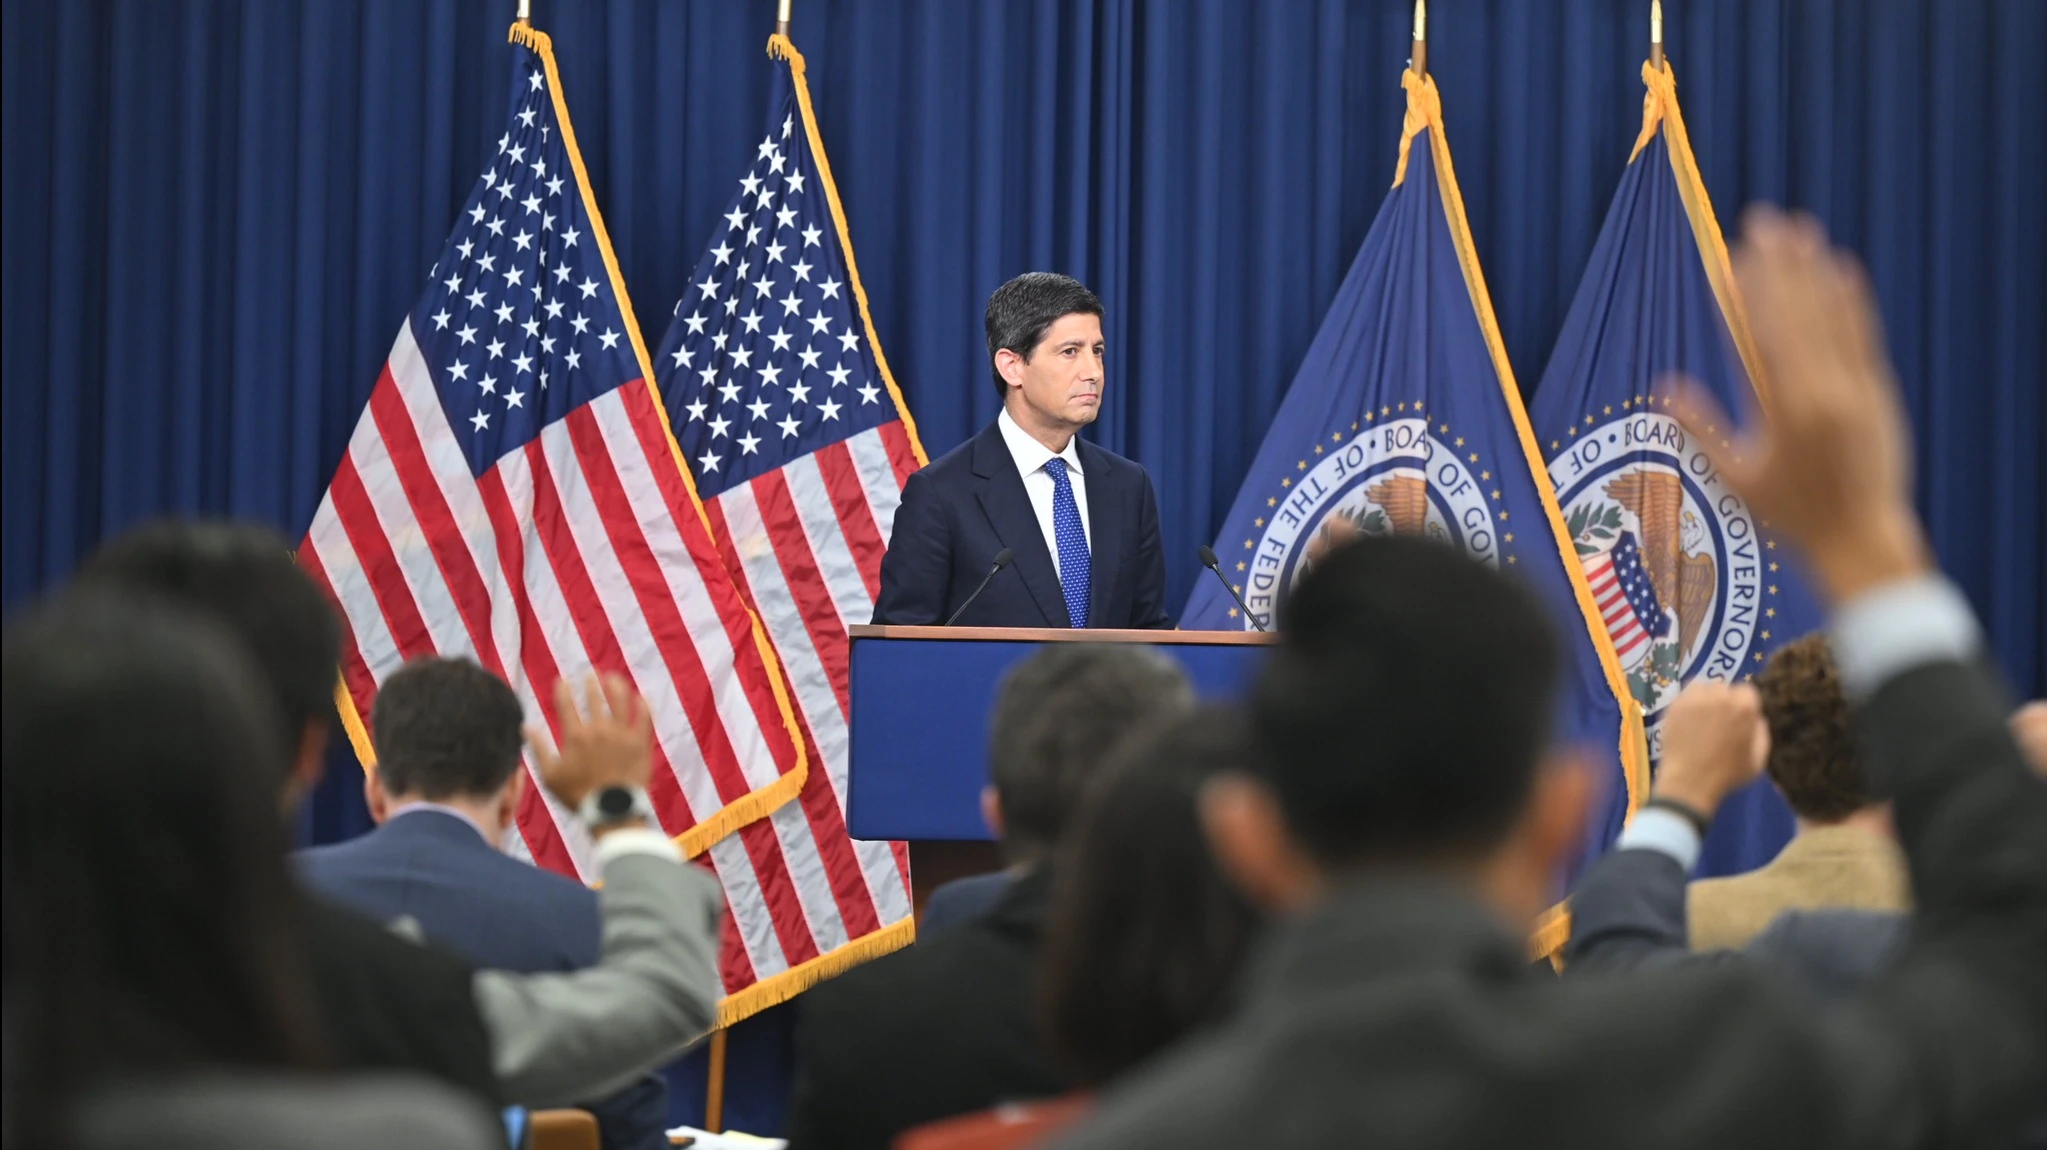
ФРС впервые под руководством Кевина Уорша повысила процентные ставки / Фото: Flickr/Federalreserve
Ежедневный обзор и прогноз событий на фондовом рынке США от Михаила Денисламова, заместителя директора Capital Markets Research, Freedom Broker.
Мы ожидаем
ФРС накануне повысила ставку на 25 б.п., однако относительно текущих рыночных ожиданий решение можно считать умеренно мягким. Медианный dot plot предполагает лишь еще одно повышение до конца 2026 года и затем сохранение ставки без изменений в 2027-м, тогда как фьючерсная кривая сейчас закладывает существенно более жесткий сценарий: еще один шаг практически полностью учтен к декабрю, второй — преимущественно к январю, а к середине 2027 года рынок ожидает ставку в диапазоне 4,50–4,75%, примерно на 50 б.п. выше траектории ФРС. Иными словами, регулятор подтвердил необходимость ужесточения, но пока не поддержал ожидания полноценного цикла из множества повышений. При этом длинный конец кривой не дал нового тревожного сигнала: доходность 30-летних трежерис почти не отреагировала, а 10-летних — стабилизировалась около 5%, несмотря на рост коротких ставок.
Такая конфигурация создает условия для восстановления акций в четверг, 17 сентября, если длинные доходности останутся стабильными. После нескольких сессий давления со стороны ставок и распродажи в ИИ-сегменте инвесторы могут вновь сместить внимание на рост корпоративных прибылей и сохраняющийся высокий спрос на вычислительную инфраструктуру. Наиболее благоприятный сценарий для S&P 500 и Nasdaq — сохранение 10-летней доходности около 5% или ее снижение: в этом случае рынок сможет трактовать повышение ставки как уже пройденный стресс-тест и начать сокращать премию за дальнейшее ужесточение.
Политический фон вокруг ФРС разрядился: Дональд Трамп, ранее неоднократно призывавший к снижению ставок, после решения ФРС заявил, что сохраняет доверие к Кевину Уоршу и хочет, чтобы тот действовал независимо, отметив, что глава ФРС «может делать то, что считает нужным».
В 8:30 по восточному времени (ET) выйдут заявки на пособие по безработице, данные о закладках новых домов за август и сентябрьский индекс производственной активности ФРБ Филадельфии, а в 10:00 ET — статистика незавершенных продаж жилья.
На сырьевом рынке фон слегка улучшился: нефть WTI сегодня опустилась ниже $102 за баррель после вчерашней просадки на 3% на сообщениях о постепенном восстановлении мощности саудовского трубопровода «Восток — Запад», а на следующей неделе анонсированы переговоры Трампа с лидерами стран Персидского залива. Стабилизация на рынке нефти позволяет инвесторам вновь увеличить склонность к риску на фондовом рынке.
Фьючерсы на S&P 500 торгуются в плюсе. Баланс рисков на предстоящую сессию оцениваем как положительный при повышенной волатильности. Сильные розничные продажи подтверждают устойчивость потребителя и корпоративных прибылей, а единогласное решение и жесткая позиция Уорша по инфляции укрепляют доверие к регулятору. Поведение доходностей на дальнем конце кривой будет ключевым фактором для переоценки мультипликаторов.
Главное на премаркете
— Акции Generac (GNRC) взлетели на более чем 30% после заключения крупного соглашения с Amazon (AMZN) о поставках резервных генераторов. Первые поставки в 2027–2028 годах оцениваются в $2,4 млрд, а совокупные платежи Amazon потенциально могут достичь $8 млрд; Amazon также получил варранты на покупку до 1,69 млн акций Generac по $200,93. Сделка резко улучшает видимость выручки Generac.
— Lennar (LEN) снизилась примерно на 2–3% после отчетности слабее ожиданий: скорректированная прибыль составила $1,23 на акцию против консенсуса $1,29, выручка — $8,05 млрд против $8,37 млрд, а новые заказы сократились на 9% г/г. Компания снизила прогноз поставок жилья на весь год до 80–81 тыс. с 82–83 тыс., указав на дальнейшее ухудшение рыночной среды. Результаты подтверждают, что ипотечные ставки около 7% продолжают ограничивать доступность жилья.
— Ценные бумаги Fluence Energy (FLNC) обвалились на 17% после понижения прогноза выручки на 2026 финансовый год, объявленного одновременно с назначением нового операционного директора. Совпадение пересмотра гайденса и кадровой перестановки участники торгов расценили как признак глубины операционных проблем, а не разового сбоя в графике поставок накопителей.
— Nebius (NBIS) прибавляет более 6% после решения с 1 октября повысить цены на аренду вычислительных мощностей на базе ускорителей Nvidia: H100 подорожает на 17%, H200 — на 20%, B200 — на 19%, B300 — на 21%. На этом фоне CoreWeave (CRWV) выросла примерно на 3–4%. Повышение тарифов, причем даже на ускорители предыдущего поколения, указывает на сохраняющийся дефицит вычислительных мощностей и усиливает ожидания улучшения экономики бизнеса облачных поставщиков ИИ-инфраструктуры. Новость особенно значима после недавней распродажи сектора из-за опасений по поводу возможного замедления развития передовых ИИ-моделей: фактическая динамика цен пока свидетельствует, что спрос на вычислительные мощности остается высоким.
— Котировки Vicor (VICR) подскочили на 11% на новости о лицензировании фирменной технологии вертикальной подачи питания (VPD) одному из ведущих производителей ИИ-оборудования. Сделка подтверждает востребованность разработок компании в сегменте энергоснабжения ускорителей, где плотность мощности стала узким местом дата-центров, и, по нашей оценке, открывает ей роялти-модель монетизации.
Рынок накануне
Торги 16 сентября на американских фондовых площадках завершились снижением. S&P 500 потерял 0,44%, Nasdaq 100 закрылся практически без изменений (−0,01%), Dow Jones упал на 1,21%, Russell 2000 опустился на 0,40%.
Динамику определило заседание Федерального комитета по операциям на открытом рынке (FOMC): ставка повышена единогласно. Доходность 10-летних облигаций, опускавшаяся утром к 4,94%, после пресс-конференции Уорша выросла до 5,02%, двухлетние бумаги обновили максимум с середины 2024 года, индекс доллара прибавил 0,6%. Устойчивее прочих выглядели защитные и технологические отрасли: ИТ-сектор (XLK) прибавил 0,10%, здравоохранение (XLV) — 0,04%, коммунальные услуги (XLU) — 0,01%, промышленность (XLI) ограничилась символическими потерями (−0,12%). В аутсайдерах оказалась энергетика (XLE: −2,97%) на фоне падения WTI на 3,2%, а также финансы (XLF: −1,62%), где сильнее всего продавали региональные банки и ипотечные компании. Хуже рынка на росте ставок торговались и поставщики материалов (XLB: −0,73%) с недвижимостью (XLRE: −0,67%).
Давление на индекс широкого рынка концентрировалось в тяжеловесах. Наибольший отрицательный вклад внесла Microsoft (MSFT: −1,37%), отнявшая у S&P 500 около 8 б.п. Нефтяные мейджоры ExxonMobil (XOM: −3,54%) и Chevron (CVX: −2,86%) вместе стоили индексу 6 б.п., подтверждая, что распродажа энергетики шла широким фронтом. Ещё 4 б.п. отнял Amazon (AMZN: −0,99%).
Банковский негатив усугубил Goldman Sachs (GS: −4%), указавший на конференции на слабость сегмента операций с инструментами с фиксированной доходностью, валютами и сырьем (FICC) и рост расходов, не связанных с вознаграждением персонала. В транспорте J.B. Hunt (JBHT: −13,3%) предупредила о снижении прибыли на акцию (EPS) из-за скачка расходов на водителей, топливо и страховые претензии.
Поддержку индексу оказали полупроводники и ИИ-инфраструктура. Nvidia (NVDA: +0,82%) добавила S&P 500 около 6 б.п., Intel (INTC: +4,03%) принесла 3 б.п. на сообщении Reuters о возможном выпуске чипов памяти для SK Hynix, ещё по 2 б.п. дали AMD (+1,65%), Apple (AAPL: +0,32%) и GE Vernova (GEV: +4,79%), ожидающая превышения ориентира по газовым контрактам в 20 ГВт.
Макростатистика поддержала уверенность регулятора. Розничные продажи за август выросли на 1,2% м/м против консенсуса 0,8% и июльского снижения на 0,5%, а контрольная группа прибавила 1,4% при ожиданиях 0,4%. Контрастом стал индекс настроений на жилищном рынке NAHB, потерявший три пункта и опустившийся до минимума за год.
Итоги сессии позволяют сделать три вывода. Во-первых, рынок абсорбировал без паники первое за три года повышение ставки (VIX завершил сессию ниже 18 п.), хотя фондовые индексы ушли к минимумам с июля: удар сконцентрировался в чувствительных к стоимости фондирования финансовых компаниях. Во-вторых, ИИ-тема устойчива к ужесточению политики: при общем снижении рынка чипмейкеры и энергомашиностроение оставались в спросе, а ИТ-сектор показал лучшую динамику среди отраслей. В-третьих, сочетание сильного потребителя и ястребиной ФРС смещает риски в сторону дальнейшего роста доходностей, оставляя наиболее уязвимыми недвижимость и застройщиков.