Грани рациональности: почему предсказавший крах доткомов гуру не считает ИИ пузырем
Высокая неопределенность в оценке ИИ-компаний еще не означает, что рынок переоценивает их потенциал, считает известный инвестор Говард Маркс
Нынешний оптимизм вокруг ИИ в итоге может оказаться даже недостаточным, если экономический эффект технологии превзойдет ожидания, считает Маркс / Фото: Unsplash / Nahrizul Kadri
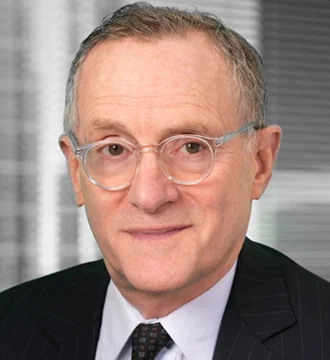
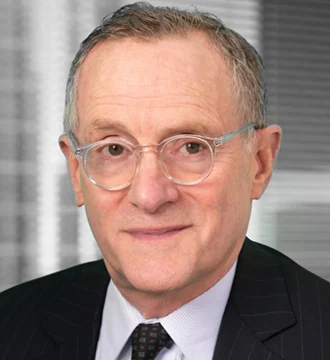
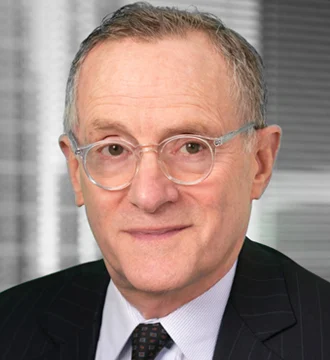
Несмотря на споры о потенциальной опасности искусственного интеллекта, инвесторы продолжают вкладывать деньги в эту технологию, свидетельствует рост индекса Bloomberg, отслеживающего 50 крупнейших компаний в отрасли. Сооснователь Oaktree Capital Management Говард Маркс пока не готов называть происходящее пузырем. В интервью Bloomberg он заявил, что ажиотаж вокруг ИИ может оказаться как спекулятивной, так и пока недооцененной ставкой — Маркс считает, что сегодня уверенно отличить одно от другого невозможно. Но, по его мнению, это не повод полностью отказываться от инвестиций в ИИ.
Говард Маркс — соучредитель инвестиционной компании Oaktree Capital. Он известен своими «меморандумами» (записками), в которых описывает свой взгляд на фондовый рынок. Внимание Уолл-стрит он привлек в 2000 году, когда в записке Bubble.com предсказал скорый крах технологических акций всего за три месяца до того, как пузырь доткомов начал сдуваться. Уоррен Баффет говорил, что всегда читает рассылку Маркса и каждый раз извлекает из нее что-то новое.
Взгляд инвестора: ставка на риск
С октября 2022 года, по словам Маркса, на американском рынке преобладает оптимизм: за это время S&P 500 вырос более чем вдвое. Одним из его источников стал ажиотаж вокруг ИИ, но Маркс связывает настрой инвесторов и с сильной экономикой США и тем, что после финансового кризиса 2008-2009 годов рынок не сталкивался с по-настоящему тяжелыми спадами.
Долгий период без серьезных потрясений приучил инвесторов воспринимать рост как базовый сценарий, считает Маркс. Поэтому негативные сигналы слабее влияют на их ожидания, а цены — чаще оказываются выше внутренней стоимости активов. Когда происходит такое, ключевой вопрос — соответствуют ли нынешние оценки будущей прибыли компаний.
«В 1997 году Алан Гринспен (экономист и бывший председатель Федеральной резервной системы — Oninvest) использовал фразу “иррациональный оптимизм” — и это, по сути, определение пузыря. Энтузиазм вокруг ИИ, безусловно, есть. Вопрос в том, является ли он иррациональным»
Маркс считает, что сегодня нельзя определить, действительно ли ожидания инвесторов от ИИ завышены. Никто пока не может надежно оценить, насколько широко будет применяться технология, какой экономический эффект она даст и какую прибыль сможет заработать ИИ-бизнес.
Чем сильнее бизнес компании зависит от ИИ, тем сложнее оценить, сколько она сможет зарабатывать в будущем, считает приверженец стоимостного анализа Маркс. Для традиционных компаний такие прогнозы можно строить с большей уверенностью, для технологических — с меньшей. При оценке гиперскейлеров вроде Microsoft и Amazon можно опираться не только на перспективы ИИ, но и на другие крупные направления бизнеса, которые уже приносят прибыль. Чистые ИИ-стартапы оценивать труднее: многие из них еще не публиковали финансовых результатов, их бизнес зависит от технологии — и прогноз прибыли во многом строится на допущениях.
«Я считаю, что здесь слишком много неопределенности, чтобы надежно оценить будущую прибыль, а значит, и внутреннюю стоимость компании. Сделать это будет очень сложно. Уоррен Баффетт в таких случаях говорил: «Мы отправляем это в стопку «слишком сложно"»
Но высокая неопределенность в оценке ИИ-компаний, по мнению Маркса, еще не означает, что рынок переоценивает их потенциал. Не исключено, что ИИ принесет экономике больше, чем рынок предполагает сейчас, и тогда, говорит Маркс, нынешние оценки инвесторов могут оказаться даже заниженными. Поэтому Маркс не считает отсутствие надежных прогнозов поводом полностью избегать ИИ: оно должно скорее влиять на то, какой способ инвестирования выбрать и какой объем капитала поставить на эту идею.
Саму неопределенность Маркс не считает доказательством иррациональности рынка. По его словам, нынешний оптимизм вокруг ИИ в итоге может оказаться даже недостаточным, если экономический эффект технологии превзойдет ожидания. Отсутствие надежных прогнозов не означает, что инвестору следует отказаться от вложений в сектор, говорит Маркс, оно скорее должно влиять на выбор инструмента и размер позиции. Сооснователь Oaktree Capital Management советует инвесторам оценивать, насколько они уверены в собственных прогнозах, и только потом решать, готовы ли они брать на себя риск ради более высокой доходности.
Без ИИ-иллюзий: взгляд пользователя
Маркса волнует не только инвестиционная сторона ИИ, но и влияние технологии на занятость. Он не исключает, что ИИ может привести к сокращению рабочих мест, а вслед за этим — и налоговых поступлений. Маркс считает, что государству стоит создать специальную рабочую группу, чтобы изучить возможные сценарии развития ИИ и его влияния на экономику.
«Думаю, любой здравомыслящий человек должен задумываться о таких рисках. Но нужно признать и другое: повлиять на них мы практически не можем. Когда я дохожу до этого вывода, то стараюсь просто отпустить ситуацию. Моя жена говорит, что тревожиться заранее — все равно что истекать кровью до выстрела. Мы бессильны что-либо изменить — лично я точно ничего сделать не могу. Так что приходится просто принимать это как данность»
В самой Oaktree уже используют искусственный интеллект как рабочий инструмент. По словам Маркса, компания применяет его для систематизации данных и первичного анализа, но инвестиционные решения по-прежнему принимают люди.
«Я по-прежнему считаю, что в инвестициях решающую роль играет человек. Думаю, искусственный интеллект, как в свое время индексы, вытеснит с рынка многих активных инвесторов, но не лучших»