Компания Дженнифер Гарнер может подорожать на 50%: Freedom нашел неучтенные драйверы
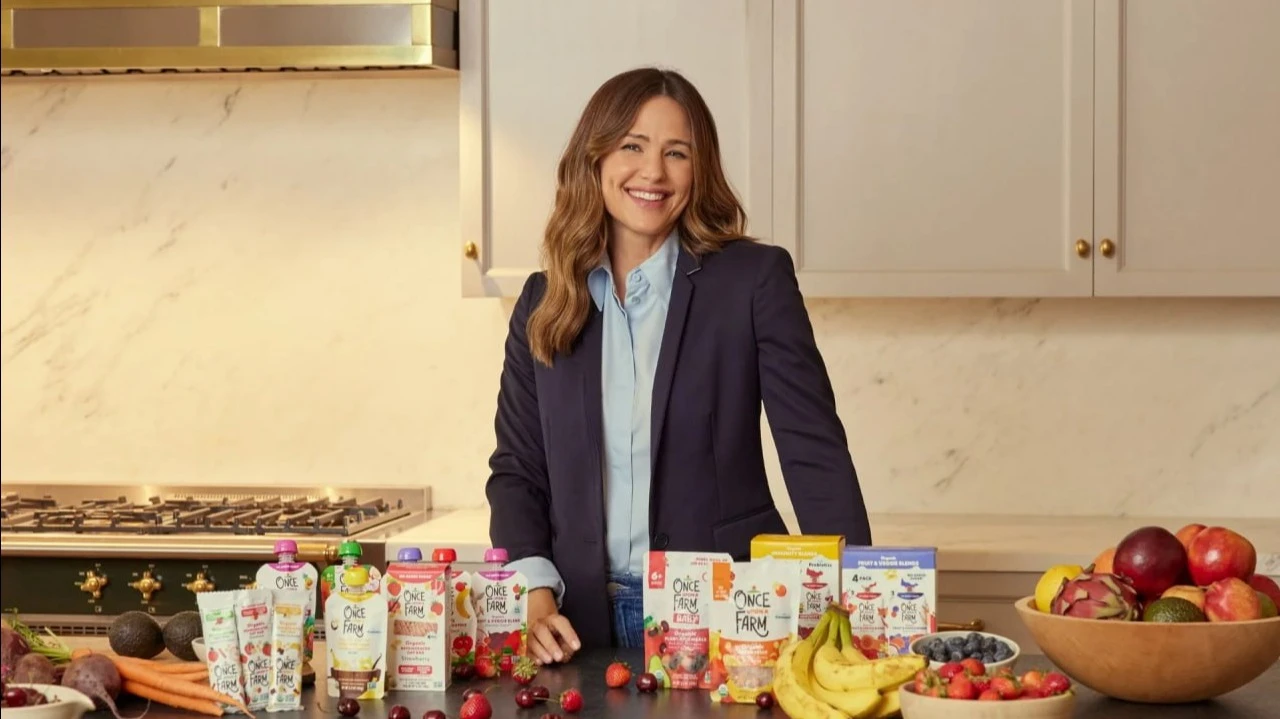
Freedom посоветовал покупать акции Once Upon a Farm, среди соучредителей которой Дженнифер Гарнер / Фото: Once Upon a Farm
Акции small-cap производителя органического детского питания и закусок для подростков Once Upon a Farm, среди основателей которого актриса Дженнифер Гарнер, должны стоить на 50% дороже, чем сейчас, следует из оценки Freedom Broker. Расширение дистрибуции и ассортимента должны привести к росту продаж, который, в свою очередь благоприятно скажется на маржинальности бизнеса, объясняют аналитики.
Детали
Freedom Broker начал покрытие акций Once Upon a Farm, соосновательницей которой является актриса «Далласского клуба покупателей» и «Перл-Харбора» Дженнифер Гарнер. Аналитики рекомендовали покупать бумаги компании, говорится в инвестзаписке (есть в распоряжении Oninvest). Целевая цена, по оценке Freedom, составляет $25,5 — на 50,5% выше стоимости бумаг на закрытии торгов 9 октября.
Текущая цена акций не учитывает потенциал роста продаж Once Upon a Farm, а также то, что после 2026 года прибыль компании должна увеличиваться быстрее выручки, считают аналитики.
Почему будут расти продажи
Расширение дистрибуции — один из главных драйверов роста Once Upon a Farm, говорится в инвестзаписке. К концу второго квартала у компании было примерно 4100 брендированных холодильников в розничных магазинах.
Производитель экспериментировал с их установкой с конца 2010-х, но столкнулся с рядом сложностей и не получил нужного результата, рассказывала директор по маркетингу Кэти Марстон. Часть продукции размещалась в молочном отделе, другая — среди множества наименований брендов детского питания, что мешало видимости на полках. На сайте самой компании говорится, что ее продукцию можно найти в шести разных отделах в зависимости от магазина.
Теперь витрины Once Upon a Farm располагаются в отделах с детским питанием, что позволяет раньше «знакомить покупателей с брендом», говорили топ-менеджеры производителя в ходе телефонной конференции по итогам второго квартала 2026-го. Тогда компания отчиталась о росте чистых продаж на 42,3% год к году до $85,4 млн.
Кроме того, в этом году Once Upon a Farm удалось определить оптимальный ассортимент холодильников, благодаря чему «наблюдается рост эффективности», сообщили топ-менеджеры.
К концу текущего года компания собирается увеличить количество установок до 5000, в 2027-м — до 8000. Freedom полагает, что к 2030-м число витрин может достичь примерно 14600.
Еще один фактор роста, который называет Freedom, — увеличение доли товаров для детей в чистых продажах компании. Это значит, что все больше семей начнут покупать Once Upon a Farm раньше, с младенчества, и компания сможет удерживать их до окончания школы, следует из инвестзаписки.
Аналитики также считают, что после 2026 года рост прибыли должен опережать динамику продаж благодаря сокращению расходов и закрытию программы клубных продаж, которая негативно повлияла на валовую прибыль во втором квартале.
Среди рисков для бизнеса компании Freedom называет снижение производительности холодильников, несоблюдение требований безопасности пищевых продуктов и более низкую, чем они предполагают, операционную эффективность.
Что говорят другие аналитики
Once Upon a Farm провела IPO на Нью-Йоркской бирже только в феврале 2026-го. С тех пор ее котировки снизились на 19%. Однако Уолл-стрит в целом позитивно оценивает перспективы компании: у ее бумаг шесть рекомендаций к покупке от аналитиков, еще четверо советуют держать их. Средняя целевая цена составляет $25,2, что на 49% выше стоимости последнего закрытия.