Производитель кофемашин De’Longhi может вырасти на 24%. Где Freedom видит потенциал?
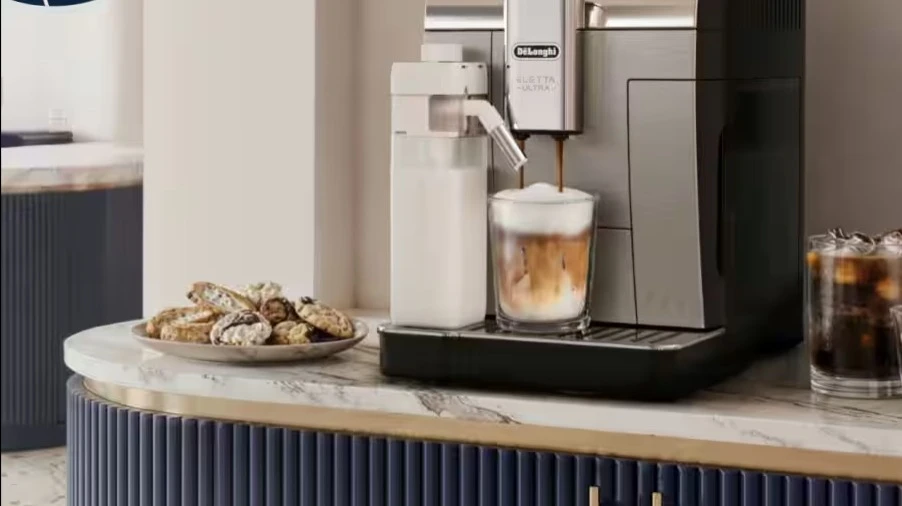
Котировки De’Longhi с начала года выросли на 20%, а за последние 12 месяцев — почти на 40% / Фото: www.delonghi.com
Акции итальянского производителя кофемашин De’Longhi могут подорожать почти на четверть, следует из оценки Freedom Broker. Аналитики делают ставку на быстрорастущий бизнес оборудования для кофеен и восстановление продаж домашней техники.
Детали
Freedom Broker посоветовал покупать акции De’Longhi. Целевая цена бумаг компании на горизонте 12 месяцев, по оценке Freedom, составляет €54 — почти на 24,5% выше стоимости бумаг на закрытии торгов 30 октября.
De’Longhi выпускает домашние кофемашины под одноименным брендом, профессиональное оборудование Eversys и La Marzocco, а также кухонную и другую бытовую технику. Кофейное направление обеспечило 68,6% выручки группы в 2025 году. Крупнейший рынок компании — Европа, на которую пришлось 61,8% продаж.
Профессиональные кофемашины — главный аргумент Freedom в пользу De’Longhi. В первом полугодии 2026 года выручка подразделения Professional выросла на 36,3% год к году, до €302,8 млн. Его рентабельность по скорректированной EBITDA составила 32% против 13,5% у подразделения домашней техники Household.
Более быстрый рост профессионального бизнеса может поддержать прибыльность всей группы, считает аналитик Freedom Михаил Чистяков. Eversys получает крупные заказы от сетей кофеен, при этом оба профессиональных бренда расширяют продажи на международных рынках. Дополнительные возможности Freedom видит в дорогих домашних кофемашинах La Marzocco. Сама De’Longhi прогнозирует, что по итогам 2026 года выручка подразделения Professional превысит €600 млн.
Еще один фактор — увеличение доли De’Longhi в профессиональном подразделении. В октябре компания договорилась выкупить долю DLI Limited за €662,5 млн, увеличив свое участие с 61,56% до 88,02%. «Увеличение доли позволит De’Longhi получать большую часть прибыли профессионального бизнеса, результаты которого уже полностью учитываются в отчетности группы», — поясняет Чистяков.
Что с домашней техникой
Продажи Household возвращаются к росту после слабого начала года, когда розничные продавцы сокращали запасы. Во втором квартале выручка подразделения увеличилась на 4,5% год к году, а за полугодие — на 1,2%. Дальнейший рост аналитик Freedom связывает с новыми моделями кофемашин, расширением ассортимента аксессуаров и продвижением брендов. Расходы группы на рекламу и продвижение за полугодие выросли на 8,4%, до €199,8 млн.
Вместе с тем слабый спрос на блендеры NutriBullet в США сдерживает продажи кухонной техники. Среди других рисков Freedom называет конкуренцию, американские пошлины и колебания валютных курсов.
На весь 2026 год De’Longhi прогнозирует рост выручки примерно на 5% и скорректированную EBITDA в диапазоне €670–690 млн. Повышение прогноза прибыли учитывает возврат пошлин примерно на €15 млн.
Что говорят другие аналитики
Из десяти аналитиков, наблюдающих за деятельностью компании, рекомендации восьми соответствуют совету покупать, и двоих — держать. Средняя целевая цена составляет €48,9, что на 12,7% выше котировок последнего закрытия.