Владелец Tefal восстанавливает прибыльность. Как это скажется на его акциях?
Котировки Groupe SEB с начала 2026 года выросли примерно на 8% / Фото: Groupeseb.com
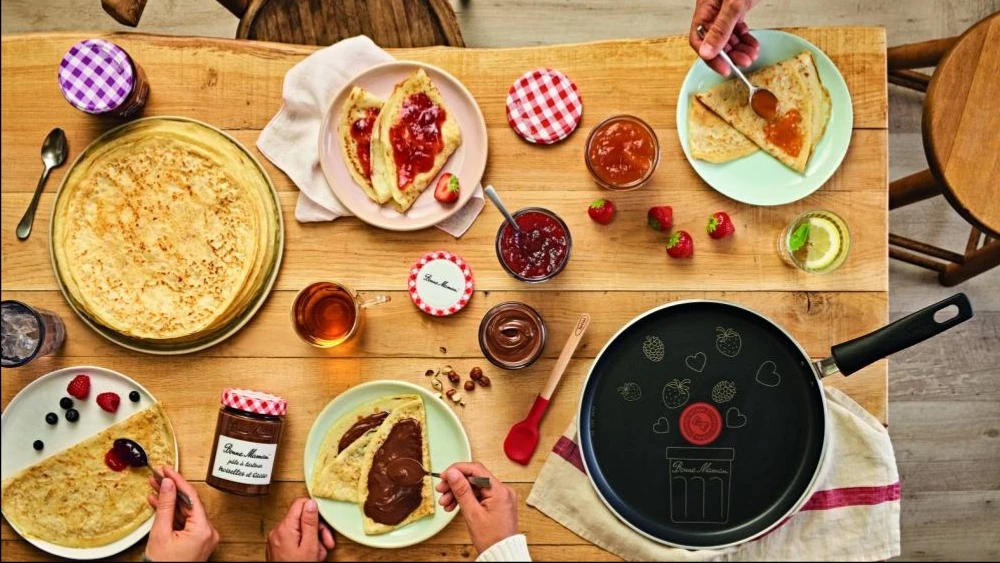
Сковородки Tefal, кофемашины для Nestlé и выпрямители для волос, разработанные совместно с L’Oréal, — за всеми этими продуктами стоит французская Groupe SEB. Владелец Moulinex, Rowenta и десятков других брендов восстанавливает прибыльность благодаря сокращению расходов, но пока почти не наращивает продажи. Аналитики видят потенциал роста акций компании примерно на треть: что поддерживает эту оценку и какие риски стоит учитывать инвестору? — в материале Oninvest.
От сковородок до профессиональных кофемашин
Свою историю французская промышленная группа Groupe SEB отсчитывает с 1857 года, когда жестянщик Антуан Лескюр открыл в бургундском Селонже мастерскую, где стал производить ведра, лейки и кухонную утварь. Аббревиатура SEB появилась позже от Société d'Emboutissage de Bourgogne — Бургундское штамповочное общество. Первого крупного успеха компания добилась в 1950-е, выпустив скороварку Super Cocotte: он способствовала росту продаж и компания вышла на международный рынок.
Расширение бизнеса SEB за счет приобретений началось с покупки Tefal в 1968 году. Основанная французским инженером Марком Грегуаром в 1956-м, компания прославилась сковородками с антипригарным покрытием. Известности бренду добавила первая леди США Жаклин Кеннеди: по истории Tefal, фотография ее покупки сковороды помогла марке стать узнаваемой во всем мире.
В 1975-ом акции Groupe SEB начали торговаться на на Парижской фондовой бирже, а стратегию покупки успешных брендов компания продолжила и дальше.
В 2007 году SEB приобрела контрольный пакет Supor — ведущего китайского производителя посуды и мелкой бытовой техники. Сделка укрепила позиции группы на китайском рынке. Как писала Le Monde, SEB привлекали потенциал внутреннего спроса и значительно более низкие производственные затраты по сравнению с Францией.
В 2016 году SEB вышла на рынок профессионального оборудования, купив немецкую WMF. Сделка, исходившая из стоимости бизнеса WMF в €1,585 млрд, сразу сделала SEB мировым лидером в сегменте профессиональных автоматических кофемашин.
Время сократить расходы
Приобретения помогли SEB расширить бизнес, однако масштаб не защитил компанию от снижения рентабельности. В 2025 году операционная прибыль от основной деятельности (ORfA) SEB снизилась на 25%, до €601 млн, несмотря на органический рост продаж на 0,3%. Причину компания объяснила американскими пошлинами, валютными колебаниями и высокой базой сравнения в профессиональном сегменте.
Для возвращения к прибыльному росту компания объявила план Rebound. Он предусматривает, в том числе, активизацию взаимодействия с потребителями с помощью искусственного интеллекта и программу сокращения расходов — на €200 млн.
Операционная прибыль от деятельности в третьем квартале 2026-гоувеличилась по сравнению с третьим кварталом 2025 года на 8,7%, до €161 млн. Компания объясняет такой результат улучшением валовой маржи, сохранением строгого контроля над операционными расходами и эффектом от реализации плана Rebound: за третий квартал экономия от его реализации составила €15 млн.
Квартальная выручка SEB составила €1,96 млрд, практически не изменившись год к году (-0,1%), но увеличившись на 2,5% в отчетном выражении — из-за благоприятного влияния валютных курсов, поясняет компания.
Основным драйвером потребительского сегмента стали американские рынки, где продажи выросли на 10,8%, двузначные темпы роста наблюдались как в Северной, так и в Южной Америке, сообщает компания.
Помимо портфеля собственных брендов группа развивает сотрудничество с известными марками. «На партнерства приходится от 5% до 10% выручки группы, что делает их важным драйвером роста», — сообщала SEB. Среди партнеров с долгосрочными соглашениями о дистрибуции и совместной разработке были Nestlé (для кофемашин Nespresso и Dolce Gusto), L’Oréal с продуктами выпрямителей для волос Steampod.
Одна из наиболее длительных историй сотрудничества — у бренда Tefal и британского шеф-повара Джейми Оливера, который прославился благодаря кулинарному телешоу The Naked Chef. Среди партнеров бренда Rowenta в сегменте товаров для ухода за волосами — бренд модельера Karl Lagerfeld.
Развиваться в Китае компании помогают соцсети. «Мы по-прежнему занимаем лидирующие позиции: мы № 1 в кулинарном сегменте на TikTok, на который сейчас приходится почти 25% наших онлайн-продаж», — сообщил на звонке с инвесторами по итогам третьего квартала финансовый директор Groupe SEB Оливье Казанова. Поколение Z компания рассчитывает привлечь рисоваркой POP — у нее компактный размер и яркий, привлекательный дизайн.
Слабым местом остается профессиональное оборудование: квартальные продажи сегмента сократились на 9,1% в сопоставимом выражении — до €215 млн — из-за снижения продаж кофемашин крупным заказчикам, прежде всего в США, и замедления бизнеса на Ближнем Востоке.
SEB подтвердила прогноз на весь 2026 год, конкретизировав целевые показатели: по итогам года компания ожидает роста операционной прибыли от деятельности на 5–10%. Ранее она прогнозировала рост без уточнения его диапазона.
Что может поддержать акции SEB
Аргумент в пользу акций SEB — способность восстанавливать прибыльность даже при слабом росте продаж. По мнению TP ICAP Midcap, квартальные результаты подтверждают эффективность плана Rebound. Брокер сохранил рекомендацию покупать и целевую цену €69,5, хотя снизил прогноз органического роста выручки на 2026 год с 1,8% до 1%. Он также считает оценку группы привлекательной: по его мнению, рынок придает ограниченную стоимость бизнесу SEB за пределами Китая, несмотря на возможности улучшения его результатов.
Дополнительной поддержкой может стать улучшение денежного потока. На конференц-звонке финансовый директор Оливье Казанова обозначил ориентир свободного денежного потока на 2026 год в €350–450 млн. Компания также намерена снизить отношение чистого долга к показателю EBITDA примерно до 2 к концу 2027 года.
Компания также рассчитывает на восстановление продаж профессионального оборудования. Как сообщил на конференц-звонке Казанова, кофемашины для офисов и малого бизнеса Peak и Elevation уже продаются более чем в 30 странах, а их производство вышло на полную мощность. Компания ожидает увеличения их вклада в выручку с четвертого квартала, хотя существенного улучшения общей ситуации на рынке пока не прогнозирует.
По данным MarketScreener, при цене €53,80 на закрытии 23 октября стоимость бизнеса SEB с учетом чистого долга соответствовала примерно 5,5 прогнозной EBITDA за 2026 год. Для сравнения: в 2021–2024 годах годовые значения этого мультипликатора составляли около 6,4–8,7. Для сравнения, De’Longhi оценивается примерно в 7,7 прогнозной EBITDA.
Аналитики BNP Paribas Portzamparc после отчета сохранили рекомендацию покупать, но снизили целевую цену с €94 до €87. Они отметили устойчивость квартальной маржи, одновременно предупредив о более сложных условиях в конце года из-за инфляционного и валютного давления. Прогноз самой SEB по ORfA на 2026 год — €631–661 млн — оказался ниже консенсуса в €672 млн.
Советы восьми аналитиков соответствуют рекомендации покупать акции SEB и трех— держать. Средняя целевая цена, по данным MarketScreener, составляет €72,32 — примерно на 37% выше закрытия 26 октября.
Не является индивидуальной инвестиционной рекомендацией.