Защита от дефолта бигтехов подорожала в 2,5 раза. Долги в ИИ больше не безопасны?
Рынок требует от Oracle существенно большую премию за кредитный риск. Фото: Tada Images / Shutterstock.com
Один из индикаторов кредитного риска — котировки кредитных дефолтных свопов (CDS) крупнейших ИИ-компаний — за год существенно выросли. Это указывает на то, что инвесторы и банки стали жестче оценивать финансовую устойчивость гиперскейлеров и неоклаудов. Наибольшие опасения у рынка вызывают CoreWeave и Oracle.
Долговые страхи
По оценке инвестиционной компании Apollo, агрегированный 5-летний CDS-спред корзины гиперскейлеров — Amazon, Google, Microsoft и Oracle — в сентябре 2026 года достиг примерно 100 б.п., тогда как годом ранее находился ниже 40 б.п. То есть стоимость защиты на $10 млн долга выросла с менее $40 тыс. до $100 тыс. в год.
До осени 2025 года CDS-спреды гиперскейлеров и банков находились примерно на одном уровне и двигались в одном направлении. Однако затем разница между ними начала увеличиваться, когда стоимость страховки от дефолта техногигантов резко пошла вверх. Сейчас этот разрыв составляет около 60 б.п.
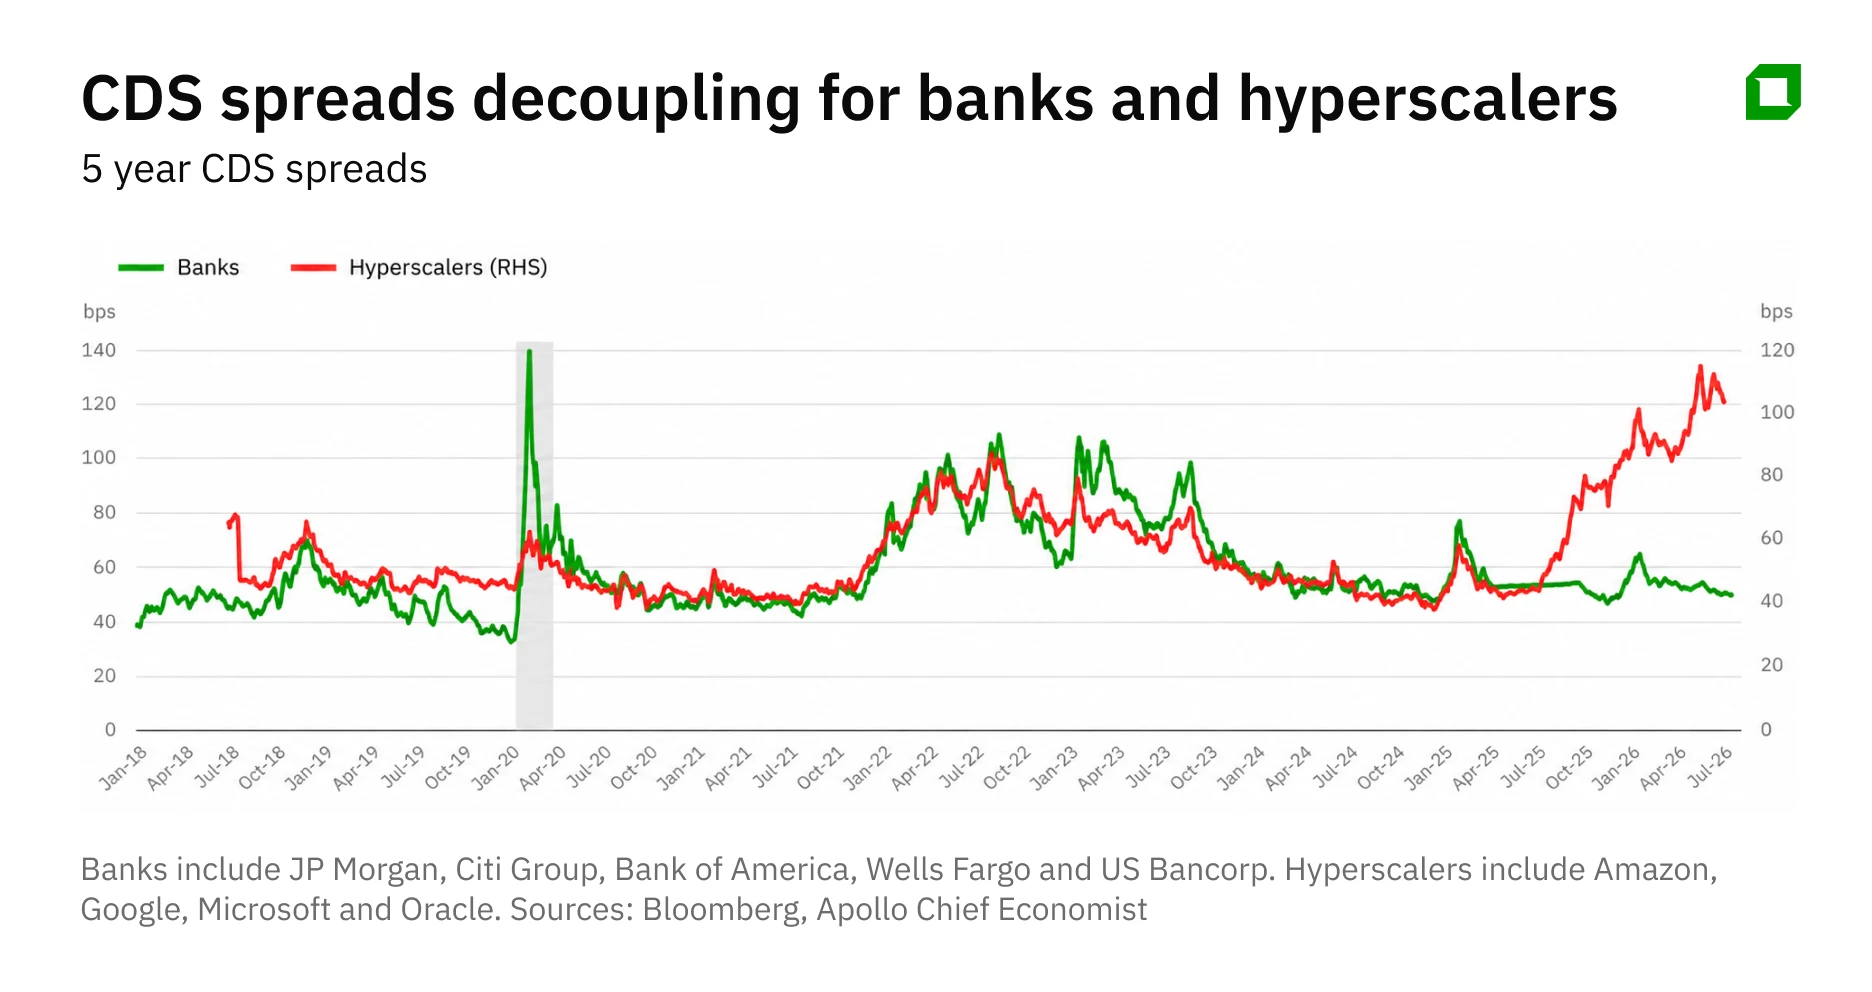
«Рынок переоценивает кредитные показатели этих компаний — цикл капитальных затрат на развитие ИИ, финансируемый за счет заемных средств, на фоне роста долговой нагрузки, отрицательного свободного денежного потока и неопределенности с окупаемостью обесценивающихся активов», — объясняет главный экономист Apollo Торстен Слок.
По его словам, это разнонаправленное движение отражает не столько то, что банки хеджируют новые выпуски облигаций гиперскейлеров, сколько переоценку самого фундаментального кредитного риска этих компаний.
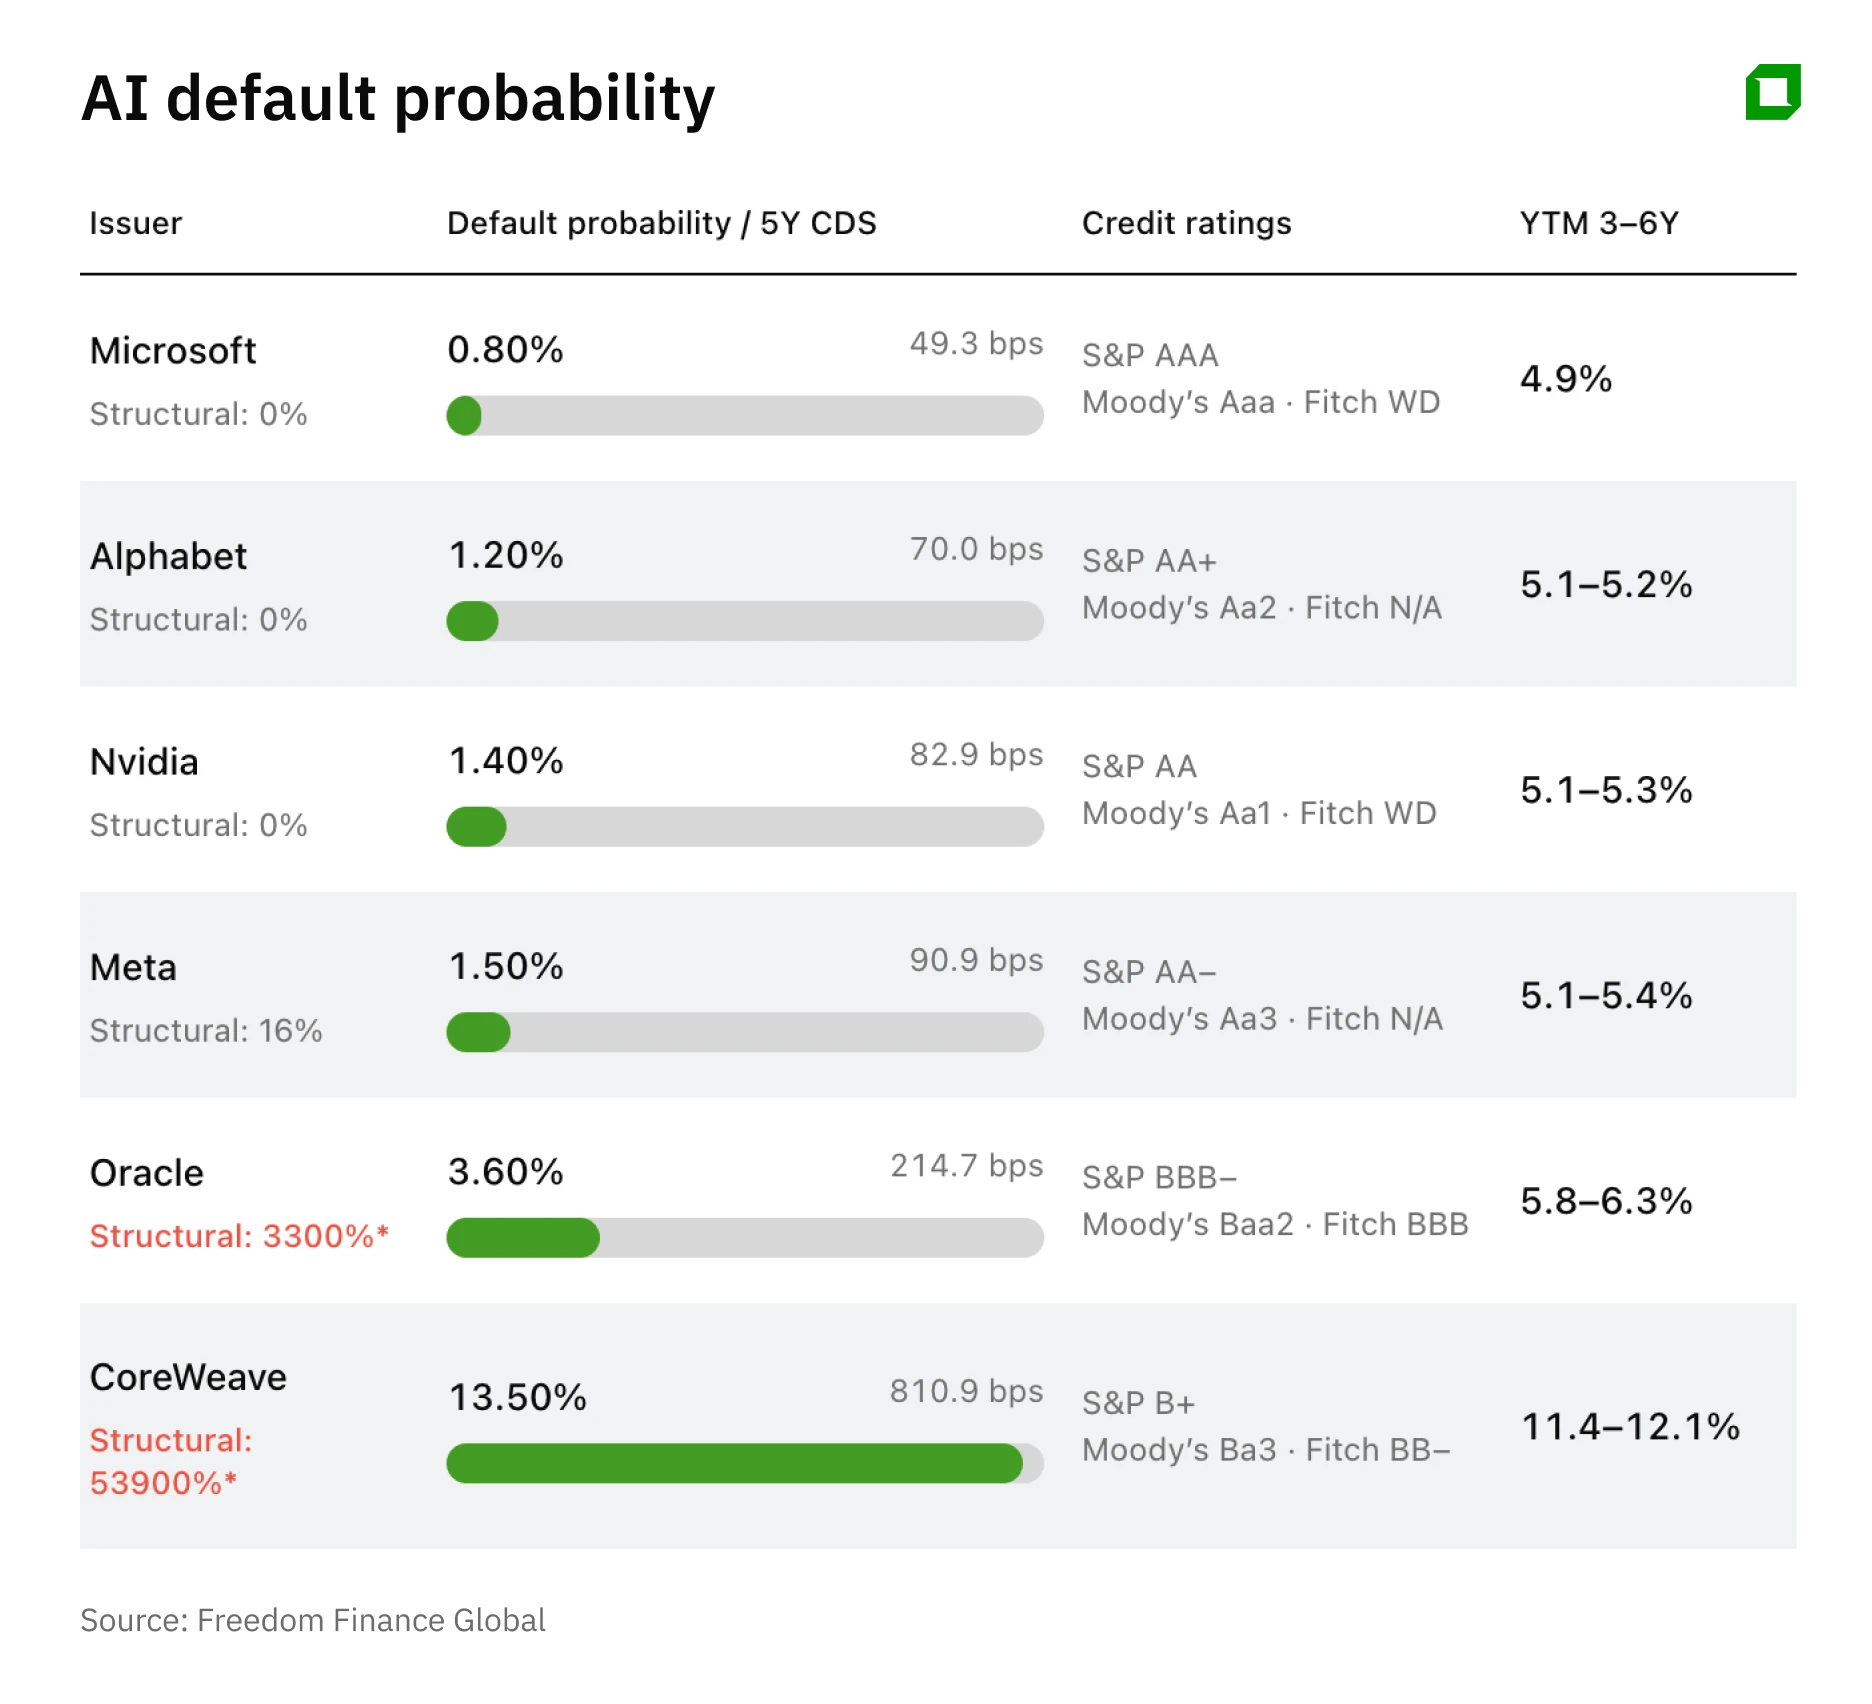
Рынок не считает весь ИИ-сектор одинаково рискованным, следует из данных Freedom Finance Global, с которыми ознакомился Oninvest. К примеру, у Microsoft, Alphabet, Nvidia и Meta пятилетние CDS в сентябре 2026 года находятся на уровне ниже 100 б.п., а модельная вероятность дефолта практически равна нулю.
Разница между CDS-спредами компаний действительно велика, говорит руководитель отдела анализа долговых рынков Freedom Finance Global Тимур Лебедев.
По его словам, сейчас стоит обратить внимание на Oracle и CoreWeave.
Oracle выглядит слабее конкурентов: ее CDS уже достиг 214,7 б.п., а доходность облигаций — 5,8–6,3%. Это говорит о более высокой стоимости финансирования для компании и об опасениях инвесторов по поводу роста ее капзатрат и долговой нагрузки.
А вот в случае с CoreWeave рынок уже требует значительную премию за риск финансирования ее бизнес-модели: ее CDS сейчас находятся на уровне 810,9 б.п., доходность облигаций составляет 11,4–12,1%.
Как реагируют банки?
Обычно банки ограничивают объем риска на одну компанию по кредитам и деривативам, который они могут на себя взять. Но техногиганты привлекают все больше средств для финансирования ИИ-проектов и влезают в более сложные схемы финансирования. Поэтому банки уже могут приближаться к установленным лимитам, пишет Bloomberg.
По оценке Goldman Sachs, в 2025-2030 годах крупнейшие гиперскейлеры планируют потратить более $5,3 трлн на ИИ и дата-центры. До публикации их отчетности за I квартал 2026 года они оценивали объем их будущих трат в $4,5 трлн. S&P Global дает более высокую оценку: свыше $7 трлн расходов шести крупнейших американских гиперскейлеров в 2025–2030 годах.
Вместе с расходами растут и долги. По оценке JPMorgan Asset Management, гиперскейлеры в текущем году выпустят облигации примерно на $279 млрд, а 2027-м — еще на $220–300 млрд. К 2030 году доля гиперскейлеров на рынке облигаций инвестиционного уровня США может приблизиться к 10%, что сделает их заметной частью кредитного рынка.
Но важно и то, что официальная статистика занижает реальный масштаб долговой нагрузки, связанной с ИИ. Компании наращивают долю финансирования по правилу 144A, которое позволяет перепродавать незарегистрированные ценные бумаги крупным институциональным инвесторам без полной регистрации выпуска в SEC, и чаще прибегают к частным размещениям, отмечают глобальный стратег JPMorgan Asset Management Джордан Джексон и кредитный аналитик этого банка Джесси Лю.
Масштабы инвестиций требуют и более изобретательных подходов к финансированию, отмечают аналитики S&P Global. ИИ-сектор занимает под гарантии. Их дает своим клиентам, в частности, Nvidia (их, к примеру, получала CoreWeave). В S&P Global считают подобные механизмы сродни долговым обязательствам, которые создают дополнительный уровень риска в ИИ-секторе, помимо растущих капитальных затрат.
Учитывая все это, банки стали активнее покупать кредитные деривативы для управления риском. По данным DTCC, номинальный объем торгов CDS, привязанных к Microsoft, Amazon и Oracle, в первом квартале 2026 года достиг $4,6 млрд против $759 млн годом ранее. Объем сделок с CDS Meta составил $534 млн — это более чем в два раза больше, чем кварталом ранее. Bloomberg отмечает, что эти данные могут недооценивать реальную активность, поскольку DTCC ограничивает размер отдельно раскрываемой сделки $5 млн.
Будет ли дефолт?
В абсолютном выражении расчетная вероятность дефолта остается низкой для всех компаний, кроме CoreWeave, говорит Тимур Лебедев из Freedom Finance Global. Но при сравнении показателей между собой картина выглядит тревожнее: рынок закладывает в CDS более высокую вероятность дефолта, чем показывают модели и исторические данные для компаний с сопоставимыми кредитными рейтингами.
Это может объясняться несколькими факторами. Во-первых, рынок CDS менее ликвиден, поэтому отдельные сделки способны сильнее влиять на котировки. Во-вторых, инвесторы могут требовать дополнительную премию за неопределенность вокруг ИИ-бизнеса и его долгового финансирования. Наконец, кредитные рейтинги могут реагировать на ухудшение ситуации с некоторым запозданием.
Сейчас вероятность дефолта увеличилась особенно сильно у компаний с изначально более низкими кредитными рейтингами, например, Oracle и SpaceX, говорит основатель УК Арикапитал Алексей Третьяков. Среди компаний, которые продолжают выглядеть «довольно надежно», он называет Alphabet и Amazon.
«Индикаторами того, что риск уже перешел разумную границу, станет закрытие рынка первичных размещений для кого-то из крупных эмитентов (то есть они не смогут привлекать новый долг по приемлемым условиям — прим. ред.) либо снижение кредитного рейтинга до мусорного уровня. Пока компании не дошли до этого предела, и инвесторы готовы покупать новые транши облигаций, требуя каждый раз все большую премию», — добавляет Третьяков.
Инвесторы, работающие с CDS, — одни из самых профессиональных участников рынка, глубоко погруженных в детали. И они считают долг самых прибыльных компаний мира более рискованным, цитирует CNBC основателя Центра экономических и политических исследований Дина Бейкера. По их мнению, существует значительный риск того, что ИИ-компании не смогут выполнить свои финансовые обязательства, считает Бейкер.
Аналогии у сложившейся сейчас ситуации с кризисом 2000 года прямые, говорит Третьяков. Причем, по его мнению, нынешний бум ИИ выглядит гораздо более масштабным по сравнению с пузырем доткомов, и в случае краха последствия для экономики будут более серьезными.