Аналитик сменил «медвежий» взгляд по акциям SpaceX на «бычий». Что изменилось?
Теперь PhillipCapital ждет роста бумаг космической компании Илона Маска почти на 73%
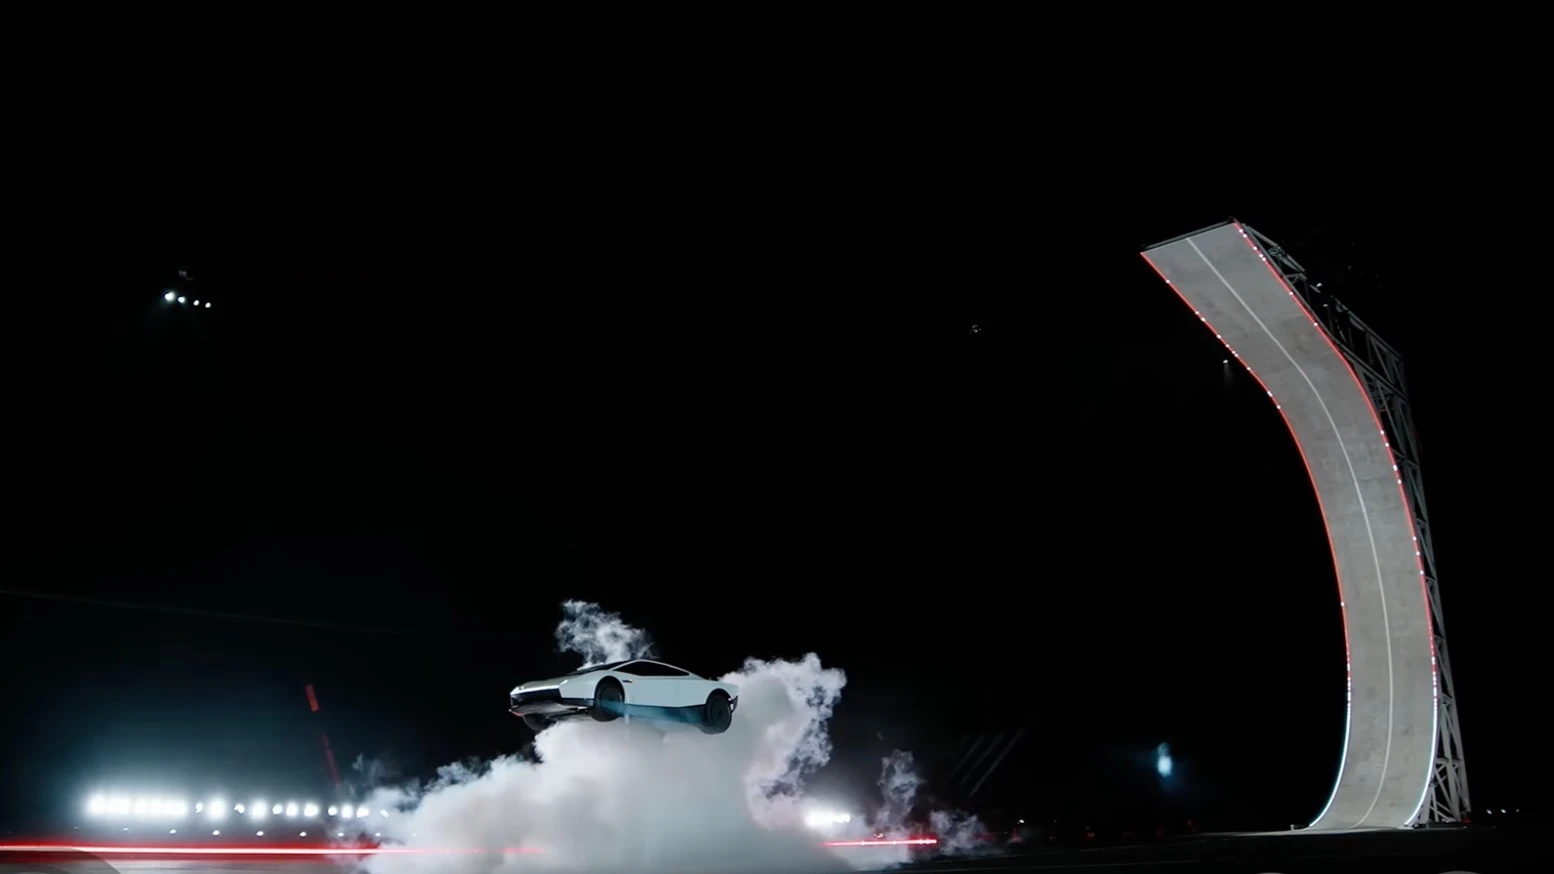
PhillipCapital изменил рекомендацию по акциям SpaceX с «продавать» до «покупать» на фоне роста выручки компании от ИИ-направления / Фото: X / SpaceX
Более сильная, чем ожидал рынок, выручка ИИ-бизнеса SpaceX заставила PhillipCapital пересмотреть взгляд на акции компании. Инвестфирма повысила рекомендацию по ним сразу на две ступени — с «продавать» на «покупать», а целевую цену подняла с $75 до $250, передает CNBC. Это почти на 73% выше цены закрытия торгов 22 октября. В пятницу акции аэрокосмической и ИИ компании Илона Маска подорожали на 1,3%, до $146,6.
SpaceX во вторник сообщила о скорректированной прибыли на акцию в $0,45 и выручке в $14,58 млрд за третий квартал — оба показателя превысили ожидания рынка. Компания впервые получила прибыль после выхода на биржу. По мнению аналитика PhillipCapital Гленна Тума, этому способствовали несколько факторов. «Начали действовать новые соглашения о предоставлении облачных услуг с более высокими ставками аренды, а Cursor с середины августа принес [компании] $608 млн [выручки]», — цитирует заметку аналитика CNBC. SpaceX объявила о покупке разработчика программного обеспечения Cursor, выпускающего софт для работы с ИИ, в июне.
«Установка [Starlink] на самолетах и контракты [оборонного подразделения] Starshield увеличили выручку от корпоративных и государственных клиентов на 91% год к году, — обратил также внимание Тум. — Облачные услуги с более высокой рентабельностью вывели ИИ-подразделение в прибыль».
При этом Тум считает, что выручка SpaceX за весь 2027 год окажется ниже, чем компания может ожидать, если пересчитать на год ее прогноз на первый квартал 2027 года. На конференц-колле Маск заявил, что к концу 2027 года SpaceX может выйти на годовую регулярную выручку (показатель ARR) в $500 млрд–$1 трлн, а финансовый директор Брет Джонсен спрогнозировал $33 млрд–$37 млрд выручки уже в первом квартале 2027-го. Свою позицию аналитик связал с тем, что ожидает задержек с масштабированием вычислительного бизнеса SpaceX из-за ограничений по электроэнергии и охлаждению. Однако перспективы именно этого подразделения компании, несмотря на риски, заставили Тума заметно улучшить взгляд на SpaceX и повысить собственные прогнозы, пишет CNBC.
«Нам нравится SpaceX, потому что спрос на вычислительные мощности опережает предложение, — написал он. — Контракты продлеваются по более высоким ценам за ватт, новые мощности окупаются менее чем за год, а прогноз компании предполагает, что выручка в первом квартале 2027 года будет более чем вдвое выше, чем в третьем квартале 2026-го».
Уолл-стрит в целом позитивно смотрит на бумаги аэрокосмической и ИИ-корпорации Маска: 36 из 47 аналитиков, отслеживающих акции SpaceX, советуют их покупать, по данным MarketWatch, восемь — держать в портфеле, и трое — продавать. Средний таргет аналитиков составляет $254,2, что на 75,5% выше цены закрытия торгов 22 октября.