Too big to save: лауреат Нобеля предупредил о риске кризиса в Европе из-за Франции
По словам Пола Кругмана, другие страны еврозоны могут выступить против помощи Франции из-за неспособности политиков договориться о бюджетной экономии
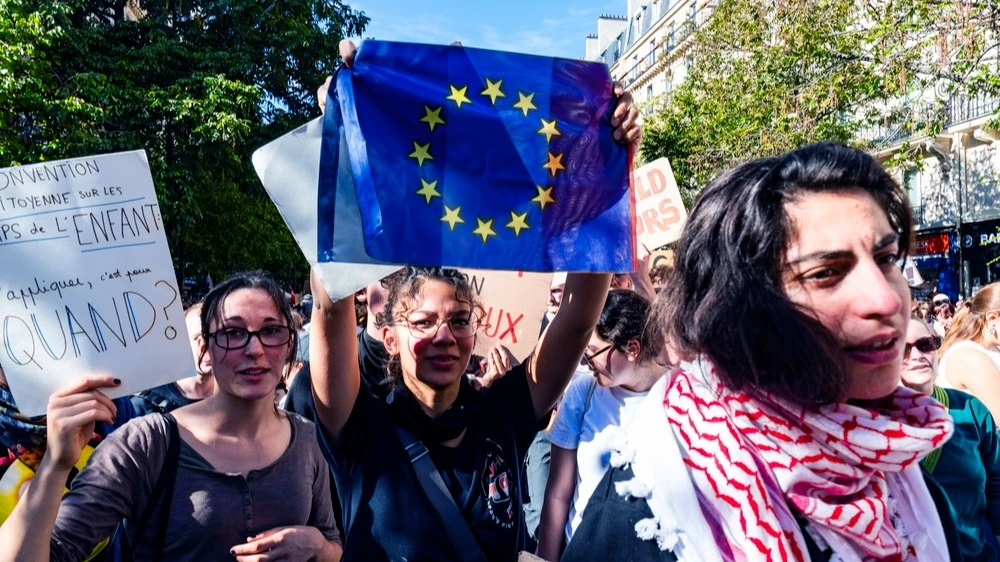
Одной из главных причин бюджетных проблем Франции Кругман считает высокие расходы на пенсии, которые приводят к экономии на других статьях / Фото: Pierre Laborde / Shutterstock.com
Долговые проблемы Франции могут спровоцировать кризис во всей еврозоне и поставить под угрозу единство Европы, пишет нобелевский лауреат по экономике Пол Кругман в своем блоге на Substack. Он не исключает, что даже Европейский центральный банк (ЕЦБ) не сможет спасти Францию от долгового кризиса. Для предотвращения дефолта потребуется огромная финансовая помощь, однако другие страны еврозоны могут отказаться ее предоставлять.
Детали
Рынок сейчас оценивает вероятность дефолта Франции в ближайшие пять лет в 1,2%, отмечает Кругман. Лично он считает эту оценку заниженной. Если до этого дойдет, то события будут развиваться по сценарию долгового кризиса 2009–2012 годов, который затронул Грецию, Португалию, Испанию и Италию, пишет он.
«Сначала инвесторы перестают покупать облигации страны еврозоны, и возникает угроза, что правительство будет вынуждено объявить дефолт, потому что у него нет денег для выплаты процентов и основного долга, — описывает экономист. — Страх дефолта приводит к еще большему оттоку капитала, что усиливает опасения и приводит к повышению ставок, и порочный круг затягивается все туже».
Во время кризиса 2009–2012 годов ЕЦБ удалось остановить панику на рынках, но Кругман сомневается, что этот опыт можно повторить в случае Франции. Во-первых, Франция — вторая по величине экономика еврозоны, поэтому ее поддержка потребовала бы огромных средств. Во-вторых, во время предыдущего кризиса проблемные страны резко сокращали расходы, тогда как французские политики пока не могут договориться о подобных мерах. Поэтому другие страны еврозоны, прежде всего Германия, могут выступить против предоставления помощи, считает экономист.
По словам Кругмана, Франция, возможно, уже перешла грань от «слишком большая, чтобы рухнуть» (too big to fail) к «слишком большая, чтобы ее спасти» (too big to save).
«Нынешнее положение Франции вызывает серьезную тревогу. Причем это касается не только самой Франции: членство страны в еврозоне создает риск взрывного долгового кризиса, который мог бы подорвать европейское единство», — написал он.
Одной из главных причин бюджетных проблем Франции Кругман считает высокие расходы на пенсии. Население страны стареет, а французы выходят на пенсию раньше, чем жители других стран Западной Европы — в 62 года и 9 месяцев. Эмманюэль Макрон планировал повысить пенсионный возраст до 64 лет, но из-за сопротивления правых и левых партий реформу приостановили до президентских выборов 2027 года. По мнению Кругмана, высокие пенсионные расходы вынуждают власти экономить на других статьях бюджета, в том числе на образовании.
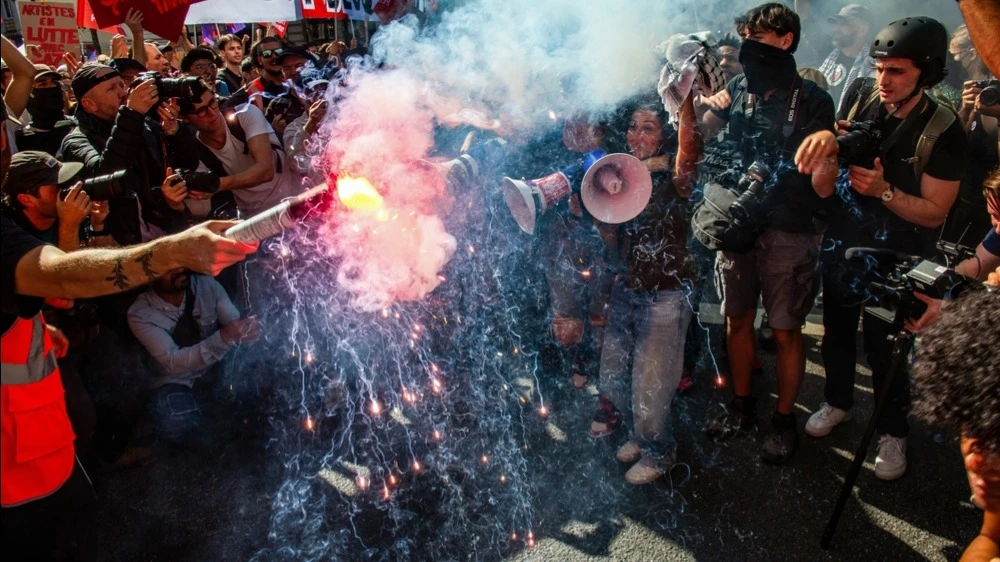
«Франция фактически выплачивает огромные субсидии пожилым французам за счет всех остальных. Массовые общенациональные студенческие демонстрации не должны вызывать удивления», — написал он.
Контекст
Заявление Кругмана прозвучало после нескольких месяцев распродажи французских гособлигаций. Сначала инвесторы опасались новой волны инфляции, затем поводом для тревоги стал растущий бюджетный дефицит и политические разногласия. В результате распродажи доходность десятилетних французских облигаций достигла максимума с 2002 года, а разница с доходностью аналогичных немецких бумаг — ключевой индикатор доверия инвесторов — выросла до уровней долгового кризиса 2011–2012 годов.
Государственный долг Франции достиг €3,6 трлн, или 119% ВВП, — максимума с момента введения евро. Правительство премьера Себастьена Лекорню пытается согласовать бюджет на 2027 год, который предусматривает сокращение дефицита на 43 млрд евро. Однако попытки обуздать бюджетный дефицит сталкиваются с общественным недовольством — во Франции продолжаются массовые протесты против экономии расходов.